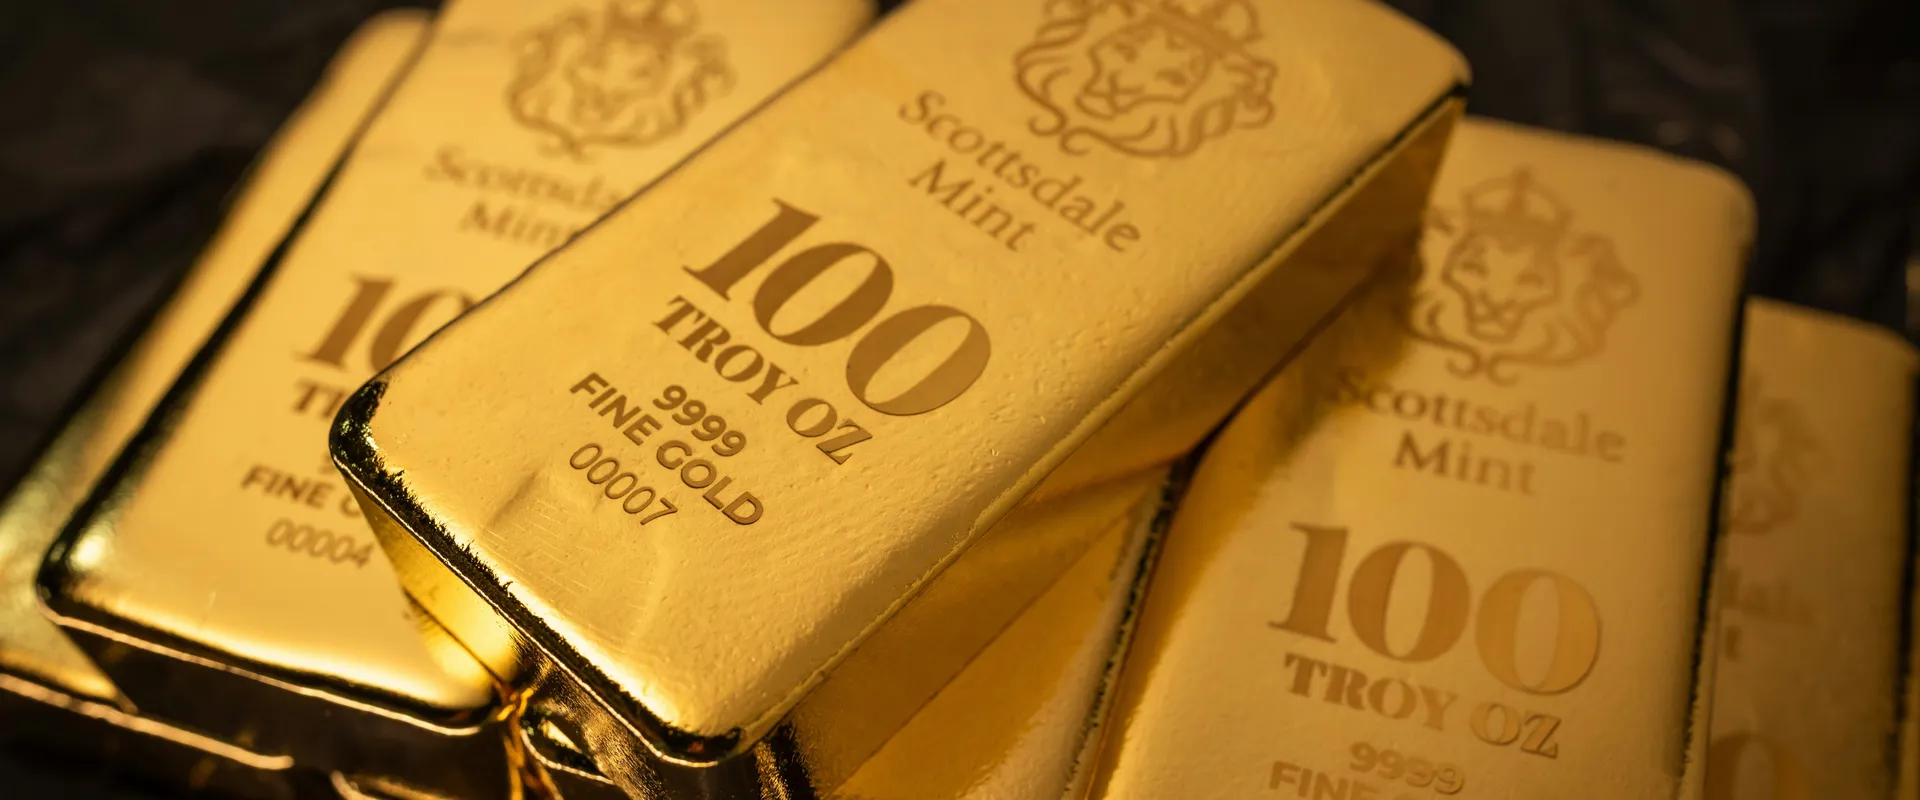
Złoto możesz kupić w postaci sztabki lub monety. Możesz również zainwestować w instrument notowany na giełdzie, którego wartość zależy od ceny złota. W obu przypadkach na wynik składają się zmiana ceny i poniesione koszty, ponieważ królewski kruszec nie przynosi odsetek ani dywidend.
To wyjaśnienie, nie zachęta do zakupu.
Na początek: jeżeli poważnie myślisz o inwestowaniu oszczędności w złoto, zastanów się, kiedy możesz potrzebować tych pieniędzy. Zastanów się też, co zrobisz, jeśli ich wartość spadnie o 30%. O tym, jak zestawić złoto z innymi formami oszczędzania i inwestowania, przeczytasz w artykule o porównywaniu oszczędzania i inwestowania (otwiera się w nowej karcie).
Sztabka, moneta albo instrument na giełdzie
Ustawa o VAT nazywa złotem inwestycyjnym m.in. sztabki o próbie co najmniej 995 tysięcznych, czyli zawierające co najmniej 99,5% czystego złota. Do złota inwestycyjnego zalicza też złote monety o próbie co najmniej 900 tysięcznych (90%), jeśli spełniają dodatkowe warunki określone w ustawie. Takie złoto kupujesz bez VAT (art. 121–122 ustawy o VAT (plik PDF, otwiera się w nowej karcie)).
Instrument oparty na złocie nabywasz za pośrednictwem rachunku maklerskiego. ETC (z ang. exchange traded commodities, czyli surowce notowane na giełdzie) to według Giełdy Papierów Wartościowych (GPW) (otwiera się w nowej karcie) instrument dłużny. Działa on podobnie do ETF-u, czyli funduszu notowanego na giełdzie. ETC na złoto jest zwykle zabezpieczony kruszcem przechowywanym w skarbcu. Nie jest to jednak fundusz, tylko zobowiązanie emitenta, czyli firmy, która wydała ten papier wartościowy. Sposób zabezpieczenia i to, co się dzieje w razie kłopotów emitenta, opisują prospekt oraz dokument z kluczowymi informacjami (KID).
ETF może odwzorowywać cenę złota za pomocą kontraktów terminowych. To umowy kupna lub sprzedaży zawierane na określony termin po cenie ustalonej z góry (Komisja Nadzoru Finansowego, KNF (plik PDF, otwiera się w nowej karcie)). Może być też tak skonstruowany, aby zmiany kursu walut nie wpływały na wynik (lista GPW (otwiera się w nowej karcie)). Dlatego wynik takiego instrumentu może odbiegać od ceny złota wyrażonej w złotych. Niektóre ETF-y mają złoto w nazwie, a inwestują w akcje spółek wydobywających ten surowiec. Informacje na temat tego, co kupuje fundusz, znajdują się w KID w części „Co to za produkt?”.
Od czego zależy cena złota i jak mocno może spaść
Na światowych rynkach cenę złota podaje się zwykle w dolarach za uncję (około 31 g), a inwestor w Polsce przelicza ją na złote. Cena złota w złotych zależy więc zarówno od jego ceny w dolarach, jak i od kursu dolara (sprawozdanie finansowe Narodowego Banku Polskiego za 2023 r. (plik PDF, otwiera się w nowej karcie)).
Według tego sprawozdania uncja złota kosztowała na koniec 2022 r. 1812,35 dolara, a rok później 2062,40 dolara, czyli o 13,8% więcej. W tym samym czasie średni kurs dolara w NBP spadł z 4,4018 zł do 3,9350 zł, czyli o 10,6%. Spadek kursu dolara zniwelował więc większość wzrostu ceny złota: według ceny grama publikowanej przez NBP złoto zdrożało w 2023 r. w przeliczeniu na złote tylko o 1,4%.
NBP publikuje cenę 1 g czystego złota (otwiera się w nowej karcie). To punkt odniesienia, a nie cena, którą zapłacisz w sklepie.
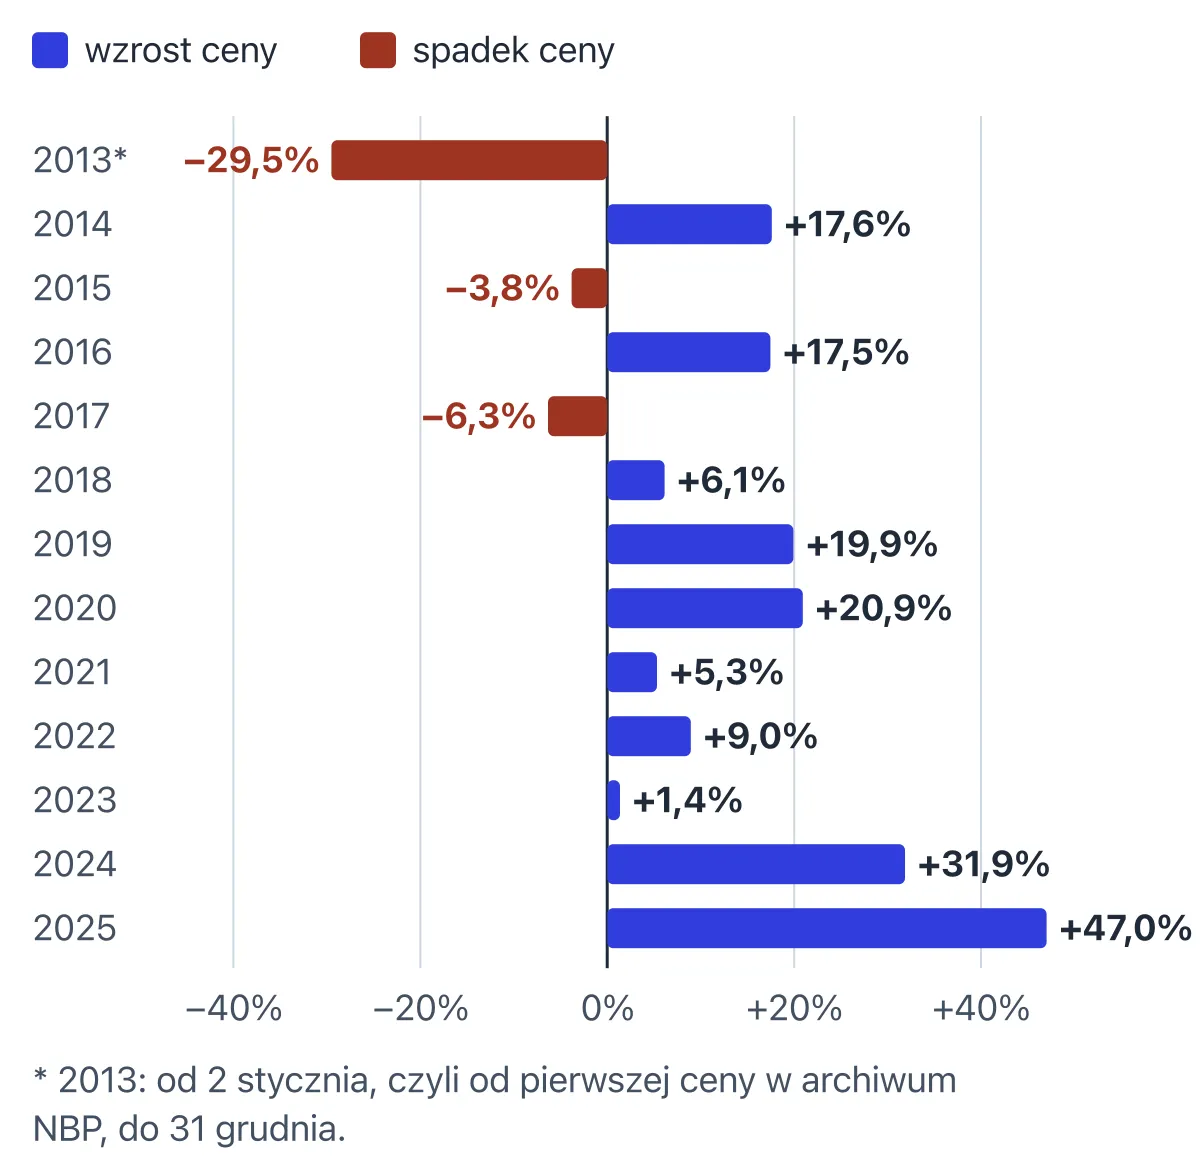
Roczne zmiany ceny złota w złotych w latach 2013–2025. Rok 2013 liczony jest od 2 stycznia – pierwszej ceny w archiwum NBP. Zmiany obejmują też wahania kursu złotego. Źródło: NBP, ceny złota w latach 2013–2025; obliczenia własne
Najwyższą cenę z 2013 r. – 170,34 zł z 23 stycznia – przekroczono dopiero 28 czerwca 2016 r., czyli po ponad trzech latach. Duże wahania zdarzają się też w trakcie jednego roku: 3 marca 2026 r. 1 g kosztował 624,92 zł, a 2 lipca 481,76 zł, czyli o 22,9% mniej.
Koszty i podatki
Sprawdź u sprzedawcy cenę sprzedaży i cenę odkupu tego samego produktu. Różnica między nimi to kwota, którą tracisz, jeśli zdecydujesz się na sprzedaż od razu po zakupie. Ustawa o VAT uznaje złotą monetę za złoto inwestycyjne, jeśli spełnia określone warunki. Moneta musi mieć próbę co najmniej 900 tysięcznych, zostać wybita po 1800 r. i być (albo kiedyś być) prawnym środkiem płatniczym w kraju pochodzenia. Jej cena sprzedaży nie może przekraczać wartości rynkowej zawartego w niej złota o więcej niż 80%.
Przykład: pan Bogdan ma 63 lata. Załóżmy, że kupuje monetę za 2600 zł, a sprzedawca odkupiłby ją tego samego dnia za 2420 zł. Mężczyzna od razu straciłby 180 zł, czyli 6,9% wydanej kwoty. Żeby mógł odzyskać 2600 zł, cena odkupu musi wzrosnąć o 7,4% (180 zł ÷ 2420 zł). Jeśli przez trzy lata pan Bogdan będzie płacił 150 zł rocznie za skrytkę bankową, wyda łącznie 3050 zł. Aby odzyskać tę kwotę, cena odkupu musiałaby wzrosnąć o 26,0% (630 zł ÷ 2420 zł).
Sprawdź, czy Twoja polisa mieszkania obejmuje przechowywane w domu złoto i do jakiej kwoty. Jeśli nie obejmuje albo limit jest niższy niż wartość złota, dowiedz się, ile kosztuje rozszerzenie ochrony.
Kupując ETC lub ETF za pośrednictwem rachunku maklerskiego, płacisz prowizję za złożenie zlecenia. Firma prowadząca rachunek może także pobierać opłatę za jego prowadzenie. Informacje o tych opłatach znajdziesz w jej cenniku. Koszty samego instrumentu opisano w KID w części „Jakie są koszty?” (KNF (otwiera się w nowej karcie)).
Sprzedaż sztabki lub monety przed upływem pół roku, licząc od końca miesiąca zakupu, wykazujesz w PIT-36 – także gdy poniesiesz stratę. Podatek według skali płacisz jednak tylko od dochodu, czyli różnicy między przychodem ze sprzedaży a kosztem zakupu. Sprzedaż w późniejszym terminie nie podlega PIT (Ministerstwo Finansów (otwiera się w nowej karcie)). Zysk ze sprzedaży ETC lub ETF rozliczasz jak dochód ze sprzedaży papierów wartościowych. Płacisz 19% podatku od dochodu i wykazujesz go w PIT-38 (zasady podatkowe według stanu na 17 października 2026 r.; aktualne znajdziesz na podatki.gov.pl).
Jak odzyskać pieniądze
Sztabkę lub monetę sprzedajesz firmie prowadzącej skup albo innej osobie po cenie, którą zaproponuje kupujący. ETC i ETF sprzedajesz na giełdzie w czasie sesji za pośrednictwem rachunku maklerskiego. Transakcja odbywa się po bieżącej cenie i wiąże się z prowizją (GPW (otwiera się w nowej karcie)). Nikt nie gwarantuje, że w dniu, w którym będziesz potrzebować pieniędzy, uda Ci się uzyskać oczekiwaną cenę złota.
Czego nie obejmują gwarancje
Gwarancja Bankowego Funduszu Gwarancyjnego (BFG) nie obejmuje złota (otwiera się w nowej karcie), także tego kupionego w banku czy trzymanego w skrytce bankowej. Złoto przechowywane w domu można stracić w wyniku kradzieży – policja ostrzega (otwiera się w nowej karcie), że łupem złodziei padają kosztowności, czasem nawet te umieszczone w sejfach. Przy ETC i ETF w ograniczonym zakresie działa system rekompensat. Obejmuje on sytuacje, w których firma prowadząca rachunek maklerski upadnie albo nie może oddać klientom ich pieniędzy i papierów wartościowych. Nie chroni jednak przed spadkiem ceny złota ani przed problemami emitenta ETC.
Na jakie pułapki uważać
- CFD to nie zakup złota. Ten, kto zawiera kontrakt na różnicę cen (CFD), nie staje się właścicielem złota. Wpłaca tylko depozyt, czyli część wartości kontraktu, a zysk lub stratę oblicza się od całej jego wartości. To tzw. mechanizm dźwigni finansowej (Europejski Urząd Nadzoru Giełd i Papierów Wartościowych, ESMA (plik PDF, otwiera się w nowej karcie)). Według decyzji KNF (plik PDF, otwiera się w nowej karcie) przy kontraktach CFD na złoto klient detaliczny wpłaca co najmniej 5% wartości kontraktu. Klientowi, któremu firma przyzna status klienta doświadczonego, wystarczy nawet 1% (stan na 17 października 2026 r.). Przy depozycie wynoszącym 5% zmiana ceny złota o 1% powoduje zmianę wyniku o 20% wartości depozytu. Przy depozycie 1% taka sama zmiana ceny odpowiada zmianie wyniku o całą wartość depozytu. Firma oferująca CFD musi podawać, jaki odsetek rachunków klientów detalicznych przynosi straty.
- „Inwestycja w złoto” z obietnicą zysku. Urząd Ochrony Konkurencji i Konsumentów (UOKiK) ostrzegał (otwiera się w nowej karcie), że organizatorzy takich ofert obiecują „zyski” ze złota, którego mogą w rzeczywistości nie posiadać. Sprawdź firmę w rejestrach i na liście ostrzeżeń publicznych KNF (otwiera się w nowej karcie). Pamiętaj jednak, że brak wpisu na tej liście nie oznacza, że oferta jest uczciwa.
- Podrobione sztabki i monety. Zdarzają się podróbki łudząco podobne do produktów znanych mennic, czasem wypełnione tańszym metalem (Główny Urząd Miar (plik PDF, otwiera się w nowej karcie)). Uważaj na cenę wyraźnie niższą niż cena złota publikowana przez NBP i na sprzedawcę, który wywiera na Ciebie presję, by szybko podjąć decyzję. W razie wątpliwości możesz zlecić badanie sztabki lub monety w okręgowym urzędzie probierczym. Usługa jest odpłatna (art. 36 Prawa probierczego (plik PDF, otwiera się w nowej karcie)).
Złoto a IKE, IKZE i OKI
Sztabek ani monet nie można przechowywać na indywidualnym koncie emerytalnym (IKE) ani na indywidualnym koncie zabezpieczenia emerytalnego (IKZE). Ustawa pozwala prowadzić te konta tylko na podstawie umowy z bankiem, dobrowolnym funduszem emerytalnym, firmą maklerską, funduszem inwestycyjnym albo zakładem ubezpieczeń (art. 8 (plik PDF, otwiera się w nowej karcie)). Na IKE lub IKZE prowadzonym przez firmę maklerską możesz kupić notowany ETC lub ETF na złoto, jeśli instytucja udostępnia taki instrument.
Sztabek i monet nie ma też na liście aktywów, które można przechowywać na osobistym koncie inwestycyjnym (OKI). Założenie go będzie możliwe od 1 stycznia 2027 r. (art. 2 ustawy o OKI (plik PDF, otwiera się w nowej karcie)). Notowany ETC lub ETF może być aktywem OKI, jeśli instytucja go udostępnia.
Zyski osiągane na OKI nie są objęte podatkiem dochodowym. Co roku płaci się jednak podatek od średniej wartości aktywów nieobjętych zwolnieniem (w 2027 r. wyniesie on 0,85%), także wtedy, gdy inwestycja przyniosła stratę. Zwolnienie obejmuje tylko aktywa wymienione w art. 26 ustawy, głównie obligacje, akcje i pieniądze w złotych oraz niektóre fundusze. Instrumentów na złoto ustawa nie wymienia wprost. Zapytaj instytucję prowadzącą OKI, czy instrument może korzystać ze zwolnienia. Ulga podatkowa nie chroni przed spadkiem ceny (zasady według stanu prawnego na 17 października 2026 r.).
Chcesz się dowiedzieć, czym różnią się opisane konta? Zajrzyj do artykułu „IKE, IKZE, OIPE, OKI, PPE i PPK: czym się różnią i z czego korzystasz?” (otwiera się w nowej karcie).
Co pokazuje kalkulator siły nabywczej
W kalkulatorze siły nabywczej (otwiera się w nowej karcie) w dziale Ochrona i pomnażanie możesz wpisać kwotę początkową i wybrać opcję „Złoto”. Kalkulator pokaże, jak w kolejnych latach zmieniałyby się kwota nominalna i wartość po inflacji. Dla złota przyjmuje w każdym roku inną zmianę ceny, a dla inflacji i obligacji skarbowych stałe, uproszczone założenia, więc wyników tych opcji nie da się wprost porównać. Wynik dla złota pochodzi z jednego okresu z dużymi wahaniami i nie jest prognozą. KNF przypomina (otwiera się w nowej karcie), że dobre wyniki z przeszłości nie gwarantują zysków w przyszłości.
Kalkulator nie podaje najsłabszego roku. Na wykresie wyżej jest nim 2013 r.: cena grama złota w złotych spadła wtedy o 29,5%, licząc od 2 stycznia, pierwszej ceny w archiwum NBP.
Wynik zależy też od daty końcowej. Na koniec 2023 r. 1 g złota kosztował według NBP 260,53 zł, a na koniec 2025 r. – 505,12 zł. Ta sama ilość złota była więc na koniec 2023 r. warta prawie o połowę mniej niż na koniec 2025 r. Kalkulator liczy w krokach rocznych, więc nie widać w nim spadków w trakcie roku. Nie uwzględnia też różnicy między ceną kupna a ceną sprzedaży, kosztów przechowania kruszcu ani podatku.
Jedno ćwiczenie przed decyzją
Jeśli bierzesz pod uwagę inwestowanie w złoto, rozpisz przykład pana Bogdana dla kwoty, o której myślisz. Wpisz cenę zakupu, cenę odkupu tego samego dnia i koszt przechowywania przez planowany czas. Zastanów się, czy spadek ceny o 30% (podobny do tego z 2013 r.) zmieniłby Twój plan. Zapisz też, skąd weźmiesz pieniądze na nagły wydatek, jeśli sprzedaż złota trzeba będzie odłożyć. Brakujące dane zapisz jako pytania, nie jako zero.
Potem wróć do artykułu o celu i zasadach porównywania ofert (otwiera się w nowej karcie). Koszty, podatki, ryzyko i dostęp do pieniędzy sprawdzisz według wskazówek z artykułu o warunkach oferty (otwiera się w nowej karcie).
Źródła
- NBP — Web API: ceny złota i kursy walut (otwiera się w nowej karcie)
- NBP — Aktualna cena złota (otwiera się w nowej karcie)
- NBP — Sprawozdanie finansowe Narodowego Banku Polskiego na dzień 31 grudnia 2023 r. (plik PDF, otwiera się w nowej karcie)
- ESMA — Ostrzeżenie dla inwestorów: kontrakty różnic kursowych (CFD), 28.02.2013 (plik PDF, otwiera się w nowej karcie)
- GPW — ETF, ETC i ETN (otwiera się w nowej karcie)
- Ustawa o podatku od towarów i usług, tekst jednolity Dz.U. 2026 poz. 1263 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Zbycie rzeczy ruchomej (otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- KNF — Wybieram fundusze: kluczowe informacje (KID) (otwiera się w nowej karcie)
- KNF — Wprowadzenie do inwestycji finansowych (2009) (plik PDF, otwiera się w nowej karcie)
- BFG — Sprawdź, co gwarantujemy (otwiera się w nowej karcie)
- Policja (KPP w Złotowie) — Włamania do domów jednorodzinnych: jak się ustrzec? (otwiera się w nowej karcie)
- KDPW — System rekompensat (otwiera się w nowej karcie)
- KNF — decyzja nr DAS.456.2.2019 w sprawie CFD (Dz. Urz. KNF 2019 poz. 27) (plik PDF, otwiera się w nowej karcie)
- UOKiK — „Inwestycje” alternatywne i piramidy finansowe. Uważaj – oszustwo (18.12.2017) (otwiera się w nowej karcie)
- KNF — Lista ostrzeżeń publicznych (otwiera się w nowej karcie)
- Główny Urząd Miar — Metrologia i Probiernictwo nr 2/2020, s. 67–72 (plik PDF, otwiera się w nowej karcie)
- Prawo probiercze, tekst jednolity Dz.U. 2023 poz. 536 (plik PDF, otwiera się w nowej karcie)
- KNF — Inwestuj świadomie (otwiera się w nowej karcie)
- Ustawa o IKE i IKZE, tekst jednolity Dz.U. 2026 poz. 91 (plik PDF, otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)