Obligacja to papier wartościowy, w którym emitent, czyli wystawca, potwierdza, że jest dłużnikiem jej posiadacza. Kupując obligację, pożyczasz emitentowi pieniądze. Emitent zwykle płaci odsetki według warunków emisji, a w dniu wykupu oddaje wartość nominalną, czyli kwotę zapisaną na obligacji. Istnieją też obligacje zerokuponowe, bez odsetek: kupuje się je poniżej wartości nominalnej, a w dniu wykupu dostaje całą wartość nominalną.
W odróżnieniu od akcji obligacja nie daje udziału we własności. Zwrot pieniędzy zależy od tego, czy emitent będzie w stanie zapłacić.
Na początek: jeżeli interesują Cię konkretne obligacje, ustal, kto jest ich emitentem i kiedy przypada dzień wykupu. Ustal też, jak w razie potrzeby możesz odzyskać pieniądze przed upływem wyznaczonego terminu. Obligacje sprzedawane przez państwo osobom prywatnym opisuje sekcja „Detaliczne obligacje skarbowe”. Jeżeli interesują Cię także inne formy zarządzania swoimi finansami, zajrzyj do artykułu o porównywaniu oszczędzania i inwestowania (otwiera się w nowej karcie).
Komu pożyczasz pieniądze
Komisja Nadzoru Finansowego (KNF) w broszurze „Obligacje” (plik PDF, otwiera się w nowej karcie) dzieli obligacje według emitenta na:
- komunalne – wydawane przez samorządy (według ustawy o obligacjach (plik PDF, otwiera się w nowej karcie): gminy, powiaty, województwa i ich związki);
- korporacyjne – wydawane przez przedsiębiorstwa;
- skarbowe – wydawane przez Skarb Państwa, który zgodnie z art. 95 ustawy o finansach publicznych (plik PDF, otwiera się w nowej karcie) odpowiada za nie całym majątkiem. Ta zasada dotyczy spłaty długu: nie chroni przed opłatą za wcześniejszy wykup, spadkiem ceny obligacji notowanych ani wzrostem cen.
Za obligacje komunalne i korporacyjne odpowiada samorząd albo firma, która je wydała. Gdy emitent ma kłopoty finansowe, wypłata odsetek i zwrotu kapitału może się opóźnić albo przepaść.
KNF w kampanii „Inwestuj świadomie” (otwiera się w nowej karcie) radzi, by przed zakupem obligacji firmy przeczytać warunki emisji i sprawdzić zadłużenie emitenta. Przypomina też, że w przypadku obligacji zabezpieczonych ochrona nie zawsze jest wystarczająca. Na stronie głównej kampanii (otwiera się w nowej karcie) można znaleźć informację, że im wyższa możliwa stopa zwrotu, tym wyższe ryzyko.
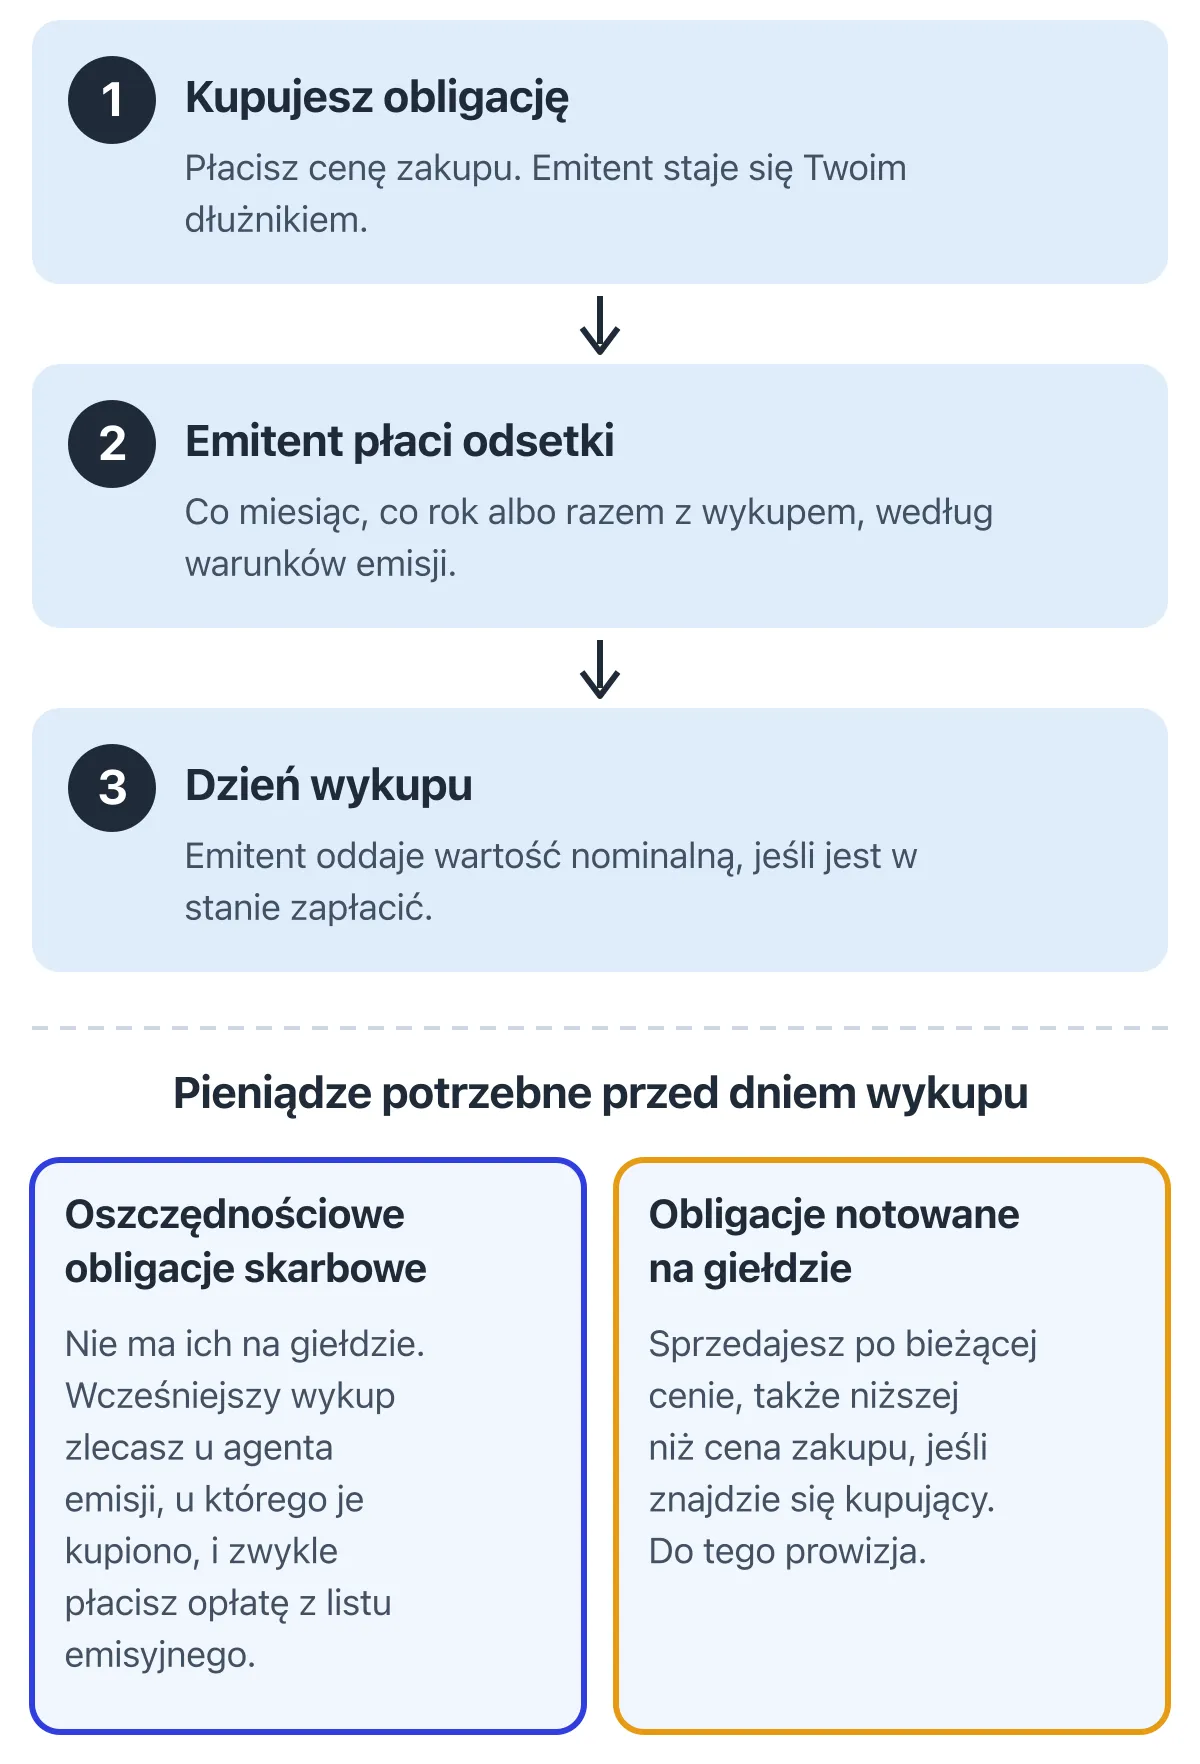
Przepływ pieniędzy przy typowej obligacji z odsetkami. Droga do pieniędzy przed wykupem bywa różna. Źródło: KNF; listy emisyjne z 21.09.2026; obligacjeskarbowe.pl
Detaliczne obligacje skarbowe
Detaliczne, czyli oszczędnościowe, obligacje skarbowe państwo sprzedaje osobom prywatnym przez cały czas, po 100 zł za sztukę; warunki zmieniają się co miesiąc. W ofercie standardowej są obligacje o różnym czasie trwania: od 3-miesięcznych do 10-letnich (stan na październik 2026 r., obligacjeskarbowe.pl (otwiera się w nowej karcie)). Warunki każdej serii, czyli obligacji jednego rodzaju sprzedawanych w danym miesiącu, opisuje osobny list emisyjny. To dokument zawierający informacje o oprocentowaniu, terminie wykupu i opłacie za wcześniejszy wykup. Każda seria może mieć inne oprocentowanie. Szczegóły znajdziesz w bieżącej ofercie Ministerstwa Finansów (otwiera się w nowej karcie).
Obligacje różnią się sposobem naliczania odsetek. Oprocentowanie bywa stałe albo zmienne w oparciu o stopę referencyjną Narodowego Banku Polskiego (NBP). Bywa też od drugiego roku zależne od inflacji ogłaszanej przez Główny Urząd Statystyczny (GUS). Warto zaznaczyć, że przy oprocentowaniu zmiennym i zależnym od inflacji z góry znana jest tylko stawka pierwszego okresu – w kolejnych odsetki mogą być niższe. Stałe oprocentowanie nie zmienia się, nawet jeśli ceny zaczną rosnąć szybciej niż ono. Odsetki są wypłacane co miesiąc, co rok albo w dniu wykupu, czasem po corocznym dopisaniu do kapitału.
Detalicznych obligacji skarbowych nie ma na giełdzie i nie można ich przenieść na rachunek maklerski, więc nie mają ceny rynkowej. Jeżeli chcesz odzyskać wpłacone pieniądze przed terminem, możesz się zdecydować na wcześniejszy wykup. Zlecasz go u agenta emisji – tam, gdzie zostały kupione obligacje. W seriach z października 2026 r. wcześniejszy wykup można zlecić najwcześniej po 7 dniach od zakupu i najpóźniej 20 dni przed dniem wykupu. Następuje on po pięciu dniach roboczych od złożenia zlecenia (soboty nie liczą się jako dni robocze). Co ważne: zlecenia wcześniejszego wykupu nie można odwołać.
Obligacje z oferty standardowej można też sprzedać albo podarować innej osobie na podstawie umowy. Taką umowę należy przedstawić w punkcie sprzedaży obligacji, zwykle w obecności nowego właściciela. Obligacji rodzinnych, które mogą kupić tylko osoby z prawem do świadczenia wychowawczego, nie można w ten sposób sprzedać ani podarować. Ich listy emisyjne wykluczają obrót nimi.
Wcześniejszy wykup zwykle wiąże się z dodatkowymi kosztami: od każdej jednostki pobiera się opłatę w wysokości określonej w liście emisyjnym. W przypadku niektórych typów obligacji opłata nie przekracza należnych odsetek, więc przy wykupie odzyskuje się co najmniej wartość nominalną (100 zł za sztukę). W ofercie są dostępne również takie obligacje, przy których wypłata przy wcześniejszym wykupie może spaść poniżej 100 zł: roczne i 2-letnie od drugiego miesiąca, a 4-letnie od drugiego roku.
Od odsetek pobierane jest 19% podatku. Zajmuje się tym agent emisji, więc nie trzeba wpisywać tej kwoty do rocznego zeznania podatkowego. Przy wcześniejszym wykupie podatek jest liczony od odsetek po opłacie (informator obligacyjny (otwiera się w nowej karcie)). Inne zasady, także podatkowe, obowiązują dla obligacji zapisanych na indywidualnym koncie emerytalnym (IKE) albo indywidualnym koncie zabezpieczenia emerytalnego (IKZE). Od 2027 r. dotyczy to także osobistego konta inwestycyjnego (OKI).
Obligacje, także skarbowe, nie są objęte systemem gwarantowania depozytów prowadzonym przez Bankowy Fundusz Gwarancyjny (BFG) (otwiera się w nowej karcie).
Halina kupuje obligacje
Halina (63 lata, postać wymyślona) kupuje 20 obligacji po 100 zł, czyli za 2000 zł. Załóżmy następujące warunki:
- stałe oprocentowanie w wysokości 6% w skali roku,
- wykup za rok, a odsetki wypłacane przy wykupie,
- opłata za wcześniejszy wykup: 1 zł od obligacji, ale nie więcej niż należne odsetki.
Załóżmy również, że liczymy pełne miesiące, a podatek od odsetek naliczamy po opłacie. To założenia do nauki, a nie warunki żadnej serii.
- Wykup terminowy po roku: odsetki: 120 zł; opłata: 0 zł; podatek 19%: 22,80 zł; wypłata: 2097,20 zł.
- Wcześniejszy wykup po 6 miesiącach: odsetki: 60 zł; opłata: 20 zł; podatek 19%: 7,60 zł; wypłata: 2032,40 zł.
- Wcześniejszy wykup po miesiącu: odsetki: 10 zł; opłata: 10 zł; podatek 19%: 0 zł; wypłata: 2000 zł.
Po miesiącu opłata za wcześniejszy wykup zabiera wszystkie odsetki, ale nie wpływa na wartość nominalną kapitału. Gdyby warunki pozwalały pobrać całą opłatę bez względu na odsetki, jak w niektórych obligacjach, wyglądałoby to inaczej. Halina dostałaby po miesiącu 2000 zł + 10 zł − 20 zł = 1990 zł. To mniej, niż zapłaciła.
Kwota w złotych to jednak nie wszystko. Jeśli ceny produktów i usług rosną szybciej niż odsetki po potrąceniu podatku, za wypłatę w ostatecznym rozrachunku kupisz mniej. Szerzej wyjaśnia to artykuł o inflacji (otwiera się w nowej karcie).
Obligacje notowane na giełdzie
Na giełdzie notowane są obligacje skarbowe oferowane na przetargach dla dużych inwestorów (tzw. obligacje hurtowe), a także część obligacji komunalnych i korporacyjnych. Można je kupić i sprzedać za pośrednictwem firmy prowadzącej rachunek maklerski. W wyszukiwarce KNF (otwiera się w nowej karcie) warto sprawdzić, czy dana firma podlega nadzorowi Komisji Nadzoru Finansowego.
Cenę obligacji, określaną jako kurs, podaje się w procentach jej wartości nominalnej. Przykładowo kurs 98 przy wartości nominalnej 1000 zł oznacza, że za obligację trzeba zapłacić 980 zł. Do tej kwoty kupujący dolicza również odsetki naliczone od dnia ich ostatniej wypłaty. Przekazuje je sprzedającemu jako tzw. odsetki narosłe.
Na cenę obligacji wpływają m.in. zmiany stóp procentowych. Gdy stopy procentowe na rynku rosną, nowe obligacje mogą oferować wyższe oprocentowanie. W rezultacie obligacje o niższym oprocentowaniu stają się mniej atrakcyjne, a ich cena spada. Gdy stopy procentowe są obniżane, sytuacja jest odwrotna. Widać to szczególnie wyraźnie w przypadku obligacji o stałym oprocentowaniu i długim terminie do wykupu (KNF, „Obligacje” (plik PDF, otwiera się w nowej karcie)). Samo notowanie na giełdzie nie gwarantuje jednak szybkiej sprzedaży, bo do transakcji potrzebny jest kupujący. KNF przypomina, że wycofanie pieniędzy z takiej inwestycji może być utrudnione i potrwać dłużej, niż się zakłada.
Kamil sprzedaje obligacje po spadku kursu
Przykład: Kamil ma 34 lata. Kupuje dwie obligacje o wartości nominalnej 1000 zł po kursie 100. Płaci łącznie 2000 zł oraz 5 zł prowizji. Potem stopy procentowe rosną, a kurs spada do 95. Ze sprzedaży obligacji Kamil dostaje 1900 zł, od czego musi jeszcze odjąć 5 zł prowizji. Ostatecznie zostaje mu 1895 zł – to 110 zł mniej, niż wydał, nie licząc odsetek.
Skalę takich zmian pokazuje indeks obligacji skarbowych notowanych na rynku, który uwzględnia ceny i odsetki. W latach 2007–2025 indeks spadł dwa razy: w 2021 r. o 9,7%, a w 2022 r. o 5,0%. Od października 2021 r. do września 2022 r. NBP podniósł stopę referencyjną z 0,1% do 6,75%.
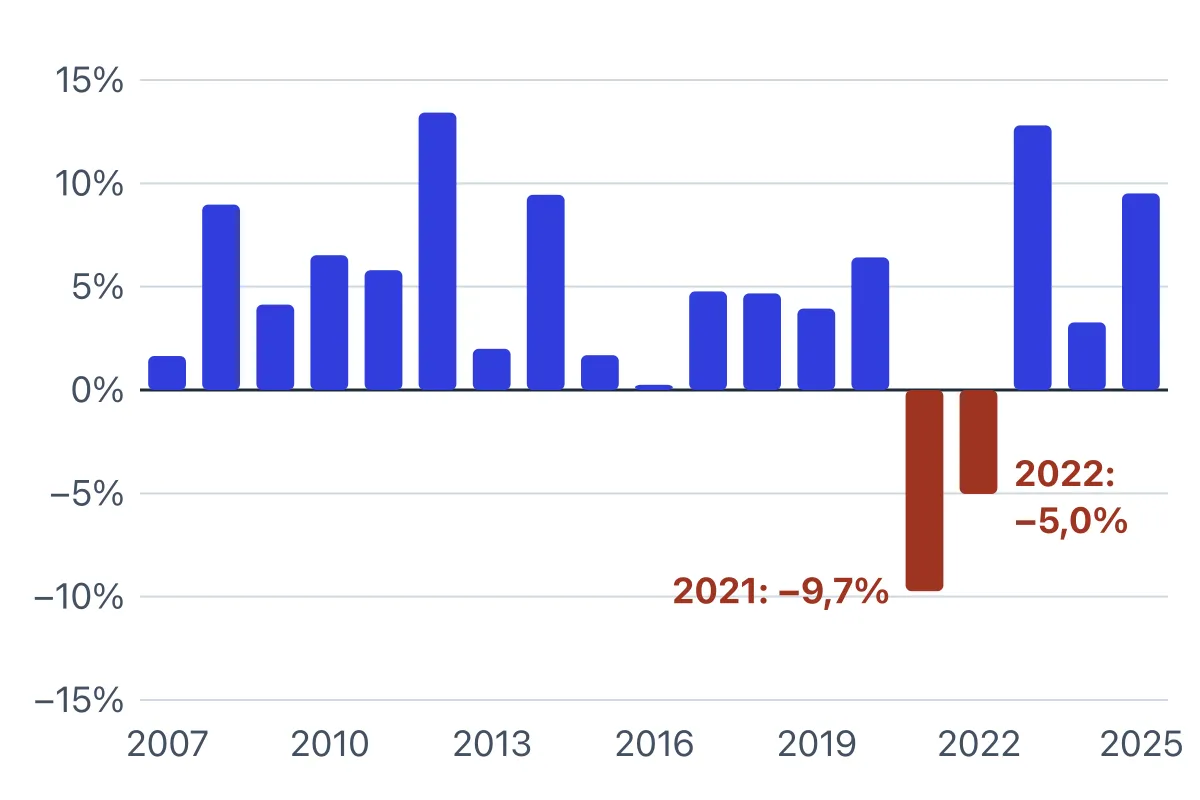
Roczna zmiana indeksu obligacji skarbowych notowanych na rynku w latach 2007–2025. Indeks uwzględnia ceny i odsetki obligacji skarbowych o stałym oprocentowaniu i zerokuponowych. Nie obejmuje obligacji oszczędnościowych, prowizji ani podatku. To dane historyczne, nie prognoza. Źródło: Giełda Papierów Wartościowych w Warszawie (GPW), archiwum notowań, indeks TBSP, wartości z ostatniej sesji lat 2006–2025 (2008: wartość z 30.12.2008); obliczenia własne
Podatki i ochrona przy obligacjach notowanych
Za każdą transakcję na giełdzie trzeba zapłacić prowizję zgodną z tabelą opłat danej firmy maklerskiej. Podatek 19% od odsetek od obligacji zapisanych na rachunku maklerskim w Polsce pobiera zwykle firma prowadząca ten rachunek. Zysk albo stratę ze sprzedaży przed wykupem należy rozliczyć samodzielnie w zeznaniu PIT-38 – prowizję można wtedy potraktować jako koszt (broszura Ministerstwa Finansów (plik PDF, otwiera się w nowej karcie)).
Gwarancja depozytów BFG nie obejmuje także tych obligacji. Gdy firma prowadząca rachunek upadnie albo nie może oddać klientom ich pieniędzy i papierów wartościowych, uruchamiany jest system rekompensat (otwiera się w nowej karcie) Krajowego Depozytu Papierów Wartościowych (KDPW). Wiąże się on jednak z limitem zwrotów. Nie pokrywa również strat z inwestycji poniesionych np. w efekcie spadku ceny. Limity i warunki działania systemu rekompensat opisuje artykuł „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie).
Jedno ćwiczenie przed decyzją
Zanim podejmiesz decyzję, zapisz emitenta interesujących Cię obligacji oraz dzień wykupu. Zastanów się, czy pieniądze nie będą Ci potrzebne wcześniej, co może się wiązać z koniecznością wcześniejszego wykupu i dodatkowej opłaty. Wykonaj kalkulację dla drogi, która dotyczy tych obligacji: wcześniejszego wykupu z opłatą albo sprzedaży po bieżącej cenie. Dopisz koszty, kwotę podatku, czas oczekiwania i ostateczną kwotę w gorszym scenariuszu. Brak danych zapisz jako pytanie, nie jako zero.
Potem wróć do tekstu o celu i zasadach porównywania ofert (otwiera się w nowej karcie). Więcej na temat kosztów, podatków, ryzyka i dostępu do oszczędności przeczytasz w artykule omawiającym warunki oferty (otwiera się w nowej karcie).
Źródła
- KNF — Obligacje (K. Jajuga, wyd. II, 2006) (plik PDF, otwiera się w nowej karcie)
- KNF — Obligacje i akcje (K. Jajuga, wyd. III, 2009) (plik PDF, otwiera się w nowej karcie)
- KNF — Inwestuj świadomie: obligacje (otwiera się w nowej karcie)
- KNF — Inwestuj świadomie (otwiera się w nowej karcie)
- Ustawa o obligacjach, tekst jednolity Dz.U. 2025 poz. 1667 (plik PDF, otwiera się w nowej karcie)
- Ustawa o finansach publicznych, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Obligacje skarbowe (obligacjeskarbowe.pl) (otwiera się w nowej karcie)
- Ministerstwo Finansów — Bieżąca oferta obligacji skarbowych (otwiera się w nowej karcie)
- List emisyjny nr 99/2026 (obligacje 10-letnie EDO1036) z 21.09.2026 (plik PDF, otwiera się w nowej karcie)
- List emisyjny nr 98/2026 (obligacje 4-letnie COI1030) z 21.09.2026 (plik PDF, otwiera się w nowej karcie)
- List emisyjny nr 100/2026 (rodzinne obligacje 6-letnie ROS1032) z 21.09.2026 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Obligacje skarbowe: najczęściej zadawane pytania (otwiera się w nowej karcie)
- Ministerstwo Finansów — Informator obligacyjny (otwiera się w nowej karcie)
- Ministerstwo Finansów — Obligacje roczne ROR, 3-letnie TOS, 4-letnie COI i 10-letnie EDO (strony ofert) (otwiera się w nowej karcie)
- BFG — Sprawdź, co gwarantujemy (otwiera się w nowej karcie)
- GPW — Rynek obligacji Catalyst: o rynku (otwiera się w nowej karcie)
- GPW — Obligacje na rynku Catalyst. Przewodnik dla inwestorów (2011) (plik PDF, otwiera się w nowej karcie)
- GPW — Archiwum notowań (otwiera się w nowej karcie)
- GPW — karta indeksu obligacji skarbowych TBSP (otwiera się w nowej karcie)
- NBP — Podstawowe stopy procentowe, archiwum (plik XML) (otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 ze zm. (plik PDF, otwiera się w nowej karcie)
- Ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Broszura informacyjna do zeznania PIT-38 za 2025 r. (plik PDF, otwiera się w nowej karcie)
- KDPW — System rekompensat (otwiera się w nowej karcie)
- KDPW — Investor Compensation Scheme (otwiera się w nowej karcie)