Konto oszczędnościowe i lokata to dwa rodzaje rachunków, które prowadzi bank albo spółdzielcza kasa oszczędnościowo-kredytowa (SKOK). Prawo bankowe, które dotyczy banków, nazywa je rachunkiem oszczędnościowym i rachunkiem terminowej lokaty oszczędnościowej. Wysokość odsetek i zasady ich naliczania określa umowa.
Na początek: zastanów się, kiedy możesz potrzebować swoich oszczędności, a potem dla każdej oferty – rachunku i lokaty – sprawdź oprocentowanie, dostęp do pieniędzy, koszty i zabezpieczenia. Z artykułu o warunkach oferty (otwiera się w nowej karcie) dowiesz się, gdzie szukać tych informacji.
Konto oszczędnościowe: jak działa
Konto oszczędnościowe pozwala wpłacać i wypłacać pieniądze bez umówionego terminu. Liczba bezpłatnych wypłat w miesiącu może być jednak ograniczona. Co ważne: wypłata nie wiąże się z utratą odsetek naliczonych do tego dnia.
Oprocentowanie konta może się zmienić na zasadach opisanych w umowie. Poradnik Urzędu Komisji Nadzoru Finansowego (UKNF) (plik PDF, otwiera się w nowej karcie) zwraca uwagę, że stawka z oferty może obowiązywać np. tylko przez pierwsze 3 miesiące i tylko do określonej kwoty.
Bank dopisuje odsetki do pieniędzy na rachunku w terminach określonych w umowie – proces ten nazywa się kapitalizacją. Od tej chwili dopisane odsetki też są oprocentowane.
Lokata: jak działa
Lokata wiąże pieniądze na umówiony czas, np. trzy miesiące albo rok. Przy lokacie o stałym oprocentowaniu stawka nie zmienia się do końca tego okresu. Oprocentowanie lokaty podaje się w skali roku. Przykład UKNF: lokata na trzy miesiące z oprocentowaniem 2,4% w skali roku daje po zakończeniu odsetki równe 0,6% wpłaty (przed potrąceniem podatku).
Zerwanie lokaty przed terminem często oznacza utratę części albo całości odsetek. Sprawdź w umowie, ile odsetek otrzymasz w takim przypadku i kiedy pieniądze wrócą na Twój rachunek.
Warto pamiętać, że lokaty często odnawiają się automatycznie. Bywa, że kolejny okres ma kilkukrotnie niższe oprocentowanie niż pierwszy. Po odnowieniu pieniądze znów są związane na określony czas.
Skąd bierze się zarobek
Marta (46 lat, postać wymyślona) chce odłożyć 4000 zł na pół roku. Porównuje dwa przykładowe warianty bez opłat. Dla prostego rachunku przyjmujemy dokładnie połowę roku i dopisanie odsetek raz – na koniec.
- Konto oszczędnościowe z oprocentowaniem 4% w skali roku przez pierwsze trzy miesiące, a potem 2%. Trzy miesiące to 1/4 roku, zatem: 4000 zł × 4% × 1/4 + 4000 zł × 2% × 1/4 = 40 zł + 20 zł = 60 zł odsetek.
- Lokata na pół roku ze stałym oprocentowaniem 4% w skali roku: 4000 zł × 4% × 1/2 = 80 zł odsetek.
Zarówno w przypadku kont oszczędnościowych, jak i w przypadku lokat bank albo SKOK sam pobiera 19% podatku od odsetek, gdy je dopisuje lub wypłaca. Jego stawkę podaje Ministerstwo Finansów (otwiera się w nowej karcie), a zasady jego pobierania ustawa o podatku dochodowym od osób fizycznych (plik PDF, otwiera się w nowej karcie) (stan na 17 października 2026 r.).
Na rachunek Marty trafiają więc odsetki po potrąceniu podatku. Nie musi ich ona wpisywać do rocznego zeznania podatkowego. W naszym przykładzie będzie to odpowiednio:
- konto oszczędnościowe: 60 zł − 11,40 zł = 48,60 zł,
- lokata: 80 zł − 15,20 zł = 64,80 zł.
Wyższa kwota z lokaty to skutek założonych stawek. Przy innych stawkach kolejność może być odwrotna.
Gdyby Marta potrzebowała pieniędzy po dwóch miesiącach, wypłata z konta nie zabrałaby jej naliczonych odsetek. Przy lokacie przyjęto w przykładzie, że umowa przewiduje wtedy zwrot wpłaconej kwoty bez odsetek i bez opłat. W prawdziwej umowie trzeba to sprawdzić.
Osobiste konto inwestycyjne
Inaczej wygląda kwestia podatku dochodowego w przypadku osobistego konta inwestycyjnego (OKI). Od 1 stycznia 2027 r. konto oszczędnościowe albo lokatę w banku, ale nie w SKOK-u, będzie można prowadzić także jako OKI. Od odsetek zebranych na takim koncie bank nie pobierze 19% podatku. W zamian płaci się podatek od średniej wartości pieniędzy i inwestycji na OKI w danym roku: w 2027 r. będzie to 0,85%. Zwolnienie obejmuje m.in. pieniądze w złotych na koncie oszczędnościowym i na lokacie (z wyjątkiem lokaty strukturyzowanej). Jego limit to 25 000 zł średniej wartości w roku. Jest on wspólny dla tych pieniędzy, oszczędnościowych obligacji skarbowych i kilku innych aktywów na wszystkich OKI danej osoby. Od nadwyżki podatek płaci się bez względu na to, ile odsetek przyniosły pieniądze (ustawa o osobistych kontach inwestycyjnych (plik PDF, otwiera się w nowej karcie), stan na 17 października 2026 r.). Więcej o osobistym koncie inwestycyjnym piszemy w artykule o kontach i programach emerytalnych oraz OKI (otwiera się w nowej karcie).
Co można stracić
Nawet gdy kwota oszczędności rośnie, z czasem można kupić za nią mniej. Przyjmijmy, że zakupy, na które odkłada Marta, drożeją w tym półroczu z 4000 zł do 4080 zł. Do tych zakupów zabraknie jej 31,40 zł przy koncie oszczędnościowym i 15,20 zł przy lokacie trzymanej do końca. Gdyby zerwała lokatę po dwóch miesiącach, a odzyskane pieniądze do końca półrocza nie przyniosły już odsetek, zabrakłoby jej 80 zł. Więcej na temat tego, jak wzrost cen zmienia wartość oszczędności, dowiesz się z artykułu o inflacji (otwiera się w nowej karcie).
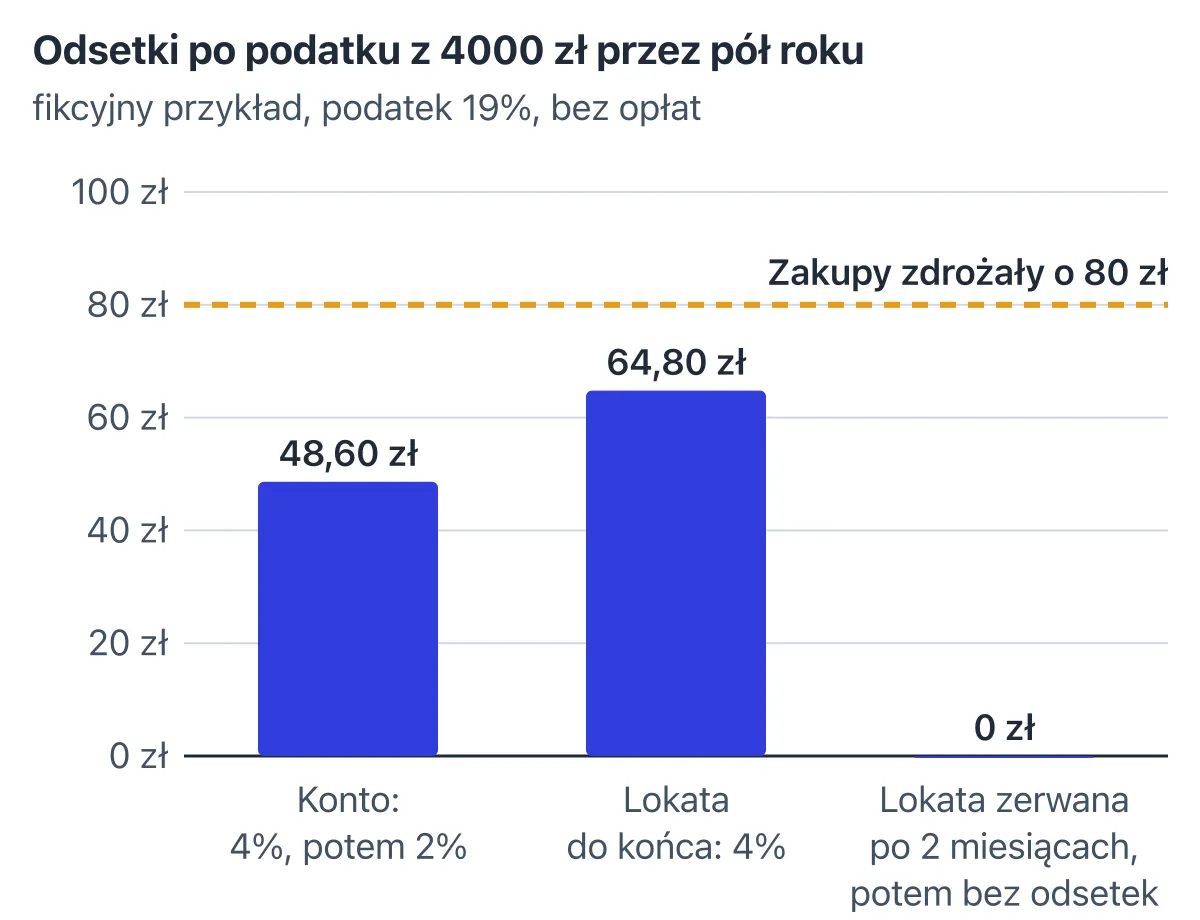
Odsetki po potrąceniu podatku a wzrost cen w ciągu pół roku. Wykres pokazuje, ile odsetek z 4000 zł zostaje po zapłaceniu podatku w trzech różnych przypadkach. Przykład, założenia jak w tekście: bez opłat, zakupy drożeją z 4000 zł do 4080 zł. Przyjęto też, że po zerwaniu lokaty odzyskane pieniądze do końca półrocza nie przynoszą odsetek. Źródło: obliczenia własne; podatek 19% według podatki.gov.pl, stan na 17 października 2026 r.
Oszczędności mogą być również zagrożone, np. gdy Komisja Nadzoru Finansowego (KNF) zawiesi działalność danego banku albo SKOK-u i do sądu trafi wniosek o jego upadłość. Na takie sytuacje został stworzony system gwarantowania depozytów, który prowadzi Bankowy Fundusz Gwarancyjny (BFG) (otwiera się w nowej karcie). Obejmuje on pieniądze na koncie oszczędnościowym i na lokacie, jeśli bank albo SKOK należy do tego systemu.
Podstawowy limit wypłat to równowartość 100 000 euro na jedną osobę w jednym banku lub SKOK-u (razem z naliczonymi odsetkami). Pieniądze danej osoby na wszystkich rachunkach w tej samej instytucji sumują się. Dlatego posiadanie kolejnej lokaty w tym samym banku nie daje prawa do większego limitu. Wypłacana w złotych kwota zależy od średniego kursu euro Narodowego Banku Polskiego (NBP) z dnia, w którym gwarancja zaczyna działać. Przez trzy miesiące od wpływu na rachunek obowiązuje wyższa ochrona – łącznie do równowartości 200 000 euro. Obejmuje ona m.in. pieniądze ze sprzedaży mieszkania, ze spadku albo z odprawy emerytalnej. Kwotę ponad 100 000 euro BFG wypłaca wtedy na wniosek złożony z odpowiednimi dokumentami (art. 24 ustawy o BFG (plik PDF, otwiera się w nowej karcie)).
Pieniądze ponad limit nie są wypłacane przez BFG; trzeba je zgłosić syndykowi (odpowiedzi BFG (otwiera się w nowej karcie)). Gwarancja pozwala klientom odzyskać zgromadzone oszczędności do wysokości limitu, ale jako kwotę w złotych, a nie to, co można za nią kupić. Dlatego nie chroni przed wzrostem cen. Stan na 17 października 2026 r.; aktualne zasady podaje bfg.pl. O limitach i wyjątkach piszemy więcej w tekście „Kto chroni Twoje pieniądze i przed czym?”.
Na co uważać przy zakładaniu konta oszczędnościowego lub lokaty
Konto oszczędnościowe i lokatę zakłada się, zawierając umowę z bankiem albo SKOK-iem, w placówce lub, jeśli instytucja to umożliwia, przez internet. SKOK przyjmuje pieniądze tylko od swoich członków, więc aby skorzystać z jego oferty, najpierw trzeba do niego wstąpić. Warto jednak pamiętać, że wpisowe i udziały członkowskie nie są objęte gwarancją BFG.
Zanim podpiszesz umowę, sprawdź cztery rzeczy.
1. Termin. Zastanów się, kiedy możesz potrzebować swoich oszczędności. Pomoże Ci to ustalić, czy kwestia dostępności pieniędzy w najbliższym czasie jest dla Ciebie istotna. Przy koncie oszczędnościowym sprawdź, czy wystarczy Ci liczba bezpłatnych wypłat; w przypadku lokaty porównaj jej termin z datą planowanego wydatku.
2. Instytucja. Znajdź w umowie albo jej wzorze pełną nazwę banku lub SKOK-u i sprawdź ją w wykazie podmiotów objętych gwarancjami BFG (otwiera się w nowej karcie). Przy niektórych instytucjach wykaz podaje też nazwy handlowe albo dawne nazwy – dwie nazwy mogą oznaczać jedną instytucję i jeden limit. W wykazie nie ma oddziałów banku z innych państw Unii Europejskiej, bo chroni je system gwarancji kraju, w którym dany bank ma siedzibę (odpowiedzi BFG (otwiera się w nowej karcie)). Pieniądze powierzone firmie niemającej zezwolenia KNF na przyjmowanie depozytów nie są objęte gwarancją, nawet jeśli firma nazywa swoją ofertę lokatą. Więcej o gwarancji i jej granicach znajdziesz w artykule o ochronie pieniędzy (otwiera się w nowej karcie).
3. Rodzaj umowy. Umowa podpisana w placówce banku nie musi być umową z bankiem. Instytucja może tylko pośredniczyć np. w sprzedaży jednostek funduszy albo ubezpieczeń, a tych gwarancja nie obejmuje. W ofercie łączonej, m.in. w przypadku lokaty połączonej z zakupem jednostek funduszu, gwarancja BFG obejmuje tylko pieniądze zgromadzone na lokacie. W lokacie strukturyzowanej bank zwraca w terminie całą wpłaconą kwotę, ale odsetki zależą np. od kursu walut albo indeksu giełdowego i może ich nie być wcale. Gwarancja obejmuje tu wpłaconą kwotę, a odsetki tylko te, które według umowy były już należne, zanim gwarancja zaczęła działać.
4. Umowa i tabela opłat. Przy koncie oszczędnościowym sprawdź, jak długo i do jakiej kwoty obowiązuje podane oprocentowanie oraz ile wypłat w miesiącu jest bezpłatnych. Umowa lokaty w banku powinna podawać wysokość oprocentowania, warunki, w jakich bank może je zmienić, oraz termin wypłaty lub kapitalizacji odsetek. Powinna też podawać zasady rozwiązania umowy, czyli także zerwania lokaty (art. 52 Prawa bankowego (plik PDF, otwiera się w nowej karcie)). W SKOK-u szukaj tych samych informacji w umowie i regulaminie. Bank musi publicznie ogłaszać stosowane oprocentowanie, opłaty, prowizje i terminy kapitalizacji (art. 111 Prawa bankowego (plik PDF, otwiera się w nowej karcie)), więc poproś o tabelę opłat i prowizji. Sprawdź też, czy do założenia lokaty potrzebne jest konto w tej samej instytucji. Jeśli tak, zapisz jego opłaty w karcie porównania. W kalendarzu zanotuj termin zakończenia lokaty albo okresu z wyższą stawką.
Jedno ćwiczenie przed decyzją
Rozpisz dwa scenariusze dla tej samej kwoty i tego samego okresu, np. konto oszczędnościowe i lokatę albo lokatę zakończoną zgodnie z terminem i zerwaną wcześniej. Zapisz kwotę, jaką otrzymasz po potrąceniu podatku, wszystkie koszty, termin wypłaty i limit gwarancji. Jeżeli brakuje Ci jakichś danych, spisz pytania do banku albo SKOK-u.
Potem wróć do tekstu o celu i zasadach porównywania ofert (otwiera się w nowej karcie). Więcej na temat kosztów, podatków, ryzyka i dostępu do oszczędności przeczytasz w artykule omawiającym warunki oferty (otwiera się w nowej karcie).
Źródła
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- Prawo bankowe, tekst jednolity Dz.U. 2026 poz. 38 (plik PDF, otwiera się w nowej karcie)
- Ustawa o usługach płatniczych, tekst jednolity Dz.U. 2026 poz. 623 (plik PDF, otwiera się w nowej karcie)
- Ustawa o spółdzielczych kasach oszczędnościowo-kredytowych, tekst jednolity Dz.U. 2026 poz. 595 (plik PDF, otwiera się w nowej karcie)
- Ustawa o Bankowym Funduszu Gwarancyjnym, systemie gwarantowania depozytów oraz przymusowej restrukturyzacji, tekst jednolity Dz.U. 2026 poz. 620 (plik PDF, otwiera się w nowej karcie)
- BFG — Zakres przedmiotowy gwarancji (otwiera się w nowej karcie)
- BFG — Wysokość gwarancji (otwiera się w nowej karcie)
- BFG — Najczęstsze pytania i odpowiedzi (otwiera się w nowej karcie)
- BFG — Podmioty objęte gwarancjami (otwiera się w nowej karcie)
- Ministerstwo Finansów — Stawki i limity PIT (otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)