Fundusz inwestycyjny zbiera pieniądze wielu osób we wspólną pulę i lokuje ją na rynkach finansowych, np. w akcjach lub obligacjach. Każda z tych osób za swoją wpłatę dostaje jednostki uczestnictwa, czyli udziały w tej puli. Ich wartość zmienia się razem z wartością tego, co fundusz kupił, i może spaść poniżej wpłaty.
Na początek: jeśli interesuje Cię konkretny fundusz, sprawdź w jego dokumencie z kluczowymi informacjami (KID) wskaźnik ryzyka, koszty i zalecany okres inwestycji.
Co kupujesz
Polskimi funduszami inwestycyjnymi zarządzają towarzystwa funduszy inwestycyjnych (TFI), których działalność podlega nadzorowi Komisji Nadzoru Finansowego (KNF). Zgodnie z ustawą o funduszach inwestycyjnych (plik PDF, otwiera się w nowej karcie) statut funduszu musi zastrzegać, że fundusz nie gwarantuje osiągnięcia celu inwestycyjnego.
- Fundusz otwarty sprzedaje jednostki uczestnictwa i odkupuje je na żądanie uczestnika. Według KNF (otwiera się w nowej karcie) wpłaty zaczynają się zwykle od 100 zł.
- ETF, czyli fundusz notowany na giełdzie, ma odzwierciedlać zmiany wybranego indeksu, np. indeksu cen akcji największych spółek notowanych na danej giełdzie. Kupujesz go za pośrednictwem rachunku maklerskiego, podobnie jak akcje, po cenach wynikających z bieżących ofert kupna i sprzedaży.
Fundusz zamknięty zamiast jednostek uczestnictwa emituje certyfikaty inwestycyjne. Ich wykup może być możliwy tylko w określonych terminach. Certyfikaty niektórych funduszy zamkniętych, w tym polskich ETF-ów, są notowane na giełdzie.
Na Giełdzie Papierów Wartościowych w Warszawie (GPW) (otwiera się w nowej karcie) notowane są również ETF-y zagraniczne. Informacje o tym, kto zarządza funduszem i kto sprawuje nad nim nadzór, zawiera KID w części „Produkt”. Na liście GPW obok ETF-ów znajdują się także ETC i ETN – są to instrumenty dłużne emitenta, a nie fundusze.
Skąd bierze się wynik
Fundusz otwarty ustala cenę jednostki uczestnictwa w dniu wyceny. Oblicza ją, dzieląc wartość swoich aktywów pomniejszoną o zobowiązania (wartość aktywów netto) przez liczbę jednostek uczestnictwa. Dlatego w chwili składania zlecenia nie znasz dokładnej ceny, po której kupisz jednostki. Wynik inwestycji zależy głównie od różnicy między ceną jednostki w dniu zakupu a ceną w dniu jej odkupienia.
Prześledźmy to na przykładzie. Pan Robert (61 lat, postać wymyślona) wpłaca 3000 zł do funduszu otwartego, który nie pobiera opłaty manipulacyjnej. Załóżmy, że jednostka uczestnictwa kosztuje 50 zł, więc mężczyzna dostaje 60 jednostek. Opłata za zarządzanie jest już uwzględniona w kolejnych wycenach jednostki. Przyjmijmy również, że w tym roku pan Robert nie dokonuje innych transakcji, które wpłynęłyby na rozliczenie podatku.
- Cena rośnie do 55 zł. Fundusz odkupuje jednostki i wypłaca panu Robertowi 3300 zł. Dochód wynosi 300 zł. Podatek w wysokości 19%, czyli 57 zł, mężczyzna rozlicza sam w rocznym zeznaniu PIT-38. Po zapłaceniu podatku zostaje mu 3243 zł.
- Cena spada do 45 zł. Pan Robert otrzymuje 2700 zł, czyli o 300 zł mniej, niż wpłacił. Nie płaci podatku od tej transakcji, ale nadal musi złożyć zeznanie PIT-38.
Co możesz stracić
Wartość jednostek uczestnictwa może spaść poniżej wpłaconej kwoty. KNF przypomina (otwiera się w nowej karcie), że nawet fundusze inwestujące w obligacje mogą okresowo przynosić straty, a wyniki osiągnięte w przeszłości nie gwarantują zysków w przyszłości.
Fundusz zwykle rozkłada środki między wiele papierów wartościowych, dzięki czemu jego wyniki w mniejszym stopniu zależą od sytuacji jednej spółki. Jak wskazuje KNF (plik PDF, otwiera się w nowej karcie), podczas spadków na całym rynku akcji (bessy) także taki portfel może tracić na wartości. Jeśli fundusz inwestuje w walutach obcych, na wynik wyrażony w złotych wpływają również zmiany kursów walut.
Niektóre ETF-y mają przynosić zyski, gdy indeks spada (tzw. ETF-y typu short), albo zmieniać swoją wartość silniej niż indeks (ETF-y z dźwignią). Dźwignia zwiększa zarówno potencjalne zyski, jak i możliwe straty. Informację o tym, czy ETF wykorzystuje takie mechanizmy, sprawdzisz w KID.
TFI może zmienić politykę inwestycyjną funduszu, czyli zasady dotyczące tego, w co inwestuje. Nie masz na to wpływu, a nowe zasady mogą nie odpowiadać Twoim celom.
Opłaty pomniejszają wynik
Sprzedawca funduszu otwartego może pobrać opłatę manipulacyjną przy wpłacie albo odkupieniu jednostek, jeśli przewiduje to statut. Przykład KNF (otwiera się w nowej karcie): z wpłaty 100 zł przy opłacie w wysokości 5% na inwestycję przeznaczane jest 95 zł. Aby odzyskać początkową kwotę, fundusz musi wypracować zysk wynoszący około 5,26%. W przypadku ETF-u zamiast takiej opłaty płacisz prowizję maklerską.
TFI pobiera stałą opłatę za zarządzanie z aktywów funduszu przez cały okres inwestycji. Jej wysokość jest uwzględniana w cenie jednostki. Opłatę oblicza się od wartości aktywów netto, a nie od wypracowanego zysku, więc obniża ona wynik funduszu także w latach, w których przynosi on straty. W polskich funduszach otwartych ta opłata może wynieść maksymalnie 2% wartości aktywów netto rocznie (rozporządzenie Ministra Finansów (plik PDF, otwiera się w nowej karcie), stan na 17 października 2026 r.). Według KNF (otwiera się w nowej karcie) limit ten nie dotyczy funduszy zamkniętych, do których należą polskie ETF-y. Roczne koszty każdego ETF-u sprawdzisz w KID. Z aktywów funduszu pokrywane są również inne koszty, a niektóre fundusze pobierają dodatkowo opłatę za wyniki.
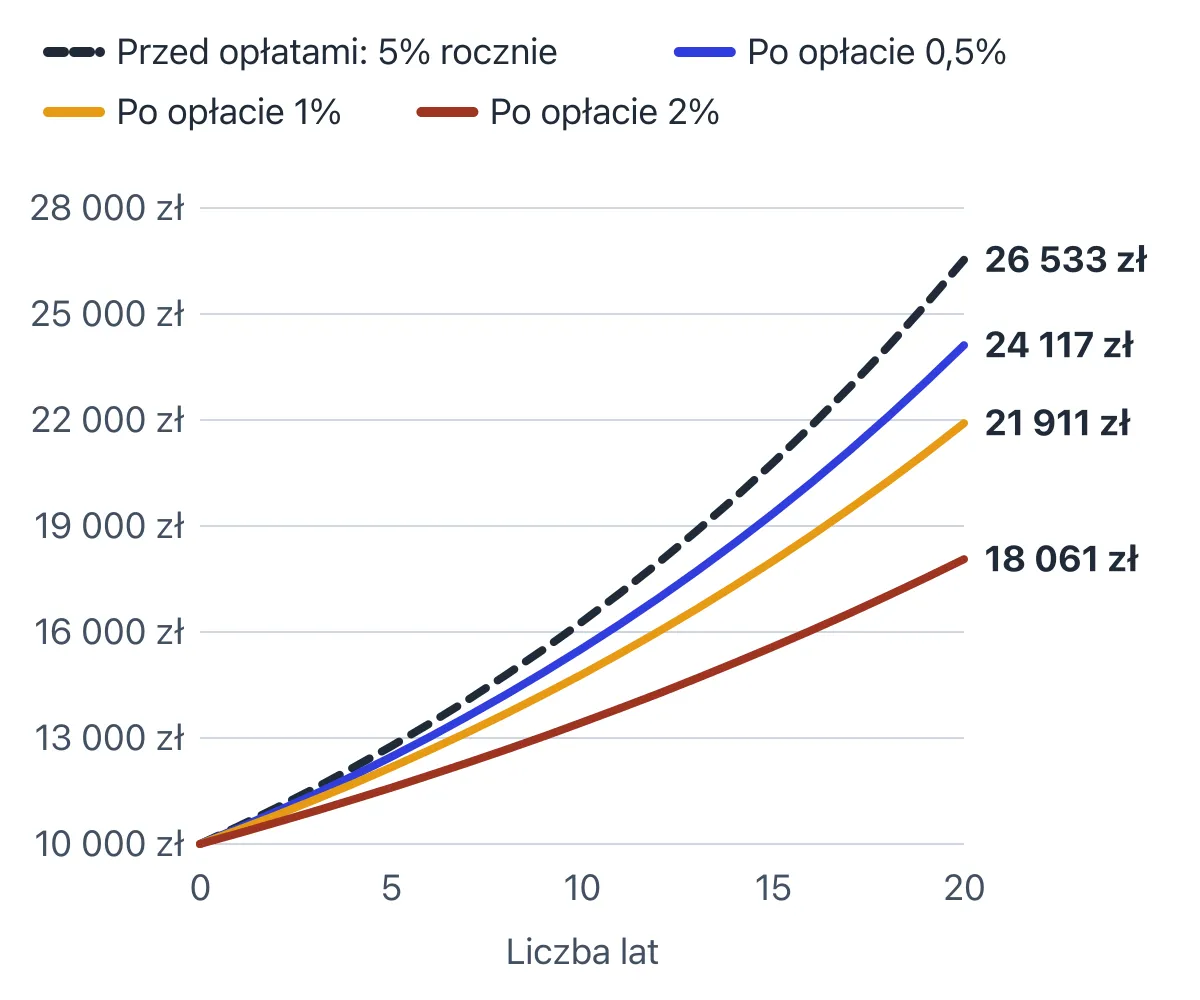
10 000 zł przy różnych rocznych opłatach. Przykład, założenia: wynik przed opłatami 5% co roku (nie jest to prognoza; w rzeczywistości wynik się zmienia i bywa ujemny). Pozostałe założenia: opłata co roku od wartości na początku roku, bez opłat manipulacyjnych, kosztów transakcyjnych i podatku; obliczenia własne
Przy opłacie w wysokości 2% suma opłat przez 20 lat wynosi 5374,07 zł. Ale końcowa wartość inwestycji jest o 8471,87 zł niższa niż wartość tej inwestycji przy braku opłat: pobrane pieniądze nie przynoszą już zysku. Niższe opłaty nie przesądzają jednak o wyniku. KNF radzi (otwiera się w nowej karcie), aby przyjrzeć się temu, w co i w jaki sposób inwestują różne fundusze.
Podatek
Od 2024 r. przy odkupieniu jednostek uczestnictwa fundusz nie pobiera podatku, lecz przesyła informację PIT-8C. Dochód obliczasz jako różnicę między przychodem z odkupienia jednostek a kosztami ich nabycia. Rozliczasz go samodzielnie w zeznaniu PIT-38 składanym od 15 lutego do 30 kwietnia następnego roku. Podatek wynosi 19%. Zeznanie składasz również wtedy, gdy poniesiesz stratę. Możesz ją odliczyć od dochodów z tego samego źródła, np. ze sprzedaży akcji, w ciągu kolejnych pięciu lat, z uwzględnieniem limitów wskazanych przez Ministerstwo Finansów (otwiera się w nowej karcie). Sprzedaż ETF rozliczasz w tym samym zeznaniu, również według stawki 19%.
Jednostki funduszy inwestycyjnych i ETF-y możesz mieć także na indywidualnym koncie emerytalnym (IKE) lub indywidualnym koncie zabezpieczenia emerytalnego (IKZE). Od 2027 r. inwestowanie będzie możliwe również na osobistym koncie inwestycyjnym (OKI). Każde z tych rozwiązań ma odrębne zasady opodatkowania, ale żadne nie chroni przed spadkiem wartości inwestycji.
Kto pilnuje aktywów i czego to nie obejmuje
Fundusz inwestycyjny utworzony w Polsce jest odrębną osobą prawną. Jego aktywa przechowuje depozytariusz, zwykle bank albo Krajowy Depozyt Papierów Wartościowych (KDPW). Nadzoruje on m.in., czy wycena aktywów funduszu i ustalanie wartości jednostki odbywają się zgodnie z prawem i statutem. Jeśli depozytariusz upadnie, aktywa funduszu nie służą do spłaty jego długów. KNF sprawuje nadzór nad TFI i depozytariuszem.
Spory dotyczące funduszy zagranicznych rozpatrują instytucje kraju, w którym fundusz ma siedzibę, zgodnie z tamtejszymi przepisami. KNF (otwiera się w nowej karcie) ostrzega, że może to utrudnić dochodzenie Twoich praw.
Te zabezpieczenia nie chronią jednak przed spadkiem wartości inwestycji. Jednostki uczestnictwa funduszy nie są objęte gwarancją Bankowego Funduszu Gwarancyjnego (BFG) (otwiera się w nowej karcie), nawet jeśli kupujesz je w banku. W przypadku ETF-ów może się zdarzyć, że niewypłacalny stanie się polski dom maklerski albo bank prowadzący działalność maklerską. Wtedy w ograniczonym zakresie może zadziałać system rekompensat prowadzony przez KDPW (otwiera się w nowej karcie). Firmę inwestycyjną z innego państwa Unii Europejskiej obejmuje co do zasady system rekompensat kraju jej siedziby. Systemy te nie pokrywają jednak strat wynikających ze spadku cen. Więcej na ten temat przeczytasz w artykule „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie).
Jak odzyskać pieniądze
Fundusz otwarty odkupuje jednostki uczestnictwa na żądanie uczestnika w terminie określonym w statucie. Następuje to nie później niż w ciągu pięciu dni roboczych od zgłoszenia (nie licząc okresu zawieszenia). Pieniądze wypłaca niezwłocznie po ich odkupieniu.
Fundusz może zawiesić odkupywanie jednostek na dwa tygodnie. Jest to możliwe, jeśli w ciągu ostatnich dwóch tygodni wartość odkupionych jednostek i jednostek, których odkupienia żądali uczestnicy, przekroczyła łącznie 10% wartości jego aktywów. Może to zrobić także wtedy, gdy z przyczyn od niego niezależnych nie da się wiarygodnie wycenić istotnej części aktywów. Za zgodą KNF zawieszenie może zostać przedłużone do dwóch miesięcy albo wypłaty mogą zostać rozłożone na raty na okres nieprzekraczający sześciu miesięcy.
ETF sprzedajesz na giełdzie podczas sesji. Otrzymana kwota zależy od cen oferowanych przez kupujących. W przypadku funduszu zamkniętego zasady i terminy wykupu certyfikatów inwestycyjnych określa statut funduszu. TFI może je zmienić.
Jak sprawdzić fundusz przed decyzją
KID ma jednolity układ w całej Unii Europejskiej. KNF zwraca uwagę (otwiera się w nowej karcie) na:
- wskaźnik ryzyka w skali od 1 do 7: 1 oznacza najniższy poziom ryzyka, ale nie jego brak. Wartości 4 i 5 wskazują stosunkowo wysokie ryzyko, typowe np. dla funduszy akcji;
- scenariusze wyników, które nie są prognozą;
- wpływ kosztów na zwrot, obliczany z uwzględnieniem najwyższych możliwych opłat manipulacyjnych;
- zalecany okres inwestycji.
Dane z KID funduszy otwartych i polskich ETF-ów możesz porównać w serwisie KNF „Wybieram fundusze” (otwiera się w nowej karcie). Sprzedawcę sprawdź w wyszukiwarce podmiotów KNF (otwiera się w nowej karcie) i na liście ostrzeżeń publicznych (otwiera się w nowej karcie).
Jedno ćwiczenie przed decyzją
KNF zaleca (otwiera się w nowej karcie), by inwestować tylko środki, które nie będą potrzebne na codzienne wydatki. Otwórz KID wybranego funduszu i zapisz, kiedy będziesz potrzebować tych pieniędzy. Następnie przepisz z dokumentu wskaźnik ryzyka, wpływ kosztów na zwrot i zalecany okres inwestycji. Wysokość opłaty manipulacyjnej sprawdź u sprzedawcy. Potem przeanalizuj przykładowy scenariusz, w którym wartość jednostek spada o 20%, i policz, ile zostanie z wpłaconej kwoty po uwzględnieniu kosztów. Brakujące informacje zapisz jako pytania, na które musisz znaleźć odpowiedź.
Następnie wróć do artykułu o celu i zasadach porównywania (otwiera się w nowej karcie). Koszty, podatki, ryzyko i dostęp do pieniędzy omówiono w artykule o warunkach oferty (otwiera się w nowej karcie).
Źródła
- KNF — Wybieram fundusze: Inwestuj świadomie (otwiera się w nowej karcie)
- KNF — Wybieram fundusze: Kluczowe informacje (KID) (otwiera się w nowej karcie)
- KNF — Inwestuj świadomie (otwiera się w nowej karcie)
- KNF — Inwestuj świadomie: fundusze (otwiera się w nowej karcie)
- KNF — Podstawowe strategie inwestowania (2009) (plik PDF, otwiera się w nowej karcie)
- Ustawa o funduszach inwestycyjnych, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Rozporządzenie Ministra Finansów z 13 grudnia 2018 r. (Dz.U. 2018 poz. 2380) (plik PDF, otwiera się w nowej karcie)
- BFG — Sprawdź, co gwarantujemy (otwiera się w nowej karcie)
- BFG — Najczęstsze pytania i odpowiedzi (otwiera się w nowej karcie)
- KDPW — System rekompensat (otwiera się w nowej karcie)
- Ustawa o obrocie instrumentami finansowymi, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- GPW — ETF, ETC i ETN (otwiera się w nowej karcie)
- GPW — komunikat o segmencie zagranicznych ETF-ów (15.12.2025) (otwiera się w nowej karcie)
- GPW Benchmark — karta indeksu WIG20 (otwiera się w nowej karcie)
- Ministerstwo Finansów — Zbycie jednostek uczestnictwa w funduszu kapitałowym (otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ustawa o IKE i IKZE, Dz.U. 2026 poz. 91 (plik PDF, otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)