Procent składany działa wtedy, gdy naliczone odsetki nie są wypłacane, tylko dodawane do oszczędności. Publikacja edukacyjna Urzędu Komisji Nadzoru Finansowego (UKNF) (plik PDF, otwiera się w nowej karcie) określa ten proces kapitalizacją. Polega on na naliczeniu odsetek i dopisywaniu ich do kapitału, czyli kwoty, od której liczone są kolejne odsetki. W efekcie w następnym okresie oblicza się je od większej kwoty, obejmującej również wcześniej dopisane odsetki.
Ostateczny wynik zależy od kilku czynników: oprocentowania, czasu oszczędzania, częstotliwości kapitalizacji, podatku i opłat. Poniżej pokazujemy, jak działa procent składany, na kilku przykładowych wyliczeniach.
Na początek: dla każdego oprocentowanego rachunku lub lokaty, na których masz oszczędności, zapisz osobno łączną kwotę zgromadzonych środków, sumę własnych wpłat i odsetki. Jeśli dopiero ustalasz, ile możesz odkładać, zacznij od artykułu o regularnym oszczędzaniu (otwiera się w nowej karcie).
Odsetki proste i składane
Załóżmy jednorazową wpłatę w wysokości 1000 zł, stałe oprocentowanie 5% w skali roku i dopisywanie odsetek raz w roku. Pomijamy podatek, opłaty i inflację.
Po pierwszym roku odsetki wynoszą 50 zł, a saldo 1050 zł. W drugim roku 5% naliczane jest już od kwoty 1050 zł, dlatego odsetki wynoszą 52,50 zł, a saldo po kolejnym roku – 1102,50 zł. Łącznie daje to 102,50 zł odsetek.
Przy odsetkach prostych odsetki za każdy rok oblicza się tylko od początkowej kwoty 1000 zł: 2 × 50 zł = 100 zł. Różnica 2,50 zł to odsetki od odsetek, czyli 5% od 50 zł dopisanych do kapitału po pierwszym roku. Według publikacji UKNF odsetki proste stosuje się najczęściej w przypadku umów zawieranych na okres nieprzekraczający roku, a odsetki składane – przy dłuższych okresach.
Znaczenie ma też częstotliwość kapitalizacji. Załóżmy to samo oprocentowanie (5% w skali roku), ale kapitalizację co miesiąc. Wtedy kwota 1000 zł wzrośnie po roku do 1051,16 zł zamiast do 1050 zł.
Co zmienia czas
Po dwóch latach różnica wynosi tylko 2,50 zł, jednak z czasem rośnie, bo odsetki od odsetek też zarabiają w kolejnych latach.
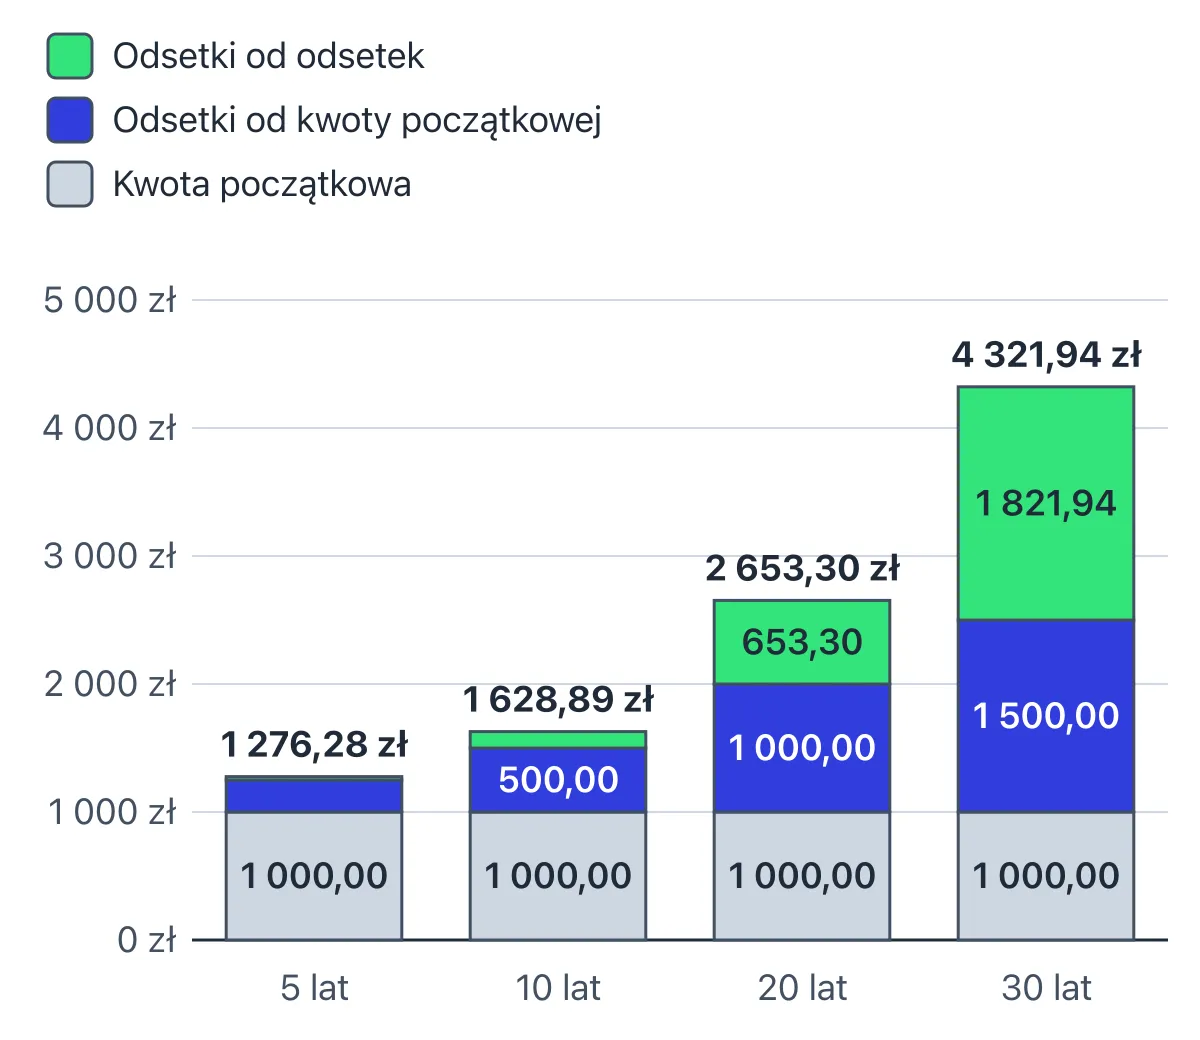
Z czego składa się kapitał po 5, 10, 20 i 30 latach oszczędzania. Przykład, założenia: kwota początkowa 1000 zł, bez dopłat i wypłat, stałe oprocentowanie 5% w skali roku, kapitalizacja raz w roku, przed podatkiem i opłatami. Źródło: obliczenia własne; wyniki ze wzoru zaokrąglone do grosza na końcu, więc przy zaokrąglaniu każdego dopisania odsetek mogą różnić się o kilka groszy
Po 30 latach odsetki od odsetek (1821,94 zł) są większe niż odsetki od samej kwoty początkowej (1500 zł). Taki wynik wymaga jednak, by przez 30 lat nie zmieniło się oprocentowanie, nikt nie wypłacał pieniędzy, a od odsetek nie pobierano podatku ani opłat. Przy podatku w wysokości 19% pobieranym co roku wartość odsetek od odsetek po 30 latach wyniosłaby 1075,50 zł. To mniej niż 1215 zł odsetek od samej kwoty początkowej. Sam czas nie gwarantuje więc zysku.
Wpłaty i odsetki to różne części wyniku
Załóżmy, że regularnie wpłacasz 100 zł na koniec każdego miesiąca. Oprocentowanie wynosi 5% w skali roku, a odsetki są dopisywane co miesiąc. Tak samo liczy kalkulator małych kwot (otwiera się w nowej karcie), ale przy oprocentowaniu 3% i 7%. Pomijamy podatek, opłaty i inflację.
- Po 5 latach: suma wpłat wyniesie 6000 zł, saldo 6800,61 zł, w tym 800,61 zł odsetek.
- Po 10 latach: suma wpłat wyniesie 12 000 zł, saldo 15 528,23 zł, w tym 3528,23 zł odsetek.
Dwa razy dłuższy okres oznacza dwa razy większą sumę wpłat, ale ponad cztery razy więcej odsetek. Mimo to większość salda po dziesięciu latach stanowią własne wpłaty: 12 000 zł z 15 528,23 zł. Dlatego porównując scenariusze, warto zapisywać sumę wpłat osobno. Wyższe saldo może wynikać przede wszystkim z tego, że wpłacono więcej.
Granice uproszczonego modelu
Przedstawione wyżej przykłady pomijają cztery czynniki, które w praktyce wpływają na końcowy wynik.
- Podatek
Od odsetek z rachunków i innych form oszczędzania pobierany jest podatek w stałej wysokości 19%, tzw. zryczałtowany (art. 30a ust. 1 pkt 3 ustawy o podatku dochodowym od osób fizycznych (otwiera się w nowej karcie), stan na 17 października 2026 r.). Stawkę tę podaje również Ministerstwo Finansów (otwiera się w nowej karcie). Podatek pobiera płatnik, np. bank, w momencie wypłaty odsetek lub postawienia ich do Twojej dyspozycji (art. 41 ust. 4 tej ustawy). Jeśli podatek jest pobierany przy każdej kapitalizacji, w kolejnych okresach odsetki naliczane są tylko od kwoty pozostałej po jego odliczeniu.
W przykładzie z wpłatą 1000 zł po 30 latach zostaje wtedy 3290,50 zł zamiast 4321,94 zł. Odsetek jest o ok. 31% mniej, a nie o 19%, ponieważ kwota pobranego podatku nie pracuje na kolejne odsetki.
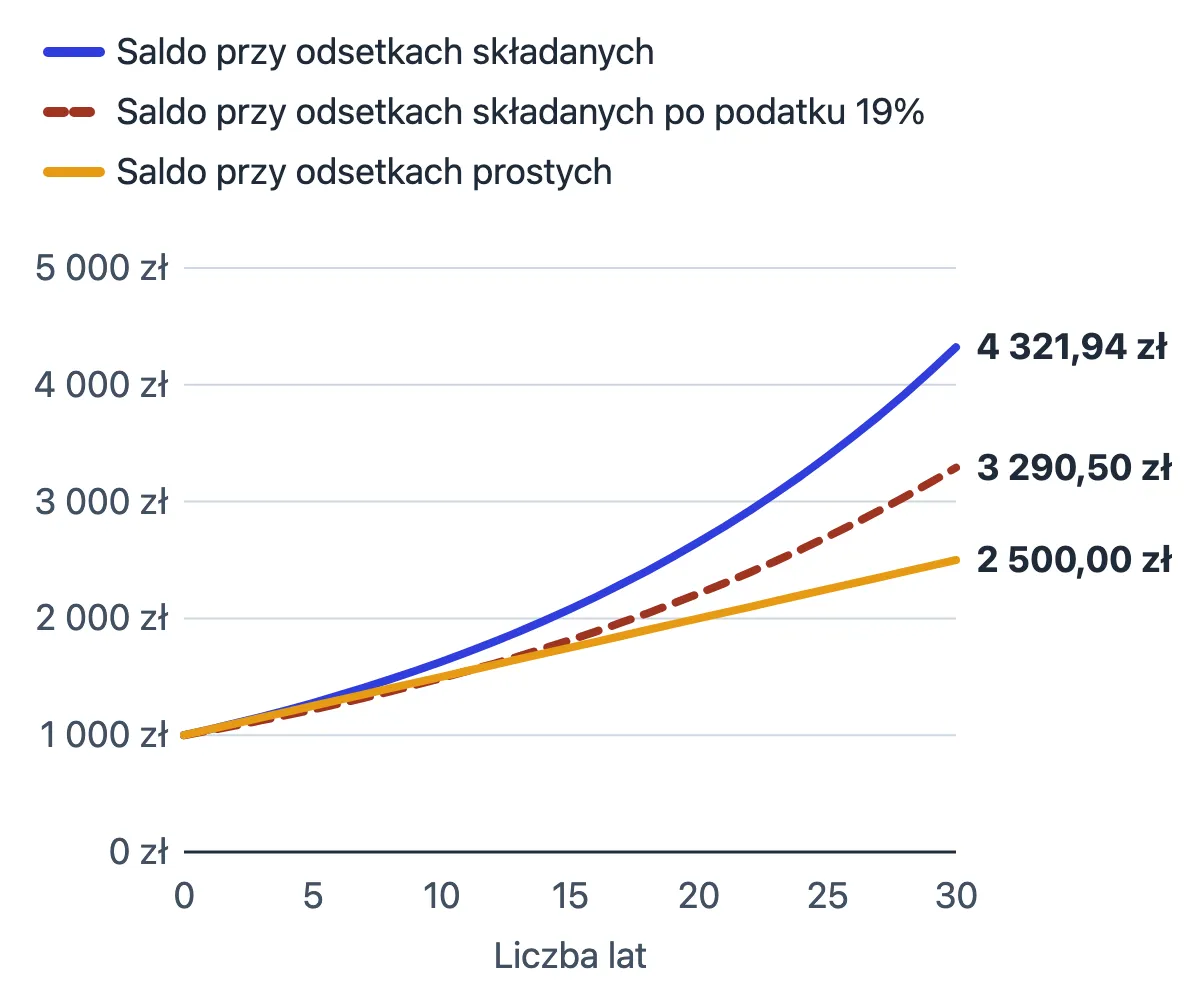
Saldo po 30 latach przy odsetkach prostych, składanych i po uwzględnieniu podatku. Przykład, założenia: kwota początkowa 1000 zł, bez dopłat i wypłat, stałe oprocentowanie 5% w skali roku, kapitalizacja raz w roku, bez opłat. Linia przerywana: saldo przy odsetkach składanych i po potrąceniu podatku 19% (stan na 17.10.2026) przy każdym dopisaniu odsetek; pozostałe linie nie uwzględniają podatku. Źródło: obliczenia własne; wyniki zaokrąglone do grosza na końcu
Niektóre konta i programy emerytalne, po spełnieniu warunków określonych w odpowiednich ustawach, podlegają innym zasadom podatkowym. Od 1 stycznia 2027 r. będzie można również korzystać z osobistego konta inwestycyjnego (OKI). Nie jest to konto emerytalne, dlatego wpłaty i wypłaty będzie można realizować w dowolnym momencie. Dochody z pieniędzy i inwestycji zgromadzonych na OKI, w tym odsetki, nie będą objęte podatkiem dochodowym. Zamiast niego będzie pobierany podatek od wartości aktywów, obliczany na podstawie średniej wartości tych pieniędzy i inwestycji, której nie obejmie zwolnienie z ustawy. W 2027 r. stawka tego podatku wyniesie 0,85% (ustawa o osobistych kontach inwestycyjnych (plik PDF, otwiera się w nowej karcie); komunikat Ministerstwa Finansów (otwiera się w nowej karcie)). Więcej szczegółów znajdziesz w artykule o kontach i programach emerytalnych oraz OKI (otwiera się w nowej karcie).
- Inflacja
Saldo wyrażone w złotych nie mówi jeszcze, ile można za tę kwotę kupić. Kalkulator małych kwot nie uwzględnia zmian cen, a w różnych latach były one bardzo różne. Według Głównego Urzędu Statystycznego (otwiera się w nowej karcie) w grudniu 2015 r. ceny były o 0,5% niższe niż rok wcześniej, a w grudniu 2022 r. o 16,6% wyższe. Więcej na ten temat przeczytasz w artykule poświęconym inflacji (otwiera się w nowej karcie).
- Zmienna stopa procentowa
Stała stopa procentowa przez 30 lat to tylko założenie, a nie obietnica. Publikacja UKNF zwraca uwagę, że oprocentowanie rachunku oszczędnościowego może obowiązywać przez określony czas, np. przez pierwsze trzy miesiące, a lokata odnawiana automatycznie może być oprocentowana według niższej stawki. W przypadku wielu form inwestowania stopa procentowa nie jest z góry ustalona, a według UKNF (otwiera się w nowej karcie) każda inwestycja wiąże się z ryzykiem poniesienia strat.
- Opłaty
Opłata naliczana od wartości oszczędności działa podobnie jak procent składany, ale w odwrotnym kierunku. Załóżmy, że raz w roku po dopisaniu odsetek pobierana jest opłata w wysokości 1% zgromadzonej kwoty. W takim przypadku z 1000 zł po 30 latach zostanie 3196,94 zł zamiast 4321,94 zł, jeszcze przed uwzględnieniem podatku.
Porównaj dwa okresy w kalkulatorze
W kalkulatorze małych kwot (otwiera się w nowej karcie) w dziale Pierwsze kroki i budżet wpisz miesięczną wpłatę: w polu „Cena” 100 zł, w polu „Ile razy” 1, a w polu „Jak często” wybierz „w miesiącu”. Kalkulator pokaże od razu okresy 3, 5 i 10 lat. Pierwsza kolumna z kwotami to suma wpłat, a kolumny „przy 3%” i „przy 7%” to saldo przy takiej stałej stopie w skali roku. Dla 5 i 10 lat zapisz sumę wpłat i odsetki, czyli różnicę między saldem a sumą wpłat. Porównaj, ile razy wzrosła suma wpłat, a ile razy odsetki.
Kalkulator działa inaczej, niż pokazuje przykład z jednorazową wpłatą 1000 zł. Nie ma pola do wpisania kwoty początkowej, zakłada wpłaty na koniec każdego miesiąca i kapitalizację odsetek co miesiąc. Pokazuje kwoty przed podatkiem: od odsetek pobiera się jeszcze 19% podatku. Znaczenie ma też moment poboru podatku. Przykład: wpłaty 100 zł miesięcznie przez dziesięć lat przy oprocentowaniu 5% dają po podatku pobranym raz, na końcu, około 14 858 zł. Natomiast po podatku pobieranym przy każdym dopisaniu odsetek, czyli co miesiąc, dają około 14 764 zł. Oprocentowanie 3% i 7% w kalkulatorze to założenia, a nie obietnica wyniku. Narzędzie nie uwzględnia też inflacji, opłat, przerw we wpłatach ani zmian oprocentowania.
Więcej informacji na temat tego, jak odsetki, podatek i inflacja wpływają na zgromadzoną kwotę, znajdziesz w artykule o podatku i inflacji (otwiera się w nowej karcie).
Źródła
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (otwiera się w nowej karcie)
- Ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Osobiste Konta Inwestycyjne: nowa możliwość inwestowania i oszczędzania (otwiera się w nowej karcie)
- Ministerstwo Finansów — Stawki i limity PIT (otwiera się w nowej karcie)
- GUS — Miesięczne wskaźniki cen towarów i usług konsumpcyjnych od 1982 r. (otwiera się w nowej karcie)
- UKNF — Wybieram fundusze (otwiera się w nowej karcie)