Oszczędności można stracić z różnych powodów. Instytucja, w której są pieniądze, może upaść. Cena akcji albo jednostek funduszu może spaść. Ceny mogą rosnąć szybciej niż odsetki. Oszust może nakłonić do przelewu.
Publiczne zabezpieczenia dotyczą głównie pierwszego zdarzenia: upadku banku, spółdzielczej kasy oszczędnościowo-kredytowej (SKOK-u) albo firmy prowadzącej rachunki maklerskie, w dodatku tylko do określonego limitu. W tym artykule tłumaczymy, jak to wygląda także w pozostałych przypadkach.
Na początek: wypisz, gdzie są ulokowane Twoje pieniądze i z jakimi instytucjami masz podpisane umowy.
Ochrona pieniędzy – możliwości i ograniczenia
Zestawienie pokazuje, co może chronić pieniądze w poszczególnych formach przechowywania i inwestowania, a przed czym nie chroni (stan prawny na 17 października 2026 r.).
- Akcje na rachunku maklerskim
Rodzaj zabezpieczenia: system rekompensat; jest wykorzystywany, gdy firma prowadząca rachunek upadnie albo nie może oddać klientom ich pieniędzy i papierów wartościowych. Limit przysługujący jednej osobie w jednej firmie to 20 100 euro.
Ograniczenia ochrony: system nie chroni przed spadkiem ceny i upadłością spółki.
- Fundusze inwestycyjne
Rodzaj zabezpieczenia: aktywa przechowuje depozytariusz, są one niezależne od majątku firmy, która zarządza funduszem; nadzór Komisji Nadzoru Finansowego (KNF).
Ograniczenia ochrony: system nie chroni kapitału przed spadkiem wartości jednostek; gwarancja depozytów ich nie obejmuje.
- Gotówka w domu
Rodzaj zabezpieczenia: brak.
Ograniczenia ochrony: przechowywanie pieniędzy w domu nie zapewnia ochrony przed kradzieżą, zniszczeniem czy wzrostem cen.
- Konta i programy emerytalne, od 2027 r. także osobiste konto inwestycyjne
Rodzaj zabezpieczenia: zależy od tego, kto prowadzi konto i w czym są ulokowane pieniądze.
Ograniczenia ochrony: system nie chroni przed spadkiem wartości; ulga podatkowa nie zabezpiecza przed stratą.
- Konto i lokata w banku lub SKOK-u
Rodzaj zabezpieczenia: gwarancja depozytów do równowartości 100 000 euro na osobę w jednej instytucji.
Ograniczenia ochrony: system nie chroni przed wzrostem cen czy przelewem zleconym oszustowi.
- Oszczędnościowe obligacje skarbowe
Rodzaj zabezpieczenia: spłata zależy od Skarbu Państwa, który odpowiada za nią całym majątkiem.
Ograniczenia ochrony: zabezpieczenie nie chroni przed wzrostem cen, jeśli odsetki za nim nie nadążą, ani przed opłatą za wcześniejszy wykup; gwarancja depozytów nie obejmuje obligacji.
- Złoto fizyczne
Rodzaj zabezpieczenia: brak.
Ograniczenia ochrony: ulokowanie oszczędności w złocie nie chroni ich przed spadkiem wartości, kradzieżą; gwarancja depozytów nie obejmuje złota.
Depozytariusz to osobna instytucja, która przechowuje pieniądze i papiery funduszu. Fundusz jest odrębną osobą prawną, więc jego majątek nie należy do zarządzającej nim firmy (art. 3, 4 i 72 ustawy o funduszach inwestycyjnych (plik PDF, otwiera się w nowej karcie)). Nie chroni to jednak przed spadkiem wartości jednostek.
Indywidualne konto emerytalne (IKE) może prowadzić bank, dobrowolny fundusz emerytalny, firma maklerska, fundusz inwestycyjny albo zakład ubezpieczeń. IKE prowadzone jako rachunek w banku obejmuje gwarancja depozytów. W innych instytucjach ochrona zależy od tego, w czym są ulokowane pieniądze. Wyjaśnienie nazw kont i programów znajdziesz w artykule o kontach i programach emerytalnych (otwiera się w nowej karcie).
Gwarancja depozytów w bankach i SKOK-ach
System gwarantowania depozytów prowadzi Bankowy Fundusz Gwarancyjny (BFG). Obejmuje banki z siedzibą w Polsce (poza Bankiem Gospodarstwa Krajowego i bankami hipotecznymi), SKOK-i oraz – na określonych warunkach – oddziały banków spoza Unii Europejskiej. Z gwarancji można zwykle skorzystać, gdy KNF zawiesi działalność danego banku lub SKOK-u i do sądu trafi wniosek o jego upadłość. Działa też ona wtedy, gdy wniosek o upadłość złoży sam BFG, który prowadzi przymusową restrukturyzację banku lub SKOK-u. Nie obejmuje jednak ochrony przed spadkiem wartości inwestycji ani wzrostem cen.
BFG wypłaca pieniądze co do zasady w ciągu siedmiu dni roboczych. Dłużej może to trwać m.in. w przypadku wypłat z kont emerytalnych prowadzonych w banku, kwot przekraczających standardowy limit i pieniędzy, co do których są wątpliwości lub toczy się spór sądowy.
Limit gwarantowanych środków (otwiera się w nowej karcie) wypłacanych przez BFG wynosi 100 000 euro na jedną osobę. Dotyczy on oszczędności zgromadzonych przez tę osobę na wszystkich rachunkach w jednym banku lub SKOK-u razem z naliczonymi odsetkami. Euro przelicza się na złote zgodnie z kursem średnim Narodowego Banku Polskiego (NBP) z dnia, w którym gwarancja zaczyna działać. Należy przy tym pamiętać, że jeden bank może funkcjonować pod kilkoma nazwami handlowymi. Wykaz BFG (otwiera się w nowej karcie) podaje je wszystkie, ale klientowi przysługuje jeden limit. Pieniędzy ponad jego wartość BFG nie wypłaca – trzeba je zgłosić syndykowi, czyli osobie, którą sąd wyznacza do prowadzenia postępowania upadłościowego.
Przez trzy miesiące od dnia wpływu środków na rachunek obowiązuje podwyższony limit gwarancji dla niektórych rodzajów depozytów. To m.in. pieniądze ze spadku i ze sprzedaży mieszkania lub domu poza działalnością gospodarczą. W takich przypadkach liczy się łączna kwota gwarantowana przez BFG wraz z pozostałymi środkami zgromadzonymi przez daną osobę w tej samej instytucji. Może ona wynieść maksymalnie równowartość 200 000 euro. Wypłata środków przekraczających standardowy limit jest zlecana po złożeniu wniosku oraz przedstawieniu oświadczenia i dokumentów, które potwierdzają źródło pochodzenia pieniędzy. Po upływie trzech miesięcy obowiązuje standardowy limit gwarancji.
Gwarancjami BFG (otwiera się w nowej karcie) nie są objęte akcje, obligacje, także skarbowe, ani jednostki funduszy, nawet gdy bank lub SKOK pośredniczy w ich sprzedaży. Pieniądze w oddziale banku z innego państwa Unii Europejskiej chroni system gwarancji kraju, w którym dany bank ma siedzibę, a nie BFG.
System rekompensat przy rachunkach maklerskich
W Polsce rachunki maklerskie prowadzi dom maklerski albo bank, który ma zezwolenie na działalność maklerską. Tego rodzaju podmioty muszą trzymać pieniądze klientów oddzielnie od własnego majątku. Gdy instytucja upadnie, pieniądze inwestorów nie idą na spłatę jej długów, czyli nie wchodzą do masy upadłości (art. 73 ustawy o obrocie instrumentami finansowymi (plik PDF, otwiera się w nowej karcie)). To oddzielenie nie chroni jednak oszczędności przed spadkiem cen papierów na rachunku.
Na wypadek gdyby mimo to pieniądze lub papiery wartościowe przepadły, istnieje system rekompensat (otwiera się w nowej karcie) prowadzony przez Krajowy Depozyt Papierów Wartościowych (KDPW) pod nadzorem KNF. Uruchamia go m.in. upadłość firmy albo stwierdzenie przez KNF, że firma nie może oddać klientom ich pieniędzy i papierów. Według art. 139 ustawy o obrocie instrumentami finansowymi z systemu rekompensat oddawane są klientom środki w wysokości 100% do równowartości 3000 euro. Powyżej tej kwoty wypłacane jest 90% nadwyżki, przy czym system bierze pod uwagę najwyżej 22 000 euro utraconych środków. Najwyższa wypłata to zatem 20 100 euro na osobę w jednej firmie – bez względu na liczbę rachunków. Na wypłatę można jednak długo czekać: syndyk ma do sześciu miesięcy na sporządzenie listy uprawnionych. Resztę kapitału można próbować odzyskać bezpośrednio od tej firmy albo w postępowaniu upadłościowym.
System KDPW obejmuje firmy, które mają zezwolenie KNF. Jeśli instytucja ma siedzibę za granicą, jej klientów chroni co do zasady system rekompensat tego kraju, w którym ma ona swoją siedzibę. Działa on na swoich zasadach i ma swój limit.
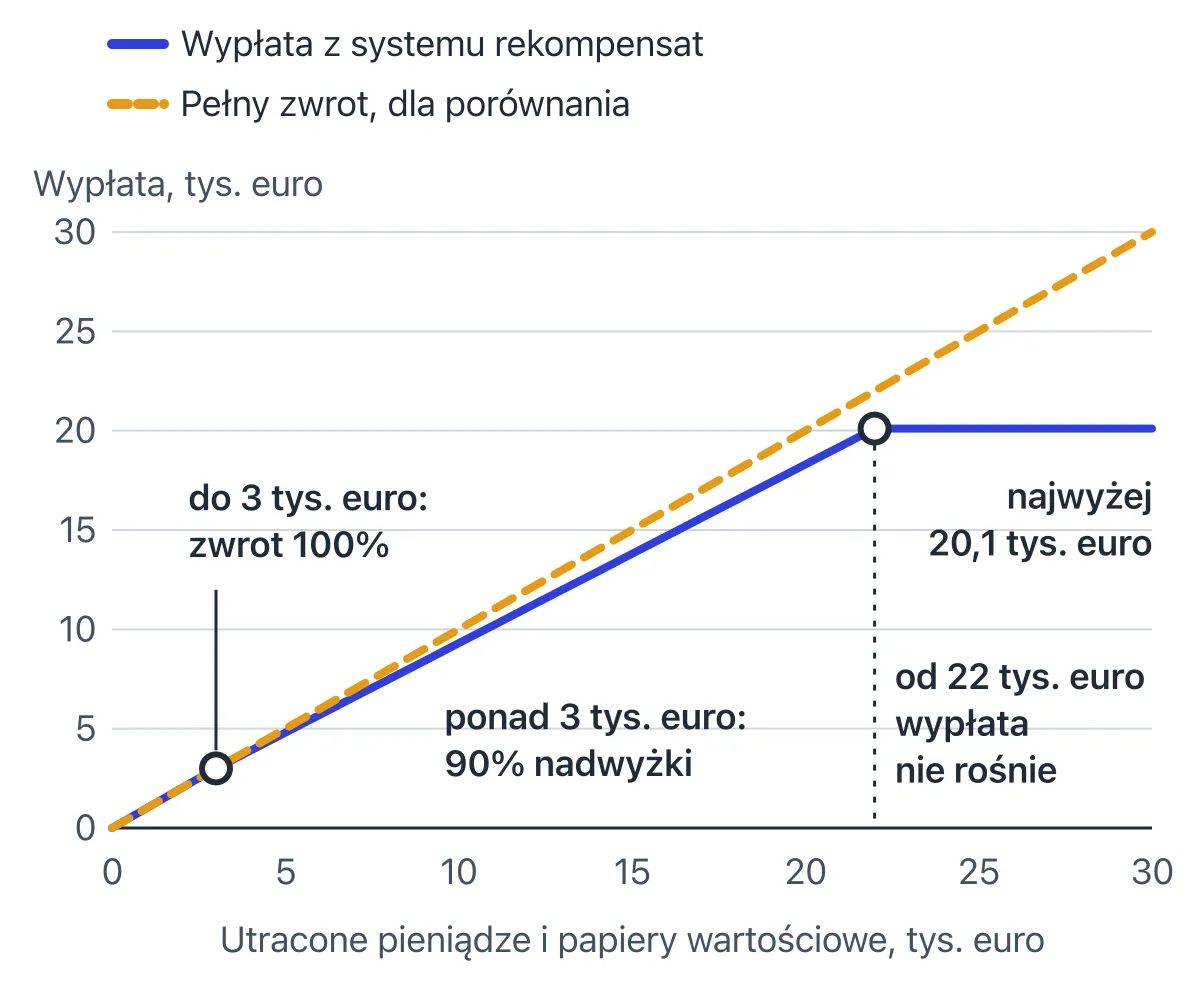
Wypłaty z systemu rekompensat. Wykres przedstawia wypłatę dla jednej osoby w jednej firmie prowadzącej rachunek maklerski. Euro przelicza się po kursie średnim Narodowego Banku Polskiego z dnia zdarzenia, które uruchamia wypłaty, np. ogłoszenia upadłości. Źródło: art. 139 ustawy o obrocie instrumentami finansowymi, stan na 17 października 2026 r.; obliczenia własne
System rekompensat nie chroni przed spadkiem cen akcji ani upadłością spółki. Obejmuje tylko te pieniądze i papiery wartościowe, które przepadły w firmie prowadzącej rachunek maklerski. KDPW zaznacza (otwiera się w nowej karcie), że straty z inwestycji nie są objęte systemem rekompensat.
Nadzór KNF to nie gwarancja wyniku
Przed powierzeniem swoich oszczędności określonej instytucji warto sprawdzić, czy znajduje się ona w wyszukiwarce podmiotów KNF (otwiera się w nowej karcie). Wpis na tej liście dotyczy określonej działalności i nie jest obietnicą zysku. Pieniądze powierzone firmie bez zezwolenia KNF nie są objęte ani gwarancją BFG, ani systemem rekompensat. Komisja Nadzoru Finansowego przypomina, że nie ma bezpiecznych inwestycji (otwiera się w nowej karcie), i nie ocenia ryzyka (otwiera się w nowej karcie) zakupu papierów wartościowych.
Warto również sprawdzić listę ostrzeżeń publicznych KNF (otwiera się w nowej karcie). Są na niej m.in. firmy, w sprawie których komisja złożyła zawiadomienie o podejrzeniu przestępstwa. Brak danej instytucji na liście nie zwalnia ze sprawdzenia jej w innych źródłach.
Przelew zlecony oszustowi
Gwarancja depozytów i system rekompensat nie obejmują przypadków, w których utrata oszczędności nastąpiła w wyniku przelania pieniędzy oszustowi. Ustawa o usługach płatniczych chroni przed transakcjami przeprowadzanymi bez zgody klienta (nieautoryzowanymi). Bank co do zasady zwraca ich kwotę do końca następnego dnia roboczego po zgłoszeniu. Przelew zlecony samodzielnie – nawet pod presją oszusta – zwykle jest autoryzowany, w związku z czym w takich sytuacjach bank nie ma obowiązku przeprowadzenia zwrotu. Urząd Ochrony Konkurencji i Konsumentów zaznacza (otwiera się w nowej karcie) jednak, że samo zatwierdzenie operacji w aplikacji nie przesądza o świadomej zgodzie.
Jeśli spotka Cię podobna sytuacja, działaj od razu: skontaktuj się z bankiem przez oficjalny kanał, złóż reklamację i zgłoś przestępstwo (otwiera się w nowej karcie) na policji lub w prokuraturze. Po odrzuconej reklamacji możesz złożyć wniosek do Rzecznika Finansowego (otwiera się w nowej karcie). Więcej informacji na temat sprawdzania warunków oferty przed realizacją przelewu znajdziesz w artykule poświęconym warunkom oferty (otwiera się w nowej karcie).
Jedna osoba, trzy zdarzenia
Pani Grażyna (58 lat, postać wymyślona) ma w jednym banku 8000 zł na koncie i lokatę 30 000 zł z odsetkami 450 zł. Posiada też akcje warte 12 000 zł na rachunku maklerskim i 2000 zł gotówki w domu.
- Bank upada. Gwarancja obejmuje sumę z obu rachunków: 8000 zł + 30 000 zł + 450 zł = 38 450 zł. Kwota mieści się w określonym przepisami limicie, więc BFG wypłaci pani Grażynie całość.
- Ceny akcji spadają o 15%. Akcje początkowo są warte 12 000 zł, a po spadku 12 000 zł × 0,85 = 10 200 zł, czyli o 1800 zł mniej. Firma prowadząca rachunek działa, więc system rekompensat nie pomoże.
- Ceny zakupów rosną w ciągu roku o 4%. Zakupy za 2000 zł kosztują teraz 2080 zł. Pani Grażyna w dalszym ciągu ma 2000 zł w gotówce, a pieniądze w banku rosną tylko o odsetki. Żaden system tego nie wyrówna.
Ćwiczenie: mapa Twoich zabezpieczeń
Podziel kartkę na trzy kolumny. W pierwszej zapisz, gdzie obecnie są zgromadzone Twoje pieniądze. W drugiej – jaką ochroną są objęte i czy wiążą się z nią jakieś limity. W trzeciej kolumnie napisz, czego zabezpieczenia nie obejmują. Puste pole oznacza, że daną kwestię trzeba sprawdzić, a nie, że ryzyka nie ma. Do tabeli wpisz pełną nazwę instytucji z umowy, nie nazwę aplikacji czy marki, i sprawdź ją w wykazie BFG (otwiera się w nowej karcie) albo wyszukiwarce KNF.
Źródła
- BFG — Wysokość gwarancji (otwiera się w nowej karcie)
- BFG — Najczęstsze pytania i odpowiedzi (otwiera się w nowej karcie)
- BFG — Sprawdź, co gwarantujemy (otwiera się w nowej karcie)
- BFG — Pozostałe zasady gwarantowania depozytów (otwiera się w nowej karcie)
- BFG — Podmioty objęte gwarancjami (otwiera się w nowej karcie)
- Ustawa o Bankowym Funduszu Gwarancyjnym, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Prawo upadłościowe, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- KDPW — System rekompensat (otwiera się w nowej karcie)
- KDPW — Investor Compensation Scheme (otwiera się w nowej karcie)
- Ustawa o obrocie instrumentami finansowymi, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Komisja Europejska — Investor compensation schemes (otwiera się w nowej karcie)
- Ustawa o funduszach inwestycyjnych, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- KNF — Wybieram fundusze (otwiera się w nowej karcie)
- Ustawa o finansach publicznych, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Informator obligacyjny (otwiera się w nowej karcie)
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)
- KNF — Inwestuj świadomie (otwiera się w nowej karcie)
- KNF — Zakres nadzoru nad emitentami (otwiera się w nowej karcie)
- KNF — Lista ostrzeżeń publicznych (otwiera się w nowej karcie)
- KNF — Wyszukiwarka podmiotów (otwiera się w nowej karcie)
- Ustawa o usługach płatniczych, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)
- Rzecznik Finansowy i UOKiK — Transakcje nieautoryzowane, odpowiedzi na pytania (materiał archiwalny) (otwiera się w nowej karcie)
- UOKiK — Nieautoryzowane transakcje płatnicze, komunikat z 7.09.2026 (otwiera się w nowej karcie)
- gov.pl — Zgłoś przestępstwo (otwiera się w nowej karcie)
- Ustawa o rozpatrywaniu reklamacji i o Rzeczniku Finansowym, tekst ujednolicony Kancelarii Sejmu (plik PDF, otwiera się w nowej karcie)