Pierwszy zapas to pieniądze odłożone na jeden nieplanowany, ale konieczny wydatek. Może to być naprawa pralki, wymiana opony, pilny przejazd albo rachunek wyższy niż zwykle. Taka rezerwa nie musi od razu wystarczyć na kilka miesięcy życia. Ma sprawić, że jedno nieprzewidziane zdarzenie nie zachwieje budżetem całego miesiąca.
Nie ma jednej kwoty zapasu, która pasuje do każdego budżetu. Dla jednej osoby takim celem będzie 80 zł, dla innej 700 zł. Ważne, żeby cel był dostosowany do Twojej sytuacji i możliwy do osiągnięcia przy obecnych wpływach.
Na początek: zapisz jeden wydatek, który, patrząc na poprzednie miesiące, trudno byłoby pokryć z bieżących pieniędzy. Obok zapisz kwotę planowanej rezerwy i wysokość wpłaty możliwej do odłożenia.
Pierwszy zapas to jeszcze nie poduszka
Pierwszy zapas ma jedno zadanie: pokryć jeden nieprzewidziany wydatek. Poduszka finansowa to większa rezerwa budowana etapami. Ma pomóc także wtedy, gdy przez dłuższy czas zwykłe wpływy nie wystarczają na pokrycie niezbędnych wydatków. Stworzenie zapasu może być pierwszym etapem budowania poduszki, ale jej nie zastępuje.
Żeby nie liczyć tych samych pieniędzy dwa razy, rozdziel wydatki według tego, czy da się je przewidzieć:
- Nagła naprawa, pilny przejazd, rachunek wyższy niż zwykle – pierwszy zapas.
- Opłata raz w roku, np. ubezpieczenie mieszkania – osobna rezerwa odkładana do terminu płatności.
- Wyjazd, prezent, nowy sprzęt – osobny cel z własnym planem.
- Dłuższa przerwa w dochodach – poduszka finansowa budowana etapami.
Opłata płacona raz w roku ma z góry znany termin, dlatego pieniądze odkładaj na nią osobno i nie korzystaj w tym celu z pierwszego zapasu. Poduszka finansowa ma natomiast pomóc przetrwać dłuższą przerwę w dochodach. Jej wielkość zależy od wysokości niezbędnych wydatków, zmienności dochodów i liczby osób utrzymywanych z Twojego budżetu.
Wybierz wydatek i kwotę według własnego budżetu
Przypomnij sobie ostatni rok. Który nieprzewidziany wydatek najtrudniej było Ci pokryć? Sprawdź, ile kosztował, albo zapytaj o cenę w warsztacie czy serwisie. To będzie Twój punkt odniesienia.
Potem sprawdź, ile pieniędzy zostaje Ci po wszystkich wydatkach w danym miesiącu – nie tylko po opłaceniu rachunków. Jak spisać wpływy i płatności, pokazuje artykuł o tym, co zrobić, gdy brakuje na rachunki (otwiera się w nowej karcie). Jak uwzględnić opłaty płacone rzadziej niż co miesiąc, pokazuje z kolei artykuł o wydatkach pod lupą (otwiera się w nowej karcie). Wpłata na pierwszy zapas musi się mieścić w budżecie także w słabszym miesiącu.
Jeśli koszt takiego wydatku jest poza Twoim zasięgiem, podziel cel na etapy. Pierwszym może być odłożenie połowy kwoty. Mały cel, który da się osiągnąć, daje więcej korzyści niż duży, z którego trzeba zrezygnować.
Jeśli po opłaceniu wszystkich wydatków nic Ci nie zostaje, odłóż oszczędzanie na później. Pierwszeństwo mają rachunki i codzienne potrzeby. Spisz płatności przypadające w najbliższych tygodniach. Jeśli na którąś może zabraknąć pieniędzy, skontaktuj się z odbiorcą przed terminem i zapytaj o możliwość przesunięcia lub rozłożenia płatności na raty. Sprawdź też, czy wiąże się to z dodatkowymi opłatami lub odsetkami. Zapisz datę, kiedy ponownie przeanalizujesz swój budżet.
Ile potrwa odkładanie
Przykład: pan Stanisław (68 lat, postać wymyślona) jest na emeryturze. Chce mieć odłożone oszczędności na wymianę części w pralce. Taka naprawa kosztuje około 360 zł. Po opłaceniu wszystkich wydatków mężczyzna może odkładać 40 zł miesięcznie. Aby zgromadzić potrzebną kwotę, musi zatem dokonać 9 wpłat (360 zł ÷ 40 zł = 9). Stworzenie zapasu potrwa więc dziewięć miesięcy (nie uwzględniamy ewentualnych odsetek).
Przy innej wysokości miesięcznej wpłaty czas oszczędzania się zmienia: przy 20 zł miesięcznie potrzeba 18 wpłat, a przy 60 zł – tylko 6. Jeżeli wynik dzielenia nie jest liczbą całkowitą, liczbę wpłat zaokrąglij w górę. Przykładowo przy wpłacie 50 zł miesięcznie wynik to 7,2, czyli potrzeba 8 wpłat, a ostatnia wyniesie wtedy 10 zł.
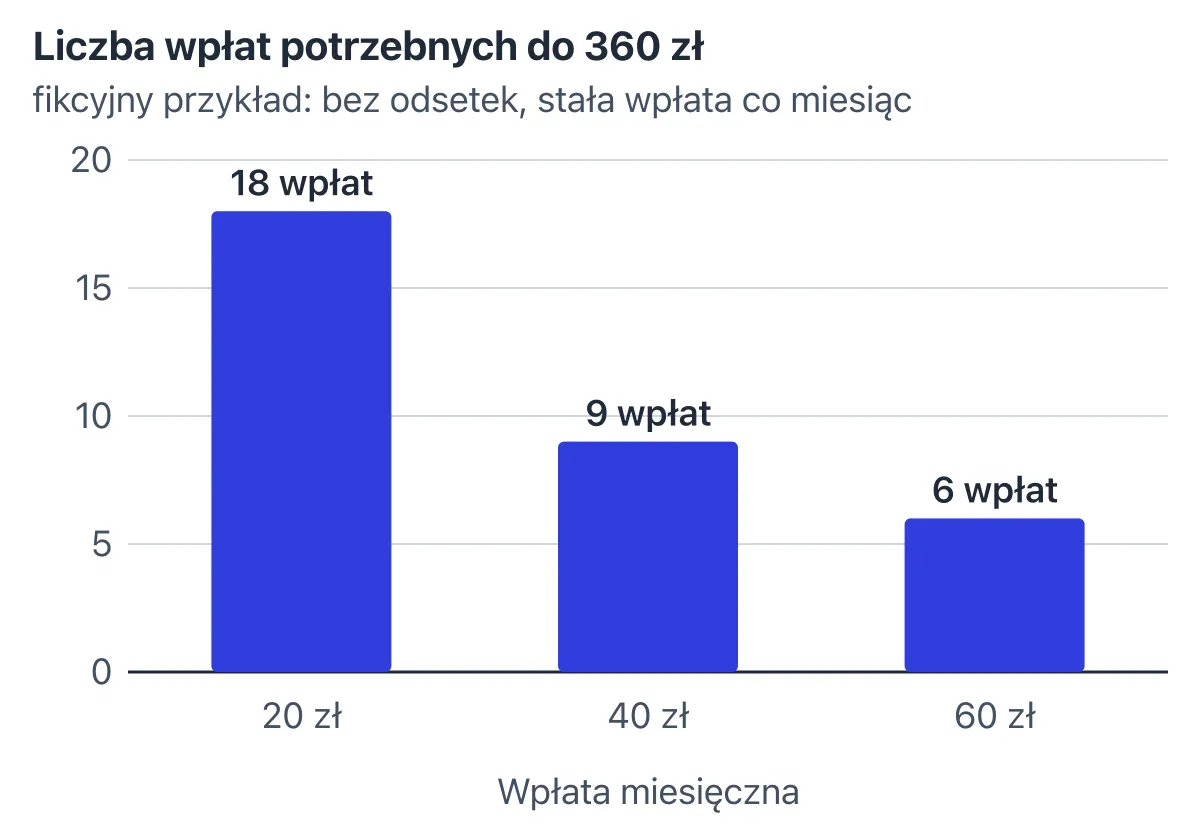
Ile wpłat potrzeba, żeby odłożyć 360 zł. Liczba miesięcznych wpłat zależy od kwoty, którą budżet pozwala odkładać. Przykład, założenia: cel 360 zł, stała wpłata co miesiąc, bez odsetek i bez przerw w dokonywaniu wpłat
Przerwa w oszczędzaniu nie przekreśla planu. Jeśli w czwartym miesiącu pan Stanisław nic nie odłoży, zbierze 360 zł w dziesiątym miesiącu, a nie w dziewiątym. Wystarczy przeliczyć plan w odniesieniu do aktualnego salda.
Nieuwzględnianie w całym procesie odsetek ma prosty powód: realizacja planu zależy wtedy tylko od Twoich wpłat. Odsetki, jeśli się pojawią, potraktuj jako dodatek.
Szybki dostęp ma swoją cenę
Zapas ma być pod ręką, gdy wydarzy się coś nieprzewidzianego, a nie wiesz, kiedy to nastąpi. Dlatego przy pierwszym zapasie najważniejsze jest to, jak szybko możesz sięgnąć po pieniądze. Sprawdź:
- jak szybko pieniądze będą do Twojej dyspozycji, także w weekend i święta;
- czy wcześniejsza wypłata wiąże się z opłatą albo utratą odsetek;
- czy liczba bezpłatnych wypłat w miesiącu jest ograniczona;
- czy wartość tych pieniędzy może spaść akurat wtedy, gdy będą Ci potrzebne.
Szybki dostęp do oszczędności może oznaczać niewielkie odsetki albo ich brak. W poradniku edukacyjnym wydanym przez Urząd Komisji Nadzoru Finansowego (UKNF) wyjaśniono, że swobodne korzystanie z pieniędzy często wiąże się z brakiem oprocentowania. Wyższe odsetki częściej można uzyskać w zamian za ulokowanie pieniędzy na określony czas – wcześniejsza wypłata często oznacza wtedy utratę części albo całości odsetek. Oprocentowanie podane w ofercie może też obowiązywać tylko przez pierwsze miesiące albo do określonej kwoty. Szczegóły opisuje poradnik UKNF o ryzyku stopy procentowej (plik PDF, otwiera się w nowej karcie).
Wzrost cen i ochrona zapasu
Nawet gdy kwota w złotych się nie zmienia, ceny mogą rosnąć. Według Głównego Urzędu Statystycznego (GUS) (otwiera się w nowej karcie) ceny towarów i usług konsumpcyjnych we wrześniu 2026 r. były przeciętnie o 3,7% wyższe niż w grudniu 2025 r. Przy takim wzroście wydatek, który wcześniej kosztował 360 zł, po dziewięciu miesiącach wyniósłby około 373 zł.
Ceny konkretnych wydatków zmieniają się jednak w różnym tempie. W tym samym okresie ceny w grupie „transport” wzrosły według GUS o 16,5%. W grupie „wyposażenie mieszkania i prowadzenie gospodarstwa domowego” ceny wzrosły o 0,2%. Różnice występują nawet w obrębie jednej grupy. W podgrupie „naprawa, montaż, instalacja i wypożyczanie sprzętu gospodarstwa domowego” ceny wzrosły o 2,7%. Gdyby koszt naprawy pralki z przykładu pana Stanisława wzrósł w takim samym tempie, wyniósłby około 370 zł. Dlatego co jakiś czas sprawdzaj, ile obecnie kosztuje wydatek, na który odkładasz. Więcej na ten temat przeczytasz w artykule o inflacji (otwiera się w nowej karcie).
Sprawdź też, kto chroni Twoje pieniądze i przed jakimi zagrożeniami. Jeśli przechowujesz oszczędności w banku albo spółdzielczej kasie oszczędnościowo-kredytowej (SKOK-u), obejmuje je gwarancja depozytów, którą zapewnia Bankowy Fundusz Gwarancyjny (BFG) (otwiera się w nowej karcie). Ma ona określony limit i działa w przypadku upadłości banku albo SKOK-u. Nie chroni jednak przed wzrostem cen. Z artykułu „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie) dowiesz się, jak wygląda ochrona pieniędzy w innych sytuacjach.
Zapisz, kiedy sięgasz po zapas
Przed pierwszą wpłatą dokończ zdanie:
Sięgam po ten zapas, gdy…
Wpisz rodzaj niezbędnego, nieplanowanego wydatku. Dopisz też, czego nie finansujesz z tej kwoty, np. zakupów w promocji albo prezentu. Zapisanie zasad ułatwi Ci decyzję w chwili, gdy trzeba działać szybko.
Zapas łatwo wydać niepostrzeżenie, gdy miesza się z pieniędzmi na codzienne zakupy. Zapisuj więc jego stan osobno i sprawdzaj go przy każdej wpłacie. Jeśli odkładasz go oddzielnie od pieniędzy na bieżące wydatki, upewnij się, czy sięgniesz po niego tak szybko, jak wymaga tego nagły wydatek.
Jeżeli użyjesz odłożonych pieniędzy zgodnie z zapisaną zasadą, zapas spełni swoje zadanie. W kolejnym kroku zapisz nowe saldo i wróć do wpłat, nawet mniejszych niż wcześniej. Liczbę potrzebnych wpłat obliczysz tak samo jak przy budowaniu pierwszego zapasu: brakującą kwotę podziel przez możliwą wpłatę. Gdy zapas znów osiągnie założoną wartość, możesz zacząć kolejny etap tworzenia poduszki finansowej.
Następny krok
Zapisz w jednym miejscu wydatek, kwotę celu, możliwą wpłatę, orientacyjny czas oszczędzania, wymagany dostęp do pieniędzy i zasadę ich użycia. Wyznacz też datę pierwszego przeglądu, na przykład za pół roku.
Jeśli chcesz zobaczyć całą drogę – od stworzenia pierwszego zapasu do zbudowania poduszki finansowej – zajrzyj do artykułu o poduszce finansowej (otwiera się w nowej karcie).
Źródła
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- GUS — Wskaźniki cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (otwiera się w nowej karcie)
- GUS — Wskaźniki cen towarów i usług konsumpcyjnych we wrześniu 2026 r., tablice w formacie XLSX (otwiera się w nowej karcie)
- BFG — Wysokość gwarancji (otwiera się w nowej karcie)
- BFG — Najczęstsze pytania i odpowiedzi (otwiera się w nowej karcie)