Oprocentowanie wielu kredytów złotowych zależy od wskaźnika WIBOR (Warsaw Interbank Offered Rate). Reforma zakłada stopniowe zastępowanie go nowym wskaźnikiem POLSTR albo oprocentowaniem stałym. Zmiana nie nastąpi jednak w jednym dniu ani tak samo dla wszystkich kredytobiorców. Inne zasady dotyczą umów już zawartych, a inne umów podpisywanych od 2027 r.
W tym artykule opisujemy stan na 17 października 2026 r. Terminy reformy zmieniały się już kilka razy, dlatego zwracaj uwagę na datę każdej informacji.
Na początek: przygotuj umowę kredytu, aneksy i ostatnie pismo dotyczące zmiany oprocentowania, a następnie przejdź do listy zapisów do sprawdzenia w części „Sprawdź swoją umowę”.
Wskaźnik i marża: z czego składa się oprocentowanie
Zmienne oprocentowanie kredytu składa się zwykle ze wskaźnika referencyjnego i marży. W przypadku kredytu hipotecznego ze zmienną stopą procentową taki sposób ustalania oprocentowania opisuje art. 29 ust. 2 ustawy o kredycie hipotecznym (otwiera się w nowej karcie). Wartość wskaźnika zmienia się w czasie, natomiast wysokość marży określa umowa. Wskazuje ona również zasady zmiany oprocentowania, na co zwraca uwagę Urząd Komisji Nadzoru Finansowego (UKNF) (otwiera się w nowej karcie).
Przykład: do spłaty zostało Ci 120 000 zł. Kredytodawca dolicza do wskaźnika referencyjnego marżę w wysokości 2 punktów procentowych. Przy wskaźniku 4% oprocentowanie wynosi 6% w skali roku. W uproszczeniu (nie uwzględniając części kapitałowej raty i dokładnej liczby dni) odsetki za miesiąc wyniosą: 120 000 zł × 6% ÷ 12 = 600 zł. Gdy wskaźnik wzrośnie do 5%, oprocentowanie zwiększy się do 7%, a odsetki do: 120 000 zł × 7% ÷ 12 = 700 zł. Gdy wskaźnik spadnie do 3%, oprocentowanie wyniesie 5%, a odsetki – 500 zł.
To tylko przykład, a nie prognoza. Mechanizm obliczania oprocentowania jest taki sam zarówno przy WIBOR, jak i POLSTR. O wysokości odsetek decydują wartość wskaźnika, marża kredytodawcy i sposób naliczania odsetek, a nie sama nazwa wskaźnika. Komisja Nadzoru Finansowego (KNF) przypomina (otwiera się w nowej karcie), że zmienne oprocentowanie może znacząco wpłynąć na wysokość raty.
Czym POLSTR różni się od WIBOR
WIBOR jest wyznaczany dla określonych terminów. Kredytodawcy najczęściej stosują (otwiera się w nowej karcie) WIBOR 1M, 3M i 6M, czyli wskaźniki odnoszące się odpowiednio do jednego, trzech i sześciu miesięcy.
POLSTR (Polish Short Term Rate) odzwierciedla średnie oprocentowanie depozytów w złotych bez zabezpieczenia, zawieranych na jeden dzień przez banki i inne instytucje finansowe. Transakcje te odbywają się na hurtowym rynku pieniężnym. Wartość POLSTR publikuje się w kolejnym dniu roboczym, dlatego wskaźnik opiera się na transakcjach już zawartych. Na podstawie jego dziennych wartości wylicza się stopy składane, np. POLSTR 1M Stopę Składaną (opis POLSTR (otwiera się w nowej karcie)).
POLSTR nie jest stopą procentową Narodowego Banku Polskiego (NBP), choć stopniowo uwzględnia zmiany stóp procentowych NBP. Oba wskaźniki – POLSTR i WIBOR – opracowuje ten sam administrator, działający na podstawie zezwolenia KNF. Mierzą one jednak co innego, dlatego ich wartości się różnią.
Jeśli w umowie lub aneksie WIBOR zostaje zastąpiony innym wskaźnikiem, może zostać zastosowany tzw. spread korygujący – korekta, która ma wyrównać różnicę między wskaźnikami. Dokumenty reformy opisują sposób jego wyznaczania na podstawie mediany (wartości środkowej) różnic między historycznymi wartościami obu wskaźników z pięciu lat. Dlatego samo porównanie aktualnych wartości WIBOR i POLSTR nie wystarczy, by ocenić, jak zmieni się oprocentowanie kredytu i wysokość raty.
Rekomendacje dotyczące reformy przygotowuje Narodowa Grupa Robocza (NGR), w której pracują przedstawiciele instytucji publicznych i uczestników rynku finansowego. To gremium ekspercko-doradcze wspiera proces wprowadzenia reformy, ale nie decyduje o wysokości rat (otwiera się w nowej karcie) kredytów.
Oś czasu reformy
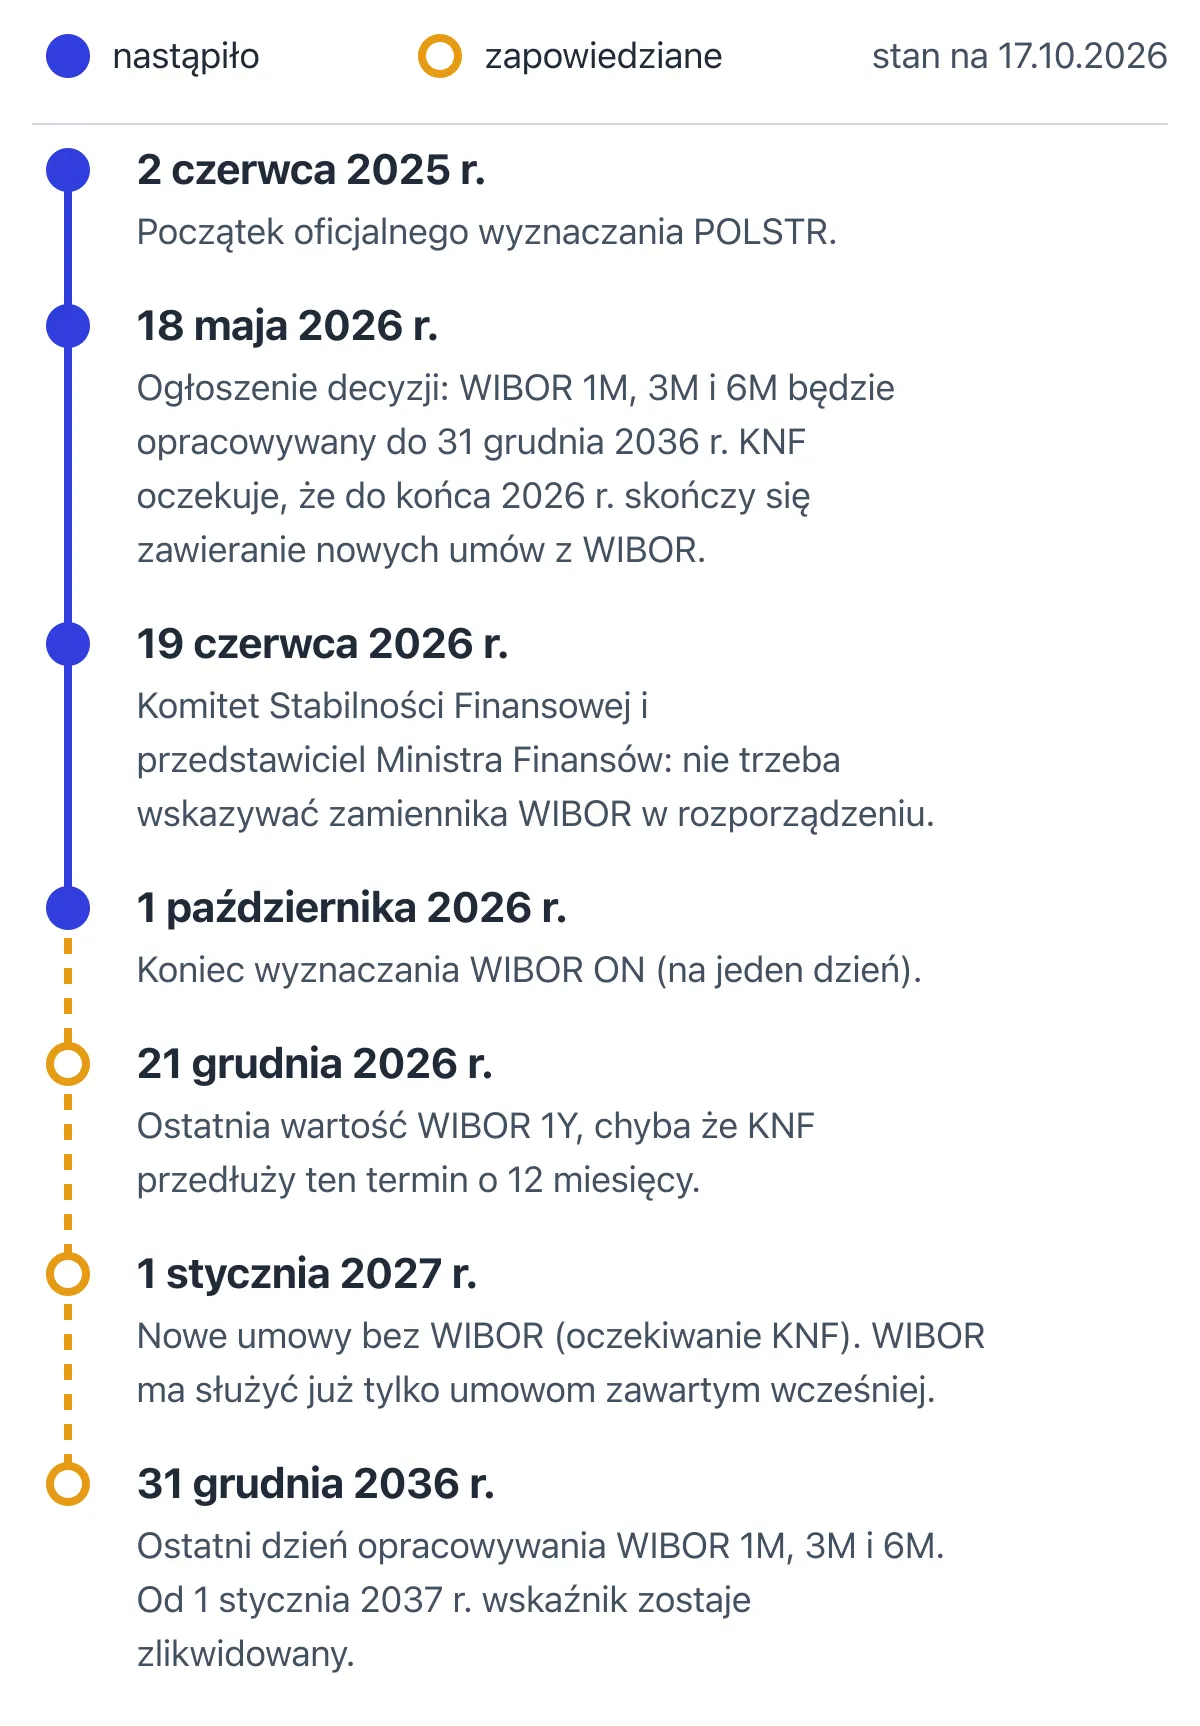
Reforma wskaźników: najważniejsze daty. Termin 1 stycznia 2027 r. to oczekiwanie KNF, a nie przepis ustawy. Źródło: komunikaty KNF i Komitetu Sterującego NGR z lat 2025–2026, Ministerstwo Finansów (wrzesień 2026 r.); stan na 17 października 2026 r.
Starsze opisy reformy mogą zawierać inne daty i podawać inny wskaźnik. Plan z 2022 r. (plik PDF, otwiera się w nowej karcie) zakładał zastąpienie WIBOR przez WIRON i zakończenie publikacji dotychczasowego wskaźnika od początku 2025 r. W grudniu 2024 r. wybrano jednak inny wskaźnik (otwiera się w nowej karcie), nazwany później POLSTR. Plan z 2025 r. (otwiera się w nowej karcie) zakładał koniec WIBOR od 2028 r. i wyznaczenie zamiennika w rozporządzeniu Ministra Finansów. Aktualne są decyzje z 2026 r.
Nowe umowy: bez WIBOR od 2027 r.
KNF oczekuje (otwiera się w nowej karcie), że do 31 grudnia 2026 r. instytucje nadzorowane, zwłaszcza kredytodawcy i pożyczkodawcy, przestaną zawierać nowe umowy ze wskaźnikiem WIBOR. Od 1 stycznia 2027 r. ma on służyć tylko umowom podpisanym wcześniej. Dziś takie zasady wynikają z oczekiwań nadzoru i decyzji administratora wskaźnika. Potwierdza je również harmonogram reformy z 30 czerwca 2026 r. (otwiera się w nowej karcie)
Harmonogram ten przewiduje wyjątek tylko dla niektórych transakcji pochodnych (instrumentów finansowych), które służą zarządzaniu ryzykiem dotychczasowych umów. Wyjątek ten nie dotyczy kredytów. Zakaz stosowania WIBOR zapisany w ustawie przewiduje dopiero projekt opisany w dalszej części artykułu.
W nowych kredytach dla konsumentów ze zmiennym oprocentowaniem NGR zaleca (plik PDF, otwiera się w nowej karcie) stosowanie POLSTR 1M Stopy Składanej i miesięcznego okresu odsetkowego. Oznacza to, że oprocentowanie ustala się na każdy kolejny miesiąc, a jego wysokość jest znana przed rozpoczęciem każdego okresu. Zalecenia nie są obowiązkowe: kredytodawca może zastosować inny wskaźnik, o ile pozwalają na to przepisy. W przypadku kredytu konsumenckiego może to być np. stopa referencyjna NBP.
Według rekomendacji NGR w nowych umowach POLSTR ma występować obok oprocentowania okresowo stałego i stałego:
- okresowo stałe jest ustalone na określony czas; sprawdź, do kiedy obowiązuje i jak będzie obliczone później;
- stałe jest ustalone na cały okres wskazany w umowie.
Jeśli oprocentowanie lokaty lub rachunku ma zależeć od wskaźnika referencyjnego, NGR zaleca stosowanie dziennego POLSTR. Reforma dotyczy więc oszczędności tylko wtedy, gdy warunki lokaty, obligacji albo rachunku odwołują się do takiego wskaźnika.
Umowy już zawarte: WIBOR do końca 2036 r.
Zgodnie z komunikatem KNF z 18 maja 2026 r. (otwiera się w nowej karcie) administrator wskaźnika zdecydował, że WIBOR 1M, 3M i 6M będą opracowywane i publikowane do 31 grudnia 2036 r. Od 1 stycznia 2037 r. zostaną zlikwidowane. Według Komitetu Sterującego NGR (otwiera się w nowej karcie) istniejące umowy mogą w tym czasie obowiązywać aż do naturalnego wygaśnięcia.
19 czerwca 2026 r. Komitet Stabilności Finansowej podzielił stanowisko KNF, że nie ma potrzeby wyznaczania zamiennika WIBOR. Przedstawiciel Ministra Finansów poinformował, że nie jest również konieczne wydanie rozporządzenia wskazującego zamiennik (harmonogram NGR z 30 czerwca 2026 r. (otwiera się w nowej karcie), Ministerstwo Finansów (otwiera się w nowej karcie), s. 34).
Nie zakładaj więc, że WIBOR w Twojej umowie zostanie automatycznie zastąpiony przez POLSTR. Kredytodawca może zaproponować zmianę warunków umowy w aneksie. Według KNF długi okres przejściowy ma umożliwić dostosowanie istniejących umów, także tych zawartych z konsumentami. Jeśli Twój kredyt będzie spłacany po 2036 r., zapytaj kredytodawcę o plan dalszego ustalania oprocentowania. Sprawdź też, jakie zapisy przewiduje umowa na wypadek zaprzestania publikacji wskaźnika.
WIBOR ON (overnight, czyli na jeden dzień) nie jest opracowywany od 1 października 2026 r. Ostatnia wartość WIBOR 1Y (na rok) ma zostać wyznaczona 21 grudnia 2026 r., chyba że KNF przedłuży ten termin o 12 miesięcy (Komitet Sterujący NGR (otwiera się w nowej karcie)). Jeśli Twoja umowa odwołuje się do jednego z tych wskaźników, zapytaj kredytodawcę, jak będzie obliczane oprocentowanie po zaprzestaniu ich publikacji.
Ministerstwo Finansów przygotowało projekt ustawy UC132 (otwiera się w nowej karcie). Przewiduje on, że kredytodawca będzie musiał zaproponować zmianę oprocentowania osobom, które mają kredyt konsumencki lub hipoteczny ze zmiennym oprocentowaniem opartym na WIBOR. Oferta miałaby dawać co najmniej wybór między stałą stopą procentową a zmiennym oprocentowaniem opartym na innym wskaźniku referencyjnym. Nie mogłaby prowadzić do podwyższenia dotychczasowej marży, a zmianę można by wprowadzić w formie aneksu.
Projekt zakłada, że kredytodawca miałby dziewięć miesięcy na złożenie oferty od wejścia ustawy w życie, a oferta pozostawałaby wiążąca przez dwa miesiące. Brak odpowiedzi kredytobiorcy albo odmowa nie mogłyby stanowić podstawy do wypowiedzenia umowy, żądania wcześniejszej spłaty ani zmiany innych warunków, w tym wysokości marży. Obowiązek złożenia oferty nie obejmowałby m.in. umów, które skończą się przed upływem terminu przewidzianego na jej złożenie. Projekt przewiduje też zakaz stosowania WIBOR w nowych umowach zapisany w ustawie.
Obecnie (stan na 17 października 2026 r.) ustawa UC132 wciąż pozostaje jedynie projektem. 16 października 2026 r. w serwisie Rządowego Centrum Legislacji opublikowano zestawienie uwag (plik PDF, otwiera się w nowej karcie) zgłoszonych do projektu. Część uwag do przepisu o ofercie, m.in. o spreadzie korygującym, ministerstwo pozostawiło do wyjaśnienia. Rada Ministrów nie przyjęła projektu, dlatego jego treść może się zmienić.
Niezależnie od reformy KNF oczekuje, że banki umożliwią klientom zmianę oprocentowania kredytu hipotecznego ze zmiennego na stałe lub okresowo stałe – także w starszych umowach. Komisja zastrzega: „Nie zawsze niższe oprocentowanie oznacza korzystniejszy kredyt”. Porównując oferty, uwzględnij także dodatkowe koszty, np. rekompensatę za wcześniejszą spłatę, którą umowa może przewidywać w okresie stałej stopy procentowej.
Sprawdź swoją umowę
Przygotuj i zapisz następujące informacje:
1. Rodzaj oprocentowania: okresowo stałe, stałe czy zmienne. Przy okresowo stałym zapisz datę zakończenia okresu, w którym obowiązuje.
2. Pełna nazwa wskaźnika z oznaczeniem terminu, np. WIBOR 3M, oraz data, z której pochodzi jego wartość.
3. Marża i warunki jej zmiany.
4. Częstotliwość aktualizacji oprocentowania: jak często i od kiedy zmienia się jego wysokość.
5. Zapis awaryjny: co umowa przewiduje w sytuacji, gdy wskaźnik przestaje być publikowany.
6. Pytanie do kredytodawcy wraz z numerem punktu umowy, którego dotyczy.
Przykład pytania: „Proszę wskazać zapis mojej umowy dotyczący zaprzestania opracowywania wskaźnika i wyjaśnić, kiedy i w jaki sposób miałby zastosowanie”.
Jeśli dostaniesz propozycję aneksu, poproś o wyjaśnienie wszystkich zmienianych warunków: wskaźnika, wysokości marży, ewentualnego spreadu korygującego oraz dodatkowych kosztów. Sprawdź również, ile masz czasu na podjęcie decyzji.
Jeśli masz zastrzeżenia do usług kredytodawcy, np. do sposobu obliczania oprocentowania, możesz złożyć reklamację. Jeśli kredytodawca jej nie uwzględni, możesz zwrócić się do Rzecznika Finansowego. Ustawa o Rzeczniku Finansowym (otwiera się w nowej karcie) przewiduje w takiej sytuacji dwie możliwości:
- wniosek o rozpatrzenie sprawy przez Rzecznika (art. 24),
- wniosek o pozasądowe rozwiązanie sporu – ta procedura wiąże się z opłatą w wysokości 50 zł (art. 36 i 38).
Obie możliwości opisuje Rzecznik Finansowy w Biuletynie Informacji Publicznej (otwiera się w nowej karcie).
Raty kredytu uwzględnij też w przeglądzie stałych opłat, który opisuje tekst „Wydatki pod lupą: jak sprawdzić stałe opłaty?” (otwiera się w nowej karcie).
Źródła
- KNF: zaprzestanie opracowywania WIBOR 1M, 3M i 6M, 18 maja 2026 (otwiera się w nowej karcie)
- Komitet Sterujący NGR (serwis KNF): dalszy przebieg reformy, 20 maja 2026 (otwiera się w nowej karcie)
- Komitet Sterujący NGR (serwis KNF): aktualizacja Mapy Drogowej, 30 czerwca 2026 (otwiera się w nowej karcie)
- Ministerstwo Finansów: Strategia zarządzania długiem sektora finansów publicznych w latach 2027–2030 (otwiera się w nowej karcie)
- Komitet Sterujący NGR (serwis KNF): rozpoczęcie opracowywania POLSTR, aktualizacja 4 czerwca 2025 (otwiera się w nowej karcie)
- Komitet Sterujący NGR (serwis KNF): wygaszanie wybranych terminów WIBOR, 12 listopada 2025 (otwiera się w nowej karcie)
- Komitet Sterujący NGR: rekomendacja dla nowej sprzedaży, produkty bankowe, 12 września 2025 (plik PDF, otwiera się w nowej karcie)
- Narodowa Grupa Robocza (serwis KNF): oświadczenie, 31 lipca 2026 (otwiera się w nowej karcie)
- Komitet Sterujący NGR (serwis KNF): wybór nowego wskaźnika, 10 grudnia 2024 (otwiera się w nowej karcie)
- Narodowa Grupa Robocza: Mapa Drogowa, wrzesień 2022 (plik PDF, otwiera się w nowej karcie)
- Komitet Sterujący NGR (serwis KNF): Mapa Drogowa z marca 2025, komunikat z 9 kwietnia 2025 (otwiera się w nowej karcie)
- KNF: ryzyko stopy procentowej, aktualizacja 18 sierpnia 2026 (otwiera się w nowej karcie)
- UKNF: wskaźniki referencyjne w umowach kredytu, 3 sierpnia 2020 (otwiera się w nowej karcie)
- Ministerstwo Finansów: słowniczek serwisu obligacjeskarbowe.pl (otwiera się w nowej karcie)
- Ustawa o kredycie hipotecznym, tekst jednolity Dz.U. 2025 poz. 720 (otwiera się w nowej karcie)
- MF: uzasadnienie projektu ustawy UC132, 18 czerwca 2026 (plik Word, pobieranie)
- RCL: projekt ustawy UC132 Ministra Finansów (otwiera się w nowej karcie)
- RCL: zestawienie uwag do projektu UC132 ze stanowiskiem MF, 16 października 2026 (plik PDF, otwiera się w nowej karcie)
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, tekst jednolity Dz.U. 2026 poz. 823 (otwiera się w nowej karcie)
- Rzecznik Finansowy (BIP): sposób przyjmowania i załatwiania spraw (otwiera się w nowej karcie)