Wyobraź sobie koszyk tych samych produktów i usług, który dziś kosztuje 200 zł, a po roku 210 zł. Banknoty w portfelu są te same, ale 200 zł nie wystarcza już na zakup wszystkich rzeczy. Kwota w złotych się nie zmieniła. Zmniejszyła się ilość tego, co można za nią kupić.
Tak działa inflacja, czyli wzrost cen w gospodarce. Główny Urząd Statystyczny (GUS) wyjaśnia, że dla gospodarstwa domowego oznacza ona spadek siły nabywczej pieniądza: przy tym samym dochodzie można kupić mniej.
Na początek: zapisz łączną cenę tych samych trzech do pięciu produktów dziś i za kilka miesięcy. Procentowa zmiana pokaże, jak zmieniła się cena Twojego małego koszyka.
Kwota w złotych i siła nabywcza
Kwota nominalna to liczba złotych na banknocie, rachunku albo wyciągu. Siła nabywcza mówi, ile towarów i usług można za tę kwotę kupić. Te dwie liczby mogą zmieniać się w inny sposób: saldo może rosnąć, a siła nabywcza mimo to maleć, jeśli ceny rosną szybciej.
Wróćmy do wspomnianego koszyka. Łączny koszt znajdujących się w nim produktów i usług wzrósł z 200 zł do 210 zł, czyli o 5%: 10 zł ÷ 200 zł = 0,05. Ile jest teraz warte 200 zł w cenach sprzed roku? 200 zł ÷ 1,05 = 190,48 zł. Za 200 zł kupisz więc 95,24% koszyka. Siła nabywcza spadła o 4,76%, a nie o pełne 5%. Przy małych zmianach ta różnica jest niewielka, przy dużych rośnie.
Co mierzy wskaźnik cen GUS
Inflację w Polsce mierzy wskaźnik cen towarów i usług konsumpcyjnych. GUS liczy go na podstawie dwóch badań: cen na rynku detalicznym oraz budżetów gospodarstw domowych. To drugie pokazuje, na co przeciętnie wydajemy pieniądze, i wyznacza wagi, czyli znaczenie poszczególnych grup wydatków. Wagi pochodzą z roku poprzedzającego badany rok. W 2026 r. największe wagi mają żywność i napoje bezalkoholowe (około 26%), mieszkanie wraz z wodą, prądem, gazem i innymi paliwami (około 20%) oraz transport (około 10%).
Czytając komunikat GUS, sprawdź trzy rzeczy:
- okres porównania: ten sam miesiąc rok wcześniej, poprzedni miesiąc, grudzień poprzedniego roku albo średnia z całego roku;
- zakres: wskaźnik ogółem albo jedna grupa, np. żywność;
- rodzaj danych: szybki szacunek, czyli pierwszy, wstępny wynik, albo pełne dane podane później. Na przykład dla września 2026 r. szybki szacunek z 30 września pokazał wzrost cen o 4,0% w porównaniu z wrześniem 2025 r., a pełne dane z 14 października 2026 r. o 4,1%.
Różne okresy dają różne liczby. W grudniu 2023 r. ceny były o 6,2% wyższe niż w grudniu 2022 r. Średnio w całym 2023 r. były jednak o 11,4% wyższe niż w 2022 r. Obie liczby są poprawne, tylko odpowiadają na inne pytania. Aktualne komunikaty znajdziesz w zakładce wskaźników cen na stronie GUS (otwiera się w nowej karcie).
Jak zmieniały się ceny w latach 2007–2025
Poniższy wykres pokazuje zmianę cen w grudniu z roku na rok. W 16 z 19 lat zmiana cen nie przekroczyła 5%. Najszybciej rosły one w 2022 r.: w grudniu były o 16,6% wyższe niż rok wcześniej. W latach 2014 i 2015 lekko spadły: w grudniu były niższe niż rok wcześniej o 1,0% i 0,5%.
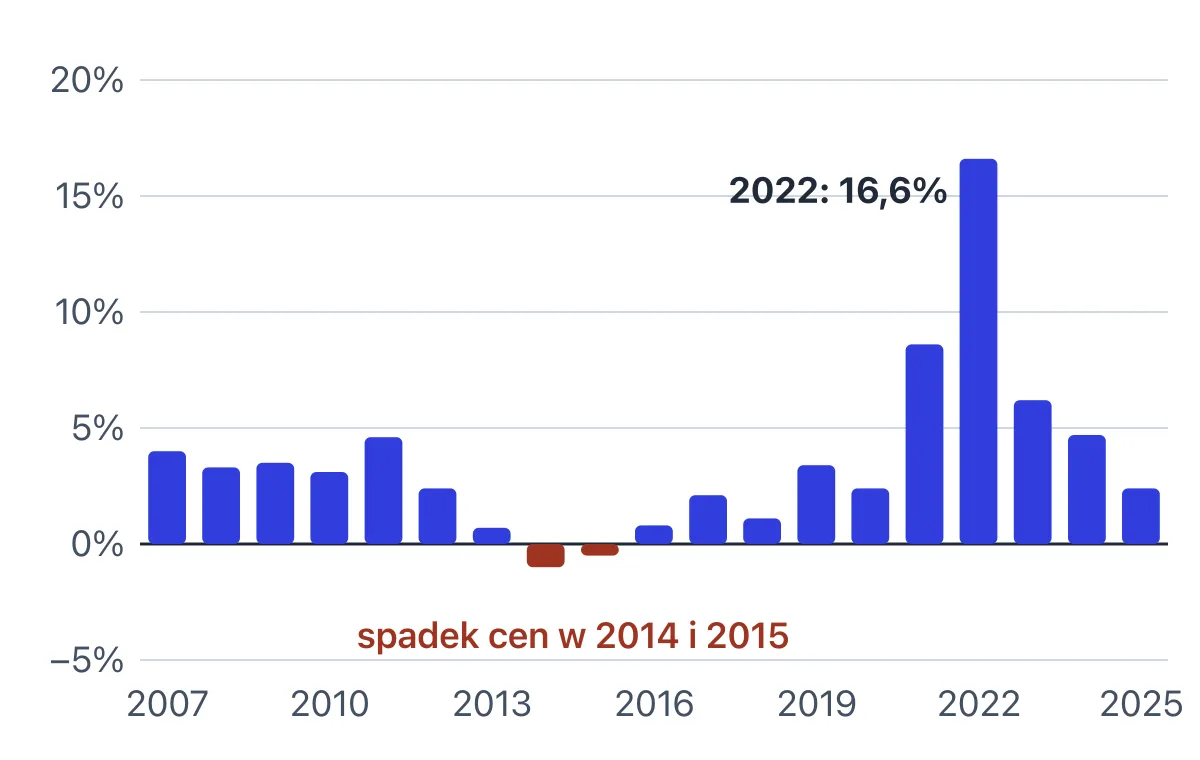
Wzrost cen w Polsce w grudniu w latach 2007–2025. Wykres pokazuje, o ile procent ceny towarów i usług konsumpcyjnych w grudniu były wyższe niż w grudniu poprzedniego roku. Słupki poniżej zera oznaczają spadek cen. Źródło: GUS, miesięczne wskaźniki cen towarów i usług konsumpcyjnych (grudzień poprzedniego roku = 100), lata 2007–2025
Rada Polityki Pieniężnej (RPP) dąży do utrzymania inflacji na poziomie 2,5% w skali roku. Dopuszczalne odchylenie od tego celu wynosi 1 punkt procentowy w każdą stronę, co oznacza przedział od 1,5% do 3,5%. Jest to cel średniookresowy, dlatego – zgodnie z założeniami polityki pieniężnej na 2026 r. (otwiera się w nowej karcie) – inflacja może okresowo przekraczać ten przedział lub spadać poniżej niego. Taki sam cel RPP przyjęła na 2027 r. (stan na październik 2026 r.).
Nawet pozornie niewielki wzrost cen ma znaczenie w dłuższej perspektywie. Jeśli inflacja wynosiłaby 2,5% rocznie, po dziesięciu latach za 1 zł można byłoby kupić tyle, ile na początku za około 78 groszy.
Wpływ wzrostu cen na nieoprocentowane oszczędności
Weźmy 10 000 zł trzymanych bez odsetek od końca 2006 r. do końca 2025 r. Kwota w złotych przez cały czas wynosi 10 000 zł. Ceny wzrosły w tym czasie łącznie o około 93%, czyli prawie się podwoiły. W grudniu 2025 r. można było za te pieniądze kupić tyle, ile w grudniu 2006 r. za około 5200 zł, czyli mniej więcej połowę. Inaczej mówiąc: żeby w grudniu 2025 r. kupić to, co w grudniu 2006 r. kosztowało 10 000 zł, trzeba było mieć około 19 300 zł.
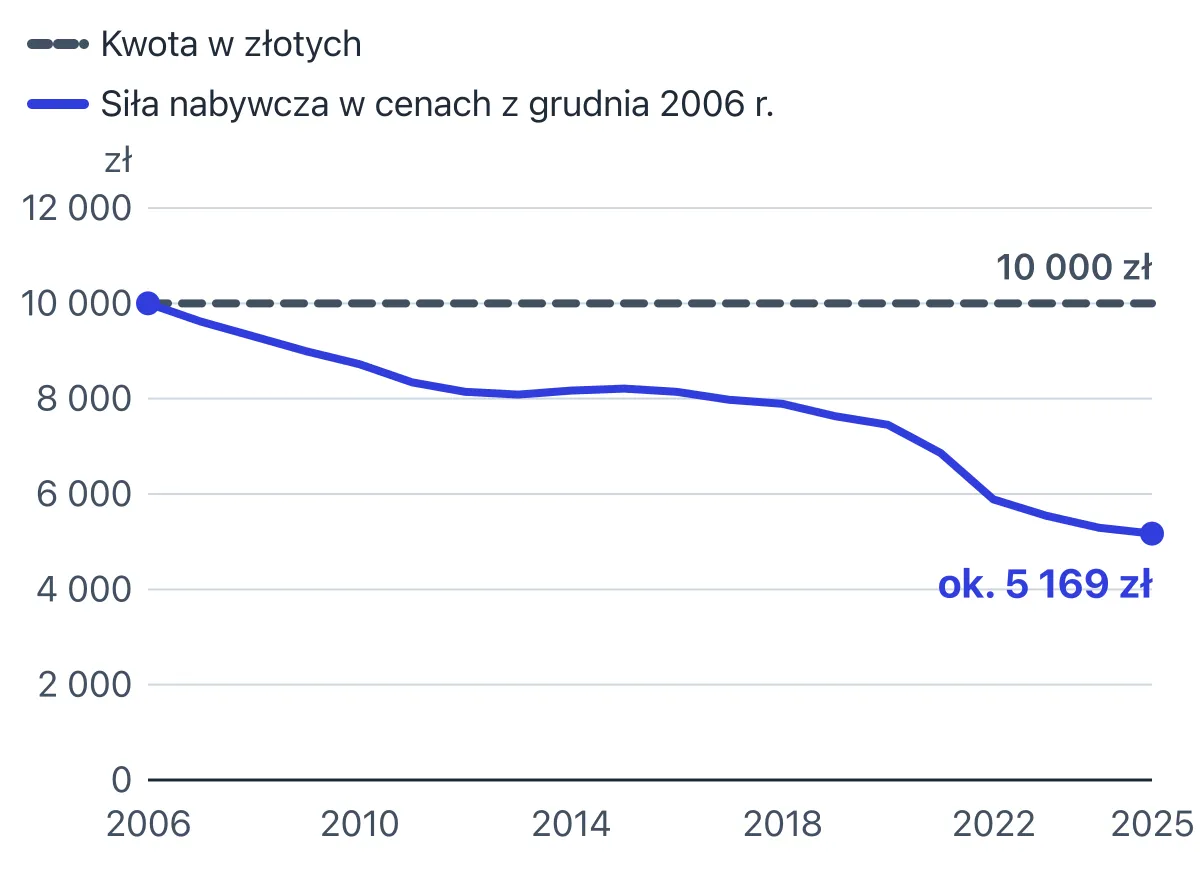
Wartość nieoprocentowanych oszczędności a wzrost cen. Siła nabywcza 10 000 zł na koniec każdego roku w cenach z grudnia 2006 r. według zmiany cen przeciętnego koszyka GUS. Wynik jest przybliżony, bo wskaźniki z grudnia co roku GUS podaje z dokładnością do 0,1. Źródło: opracowanie własne na podstawie danych GUS (wskaźniki cen grudzień do grudnia, 2007–2025)
Spadek nie był równy. W latach 2014–2015, gdy ceny się obniżały, siła nabywcza nieco wzrosła. W latach 2021–2023 zmalała o około jedną czwartą: z 7452 zł do 5542 zł. Podobny procentowy spadek zajął wcześniej 14 lat, od 2007 r. do 2020 r.
To wyliczenie na podstawie wskaźników GUS z grudnia do grudnia, a nie liczba publikowana przez GUS. Pokazuje zmianę cen przeciętnego koszyka – Twoje wydatki mogły drożeć szybciej albo wolniej. Gotówka ma zalety, np. jest od razu dostępna. Wzrost cen dotyczy jednak każdej kwoty, która rośnie wolniej niż ceny, także salda na rachunku.
Nie znaczy to, że odkładanie traci sens. Wzrost cen zmniejsza siłę nabywczą odłożonych pieniędzy, ale jej nie zeruje. Po 19 latach 10 000 zł z przykładu było warte mniej więcej połowę tego, co na początku. Odłożone pieniądze nadal mogą pokryć nagły wydatek, co pozwoli uniknąć pożyczek.
Podobny rachunek możesz zrobić w kalkulatorze siły nabywczej (otwiera się w nowej karcie) w dziale Ochrona i pomnażanie. Wpisz 10 000 zł jako kwotę początkową i wybierz opcję „Gotówka”: kalkulator pokaże kwotę nominalną i wartość po inflacji. Nie korzysta jednak z danych GUS, tylko przyjmuje jedną stałą, uproszczoną inflację, opisaną w części „Metodologia i sposób obliczania siły nabywczej”. Dlatego jego wynik różni się od wyliczenia wyżej. W kalkulatorze możesz wybrać też obligacje skarbowe albo złoto. Każda z tych opcji ma własne ryzyka i koszty. Wynik kalkulatora to ilustracja, a nie prognoza. Żadne miejsce na pieniądze nie chroni przed wszystkim naraz.
Dlaczego Twój koszyk może wyglądać inaczej
Wskaźnik GUS to wartość obliczona dla przeciętnego gospodarstwa domowego. Urząd statystyczny zaznacza, że dla koszyka zakupów konkretnego gospodarstwa wzrost cen może być nieco wyższy albo niższy, bo każdy wydaje pieniądze w innych proporcjach. Ludzie często oceniają ogólny wzrost cen po tych rzeczach, które zdrożały najbardziej. Dlatego odczuwany wzrost cen bywa wyższy niż wskaźnik.
GUS liczy też osobne wskaźniki dla wybranych grup gospodarstw domowych. W 2025 r. ceny dla gospodarstw emerytów i rencistów wzrosły średnio o 4,2%, a dla wszystkich gospodarstw o 3,6% (komunikaty Prezesa GUS z 15 stycznia 2026 r.).
Koszyki Oli i Stefana drożeją inaczej
Przykład: wyobraź sobie dwie osoby, które wydają co miesiąc po 1000 zł na jedzenie i dojazdy. Załóżmy, że w ciągu roku jedzenie drożeje o 2%, a dojazdy o 10%.
- Ola (34 lata) wydaje 300 zł na jedzenie i 700 zł na dojazdy. Po roku te same zakupy kosztują 300 zł × 1,02 + 700 zł × 1,10 = 306 zł + 770 zł = 1076 zł, czyli o 7,6% więcej.
- Stefan (68 lat) wydaje 850 zł na jedzenie i 150 zł na dojazdy. Po roku: 850 zł × 1,02 + 150 zł × 1,10 = 867 zł + 165 zł = 1032 zł, czyli o 3,2% więcej.
Ceny tych samych produktów i usług zmieniły się w obu przypadkach tak samo, ale łączne wydatki Oli i Stefana wzrosły w różnym stopniu. Liczby w opisanym przykładzie są umowne i nie odzwierciedlają rzeczywistych różnic w wydatkach młodszych i starszych osób.
Oba spojrzenia na inflację są istotne. Wskaźnik GUS pozwala porównywać zmiany cen w gospodarce, natomiast analiza własnego koszyka zakupowego pokazuje, jak te zmiany przekładają się na Twoje codzienne wydatki.
Sprawdź własny koszyk
Wybierz od trzech do pięciu rzeczy, które kupujesz regularnie. Zapisz ich łączną cenę dziś, a następnie ponownie za kilka miesięcy. Staraj się porównywać ceny w tym samym miejscu i dla tej samej liczby produktów. Policz zmianę według wzoru:
(nowa cena − stara cena) ÷ stara cena × 100%
Porównaj otrzymany wynik ze wskaźnikiem inflacji GUS za ten sam okres. Pamiętaj, że obserwacja małego koszyka zakupowego nie odzwierciedla zmian w całym Twoim budżecie. Pomaga jednak zrozumieć, dlaczego ta sama kwota pieniędzy po pewnym czasie wystarcza na inny zestaw produktów.
Jeżeli chcesz sprawdzić, jak inflacja i podatek wpływają na realny wynik oszczędzania, przeczytaj artykuł o podatku i inflacji (otwiera się w nowej karcie). Wzrost cen to tylko jedna z rzeczy, które warto wziąć pod uwagę, porównując różne formy oszczędzania. Pozostałe opisujemy w artykule o porównywaniu form oszczędzania i inwestowania (otwiera się w nowej karcie).
Źródła
- GUS, Co warto wiedzieć o inflacji? (2019) (plik PDF, otwiera się w nowej karcie)
- GUS, wskaźnik cen towarów i usług konsumpcyjnych (słownik pojęć) (otwiera się w nowej karcie)
- GUS, miesięczne wskaźniki cen towarów i usług konsumpcyjnych od 1982 r. (otwiera się w nowej karcie)
- GUS, roczne wskaźniki cen towarów i usług konsumpcyjnych od 1950 r. (otwiera się w nowej karcie)
- GUS, Szybki szacunek wskaźnika cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (30.09.2026) (otwiera się w nowej karcie)
- GUS, Wskaźniki cen towarów i usług konsumpcyjnych we wrześniu 2026 r. (14.10.2026) (otwiera się w nowej karcie)
- Uchwała nr 7/2025 Rady Polityki Pieniężnej z 2 września 2025 r. w sprawie ustalenia założeń polityki pieniężnej na rok 2026 (M.P. 2025 poz. 1013) (otwiera się w nowej karcie)
- Uchwała nr 6/2026 Rady Polityki Pieniężnej z 8 września 2026 r. w sprawie ustalenia założeń polityki pieniężnej na rok 2027 (M.P. 2026 poz. 943) (otwiera się w nowej karcie)
- GUS, komunikat w sprawie średniorocznego wskaźnika cen dla gospodarstw domowych emerytów i rencistów w 2025 r. (otwiera się w nowej karcie)
- GUS, komunikat w sprawie średniorocznego wskaźnika cen towarów i usług konsumpcyjnych ogółem w 2025 r. (otwiera się w nowej karcie)