Zestawienie dochodów i wydatków odpowiada na proste pytanie: czy miesięczne wpływy na emeryturze pokryją koszty życia? Aby odpowiedź miała sens, dochody i wydatki muszą być wyrażone w ten sam sposób.
Zanim zaczniesz pobierać emeryturę, dysponujesz jedynie jej prognozą, np. z kalkulatora Zakładu Ubezpieczeń Społecznych (ZUS), czyli szacunkiem opartym na pewnych założeniach. Jeżeli już pobierasz świadczenie, możesz wykorzystać do obliczeń rzeczywiste wpływy.
Na początek: ustal, czy zestawiasz prognozę przed emeryturą, czy rzeczywiste wpływy przy pobieraniu świadczenia. Tych dwóch wariantów nie łącz w jednym zestawieniu.
Trzy warunki porównania
- Miesięcznie. Ustal dochody i wydatki, jakie masz w ciągu miesiąca. Wpływy i opłaty, które pojawiają się raz w roku, zapisz osobno albo podziel przez 12.
- Netto. Porównuj kwotę, którą faktycznie dostajesz, czyli po potrąceniu składki i podatku.
- W tych samych cenach. Gdy ceny rosną, za tę samą kwotę za dziesięć lat kupimy mniej niż dziś. Przyszłą emeryturę i obecne wydatki trzeba więc wyrazić w cenach z jednego roku. Więcej wyjaśnia część „Kwota w złotych i siła nabywcza” w artykule o inflacji (otwiera się w nowej karcie).
Jeśli któregoś warunku nie da się spełnić, zapisz różnicę jako nieustaloną i dopisz, czego brakuje.
Przed emeryturą: ustalenie wysokości świadczenia
Jeśli już pobierasz emeryturę, przejdź do części „Przy pobieraniu świadczenia: rzeczywiste wpływy”.
Kalkulator emerytalny ZUS (otwiera się w nowej karcie) liczy prognozę wysokości świadczenia na moment przejścia na emeryturę. Bierze pod uwagę składki zapisane na koncie w ZUS i założenia dotyczące przyszłych lat, m.in. inflacji i wynagrodzeń.
ZUS zaznacza, że wynik z tego narzędzia jest prognozą, a nie faktyczną emeryturą, i nie może być podstawą roszczeń. Wyliczana wartość nie jest też podnoszona do kwoty najniższej emerytury, bo kalkulator nie uwzględnia warunków stażu, od których zależy to podwyższenie. Jeśli prognoza wychodzi niska, zapytaj w ZUS, czy spełniasz te warunki.
Ekran wyniku kalkulatora na zus.pl (stan na 17 października 2026 r.) pokazuje dwie miesięczne kwoty brutto:
1. kwotę nominalną, czyli w złotych z roku przejścia na emeryturę;
2. tę samą kwotę „zdyskontowaną inflacją na obecny rok”, czyli przeliczoną na dzisiejsze ceny. Według ZUS obrazuje ona siłę nabywczą prognozy w tym roku.
Do porównania z obecnymi wydatkami weź tę drugą kwotę. Nie uwzględniaj w niej drugi raz przyszłego wzrostu cen, bo kalkulator już to zrobił.
Opisane narzędzie liczy prognozę tylko na przyszły rok i kolejne lata. Jeśli wiek emerytalny osiągasz w tym roku, ZUS skieruje Cię do doradcy emerytalnego w placówce. Możesz też zadzwonić do Centrum Kontaktu Klientów (22 560 16 00) albo umówić się na e-wizytę.
Hipotetyczna emerytura z Informacji o stanie konta to inny szacunek. ZUS podaje ją osobom, które do końca poprzedniego roku skończyły 35 lat. Wylicza ją na podstawie tego, co jest zapisane na koncie w ZUS, w dwóch wariantach:
- przy założeniu, że na konto nie będą już wpływać kolejne składki;
- przy założeniu, że do wieku emerytalnego będą wpływać składki w dotychczasowej średniej wysokości.
Nie uwzględnia przyszłej waloryzacji składek ani założeń kalkulatora, np. dotyczących inflacji i wynagrodzeń.
Inne źródło może podawać tylko kwotę w złotych z roku przejścia na emeryturę. Jeśli chcesz wykorzystać ją do swojego zestawienia, musisz najpierw podzielić ją przez łączny wzrost cen do czasu, kiedy będziesz pobierać świadczenie. Jak to zrobić?
Załóżmy, że do osiągnięcia wieku emerytalnego zostało Ci dziesięć lat, a przez ten czas ceny wzrosną o 3% rocznie. Po dziesięciu latach ceny będą zatem około 1,344 raza wyższe niż dziś, czyli o około 34% (1,03 podniesione do potęgi 10). Przy takich założeniach kwota 5000 zł brutto za dziesięć lat będzie odpowiadała obecnej kwocie około 3720 zł brutto (5000 zł ÷ 1,344). Uwaga: wynik zależy od przyjętego założenia o cenach.
W zestawieniu dochodów i wydatków wpisz tylko jedną prognozę i zapisz, skąd pochodzi.
Z brutto na netto: składki i podatek
Obecnie (stan na 17 października 2026 r.) ZUS co miesiąc zwykle potrąca z emerytury:
- składkę zdrowotną w wysokości 9% kwoty świadczenia (art. 79, 81 i 85 ustawy z 27 sierpnia 2004 r., Dz.U. 2025 poz. 1461 (plik PDF, otwiera się w nowej karcie));
- zaliczkę na podatek dochodowy, która wynosi 12% kwoty świadczenia minus 300 zł. Te 300 zł to miesięczna część kwoty zmniejszającej podatek, która wynosi 3600 zł rocznie. Jeśli złożysz oświadczenie albo wniosek, ZUS wyliczy zaliczkę inaczej, np. gdy tę kwotę ma uwzględniać też pracodawca (ustawa o podatku dochodowym od osób fizycznych (plik PDF, otwiera się w nowej karcie), art. 27, 31b, 32 i 34). Przy świadczeniu do 2500 zł brutto zaliczka wynosi 0 zł. Od nadwyżki dochodu ponad 120 000 zł w roku stawka wynosi 32%.
Jeżeli uzyskujesz również inne dochody, np. z pracy, podatek jest liczony od ich sumy, więc kwota netto może być inna. Przepisy mogą się też zmienić do dnia, kiedy przejdziesz na emeryturę. Pamiętaj, że to jedynie Twój scenariusz, a nie wyliczenie ZUS.
Pani Danuta zestawia emeryturę z wydatkami
Pani Danuta (postać wymyślona) planuje przejść na emeryturę w wieku 60 lat, w 2036 r. Kalkulator ZUS pokazuje jej świadczenie w wysokości 5300 zł brutto w chwili przyznania emerytury, co odpowiada kwocie 4000 zł brutto w cenach z 2026 r. Miesięczne wydatki pani Danuty to około 3700 zł.
1. Kwota do porównania: 4000 zł brutto w dzisiejszych cenach.
2. Składka 9%: 4000 zł × 9% = 360 zł.
3. Zaliczka na podatek: 4000 zł × 12% − 300 zł = 180 zł.
4. Netto: 4000 zł − 360 zł − 180 zł = 3460 zł.
5. Różnica: 3460 zł − 3700 zł = −240 zł miesięcznie w dzisiejszych cenach.
Gdyby pani Danuta zestawiła kwotę nominalną 5300 zł z wydatkami 3700 zł, zobaczyłaby nadwyżkę 1600 zł, której w tym scenariuszu nie ma. Przykład pomija zaokrąglenia i inne dochody.
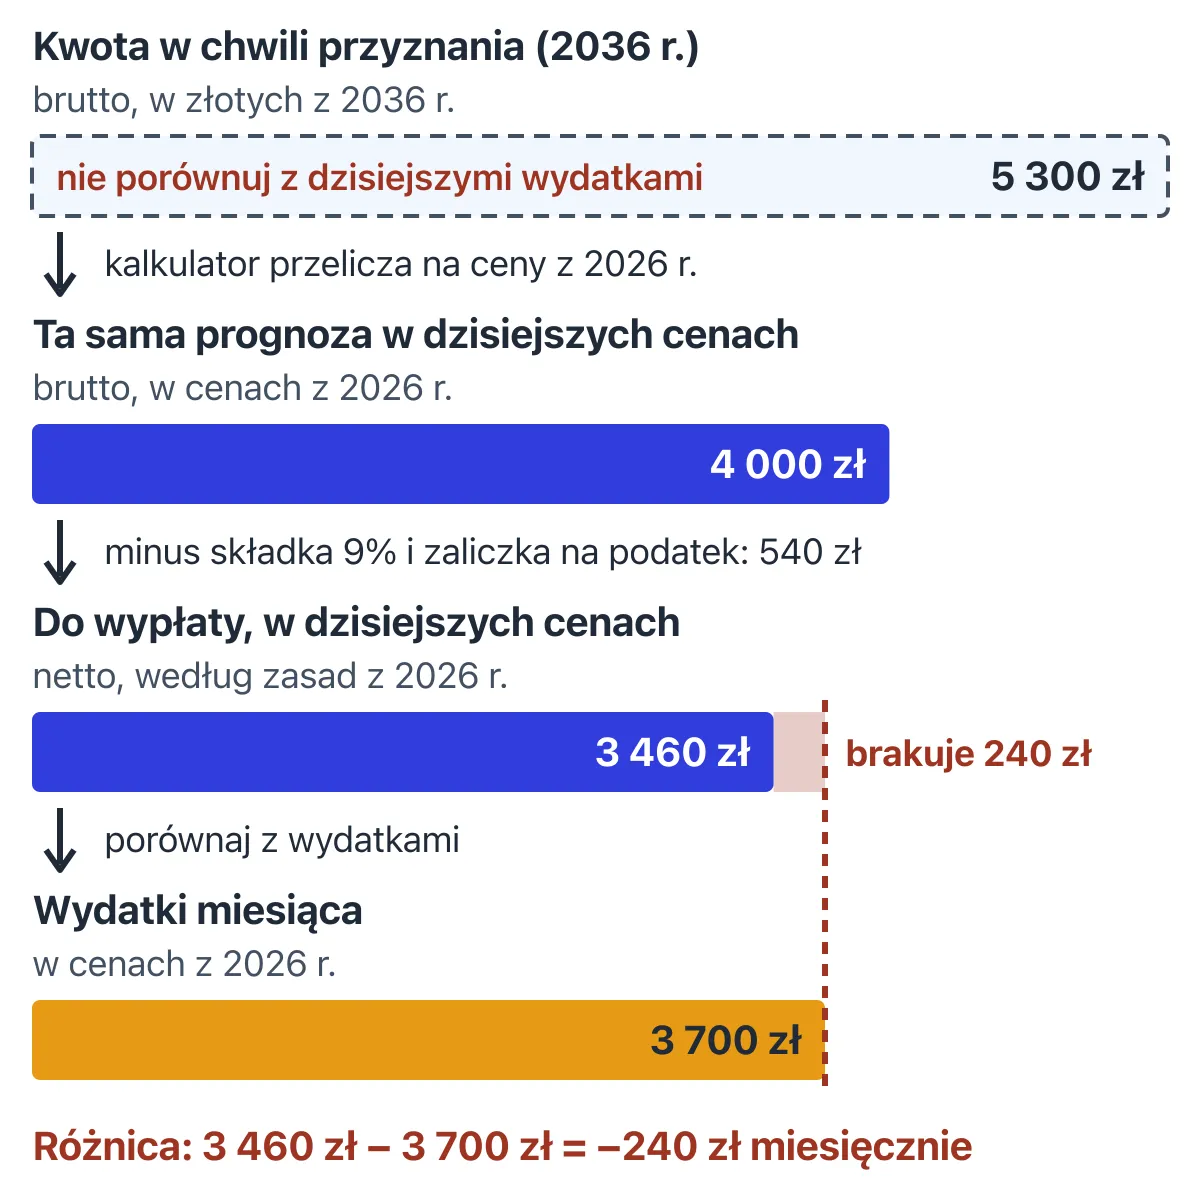
Od prognozy ZUS do zestawienia z wydatkami. Założenia: prognoza 5300 zł brutto w chwili przyznania emerytury w 2036 r., czyli 4000 zł brutto w cenach z 2026 r. Pozostałe założenia: wydatki 3700 zł miesięcznie w cenach z 2026 r., składka 9% i zaliczka na podatek według przepisów aktualnych na 17.10.2026. Źródło: obliczenia własne.
Przy pobieraniu świadczenia: rzeczywiste wpływy
Jeśli już pobierasz emeryturę, prognoza nie jest Ci potrzebna. Przeanalizuj miniony miesiąc i wpisz do zestawienia kwoty, które rzeczywiście wpłynęły na Twoje konto: świadczenie po potrąceniach, dochód z pracy i inne powtarzalne wpływy. Każde źródło zapisz w osobnym wierszu z odpowiednią datą.
Wpływy, które otrzymujesz raz w roku, zapisz osobno. Na przykład dodatkowe roczne świadczenie pieniężne, tzw. trzynastkę, ZUS wypłaca w kwietniu razem z emeryturą (ustawa, art. 5 i 6 (plik PDF, otwiera się w nowej karcie)). Emerytury są też co roku waloryzowane, czyli podwyższane, od 1 marca. W 2026 r. wskaźnik waloryzacji wyniósł 105,3%: kwotę świadczenia pomnożono przez 1,053, czyli podniesiono o 5,3% (komunikat ministra rodziny, pracy i polityki społecznej (plik PDF, otwiera się w nowej karcie)). Po zmianie kwoty zaktualizuj zestawienie.
Wydatki liczone tak samo jak dochody
Podsumuj swoje wydatki: uwzględnij opłaty za mieszkanie, rachunki, żywność, transport, wymagane spłaty, ubezpieczenia i inne stałe zobowiązania. Podziel opłaty na miesięczne i okresowe. W planie przyszłego miesiąca koszty roczne podziel przez 12 i zapisz terminy płatności. Przy zakończonym miesiącu wpisz to, co zostało już opłacone, a rezerwę na kolejne opłaty zapisz osobno. Nie licz dwa razy tej samej opłaty: w całości i jako średniej.
Przed emeryturą pamiętaj, aby wyceniać wydatki w dzisiejszych cenach, tak jak dochody.
Co zrobić z wynikiem
Przy każdej liczbie w zestawieniu zapisz źródło (decyzja, wyciąg, prognoza, własny szacunek), datę, rok cen i to, czy jest to kwota brutto, czy netto.
Ostateczna różnica między dochodami a wydatkami to wynik rachunku przy przyjętych założeniach, a nie ocena Twoich wyborów. Pokazuje, ile pieniędzy może Ci zabraknąć lub zostać w miesiącu. Nie wskazuje produktu ani decyzji inwestycyjnej. Jeśli gromadzisz oszczędności w programach lub na kontach emerytalnych, zbierz ich dokumenty według artykułu opisującego różnice między nimi (otwiera się w nowej karcie).
Ćwiczenie: zestaw dochody i wydatki jednego miesiąca w jednym wariancie i zapisz jedno pytanie do sprawdzenia, np. o założenia prognozy albo o wydatek, którego kwoty nie znasz.
Źródła
- ZUS — Kalkulator emerytalny, prognozowana emerytura (otwiera się w nowej karcie)
- ZUS — Kalkulator emerytalny, wersja uproszczona (ekran wyniku) (otwiera się w nowej karcie)
- ZUS — Obliczenia w kalkulatorze emerytalnym to prognoza, a nie faktyczna emerytura (otwiera się w nowej karcie)
- Ustawa o systemie ubezpieczeń społecznych, tekst jednolity Dz.U. 2026 poz. 1474 (plik PDF, otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ustawa z dnia 27 sierpnia 2004 r. o świadczeniach opieki zdrowotnej finansowanych ze środków publicznych, tekst jednolity Dz.U. 2025 poz. 1461 (plik PDF, otwiera się w nowej karcie)
- Ustawa o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych, tekst jednolity Dz.U. 2025 poz. 1749 (plik PDF, otwiera się w nowej karcie)
- Komunikat Ministra Rodziny, Pracy i Polityki Społecznej z 11 lutego 2026 r. w sprawie wskaźnika waloryzacji emerytur i rent w 2026 r. (M.P. 2026 poz. 202) (plik PDF, otwiera się w nowej karcie)
- Ustawa o dodatkowym rocznym świadczeniu pieniężnym dla emerytów i rencistów, tekst jednolity Dz.U. 2024 poz. 891 (plik PDF, otwiera się w nowej karcie)