Indywidualne konto emerytalne (IKE), indywidualne konto zabezpieczenia emerytalnego (IKZE), ogólnoeuropejski indywidualny produkt emerytalny (OIPE), pracowniczy program emerytalny (PPE) i pracownicze plany kapitałowe (PPK) to pięć sposobów oszczędzania na emeryturę.
Opisujemy je według przepisów obowiązujących 17 października 2026 r., a na końcu także nowe konto OKI. Nie oceniamy, który sposób jest lepszy, bo to zależy od Twojej sytuacji. Kwoty w przykładach są umowne: dobraliśmy je tak, żeby łatwo było je policzyć.
Na początek: odszukaj umowy dotyczące IKE, IKZE lub OIPE. W dziale kadr sprawdź, czy należysz do PPE albo PPK.
Nazwa opisuje zasady, a nie sposób inwestowania
Sam skrót nazwy nie mówi jeszcze, w co inwestowane są zgromadzone pieniądze. IKE i IKZE mogą być prowadzone przez bank, dobrowolny fundusz emerytalny, firmę maklerską, fundusz inwestycyjny albo zakład ubezpieczeń (art. 8 ustawy o IKE i IKZE (plik PDF, otwiera się w nowej karcie)). W PPK środki są inwestowane w fundusze zdefiniowanej daty, których polityka inwestycyjna jest dostosowana do wieku uczestników.
To właśnie sposób inwestowania wpływa na ryzyko i koszty oszczędzania. Warto pamiętać, że zainwestowane pieniądze mogą stracić na wartości, a ulga podatkowa przed tym nie chroni.
Przykład: ktoś wpłaca na IKZE po 1000 zł rocznie przez pięć lat – łącznie odkłada więc 5000 zł. Dzięki odliczeniu wpłat od dochodu przy stawce podatku 12% oszczędza w tym czasie 600 zł na podatku. Jeśli jednak wartość inwestycji spadnie o 20%, na koncie pozostanie 4000 zł. Przy wypłacie po ukończeniu 65. roku życia instytucja pobiera dodatkowo 10% zryczałtowanego podatku, czyli 400 zł. W rezultacie do ręki trafi 3600 zł. Po doliczeniu 600 zł zaoszczędzonych na podatku będzie to 4200 zł – o 800 zł mniej, niż wynosiły wpłaty.
Kto zakłada, kto wpłaca i jaka jest ulga
To zestawienie pokazuje, kto zakłada konto lub program, kto finansuje wpłaty i jakie są korzyści podatkowe.
- IKE. Kto zakłada: Ty, w instytucji finansowej. Kto wpłaca: Ty. Ulga podatkowa: przy wypłacie bez 19% podatku od zysku.
- IKZE. Kto zakłada: Ty, w instytucji finansowej. Kto wpłaca: Ty. Ulga podatkowa: wpłaty odliczasz w zeznaniu rocznym; przy wypłacie 10% podatku od całej kwoty.
- OIPE. Kto zakłada: Ty, u dostawcy OIPE. Kto wpłaca: Ty. Ulga podatkowa: jak w IKE.
- PPE. Kto zakłada: pracodawca, w umowie z przedstawicielami pracowników. Kto wpłaca: pracodawca, do 7% wynagrodzenia; Ty możesz dopłacać. Ulga podatkowa: od wpłat pracodawcy płacisz podatek, ale nie składki na ubezpieczenia społeczne; wypłata bez podatku.
- PPK. Kto zakłada: pracodawca, automatycznie przed 55. urodzinami, od 55. do 70. urodzin tylko na Twój wniosek. Kto wpłaca: Ty 2%, pracodawca 1,5% wynagrodzenia; państwo 250 zł po 3 miesiącach wpłat i 240 zł za każdy rok, w którym wpłaty osiągną ustawowe minimum. Ulga podatkowa: od wpłat pracodawcy płacisz podatek; zysk bez podatku, jeśli 75% pieniędzy pobierasz w co najmniej 120 miesięcznych ratach.
IKE, IKZE i OIPE mają roczne limity wpłat. Korzyść podatkowa przysługuje tylko przy jednym IKE, jednym IKZE i jednym OIPE (ustawa o IKE i IKZE (plik PDF, otwiera się w nowej karcie), ustawa o OIPE (plik PDF, otwiera się w nowej karcie)). Dopóki pracujesz u pracodawcy, który prowadzi PPE, nie możesz przenieść zgromadzonych pieniędzy na inne konto. Wyjątkiem jest likwidacja programu (ustawa o PPE (plik PDF, otwiera się w nowej karcie)).
W PPK możesz obniżyć swoją wpłatę do 0,5% wynagrodzenia, jeśli Twoje łączne miesięczne wynagrodzenie ze wszystkich źródeł nie przekracza 1,2-krotności płacy minimalnej. Wpłata pracodawcy pozostaje bez zmian. Pracodawca uwzględnia tylko wynagrodzenie, które sam Ci wypłaca, dlatego przy kilku źródłach dochodu musisz samodzielnie pilnować tego progu. Jeśli w którymkolwiek miesiącu, w którym korzystasz z obniżonej wpłaty, przekroczysz próg, nie otrzymasz dopłaty rocznej za ten rok (ustawa o PPK (plik PDF, otwiera się w nowej karcie)).
Wypłata a zwrot
Wypłata, zwrot i przeniesienie znaczą co innego, a od tego zależy, ile pieniędzy dostaniesz i jaki podatek zapłacisz.
Wypłata oznacza otrzymanie pieniędzy po spełnieniu warunków określonych w ustawie. Zwykle wiąże się z korzyścią podatkową. Po zrealizowaniu jednorazowej wypłaty albo pierwszej wypłaty ratalnej nie założysz ponownie IKE ani OIPE. Stracisz również możliwość dalszego oszczędzania na IKZE. Ustawy wiążą te ograniczenia z wypłatą, a nie ze zwrotem.
Zwrot to wcześniejsze wycofanie zgromadzonych pieniędzy, zwykle wiążące się z utratą części korzyści (przepisy podatkowe (plik PDF, otwiera się w nowej karcie)). Spośród IKE, IKZE i OIPE częściowy zwrot środków jest możliwy tylko w przypadku IKE.
Przeniesienie (w ustawach: wypłata transferowa) to przekazanie pieniędzy do innej instytucji bez utraty korzyści podatkowej. Możliwe kierunki przeniesienia to m.in.: z IKE na inne IKE, z IKZE na inne IKZE i z OIPE do innego dostawcy OIPE. Pieniądze można też przenieść z PPE po zakończeniu zatrudnienia na IKE albo do innego PPE, a z PPK na inny rachunek PPK. Jeśli chcesz zmienić instytucję prowadzącą Twoje konto, zapytaj o przeniesienie, a nie o zwrot. Sprawdź też warunki i ewentualne opłaty. Umowa IKE lub IKZE może przewidywać opłatę za przeniesienie środków. Tak może być, jeśli przeniesienie nastąpi w ciągu 12 miesięcy od zawarcia umowy (art. 35 i 39 ustawy o IKE i IKZE (plik PDF, otwiera się w nowej karcie)).
Kiedy możesz wypłacić pieniądze
To zestawienie pokazuje, kiedy możesz wypłacić zgromadzone pieniądze i co się dzieje, gdy sięgniesz po nie wcześniej.
- IKE. Kiedy wypłata: od 60 lat albo od 55 z prawem do emerytury; warunek wpłat*. Co przy wcześniejszym sięgnięciu: zwrot całości albo części; 19% podatku od zysku.
- IKZE. Kiedy wypłata: od 65 lat; wpłaty w co najmniej 5 latach kalendarzowych. Co przy wcześniejszym sięgnięciu: tylko zwrot całości; całą kwotę doliczasz do dochodu w zeznaniu rocznym.
- OIPE. Kiedy wypłata: jak w IKE*. Co przy wcześniejszym sięgnięciu: zwrot całości; 19% podatku od zysku.
- PPE. Kiedy wypłata: od 60 lat albo od 55 z przyznaną emeryturą. Co przy wcześniejszym sięgnięciu: nie ma wypłaty na żądanie; zwrot tylko przy likwidacji programu, jeśli nie wskażesz konta do przeniesienia pieniędzy: 30% składek pracodawcy do Zakładu Ubezpieczeń Społecznych (ZUS), 19% podatku od zysku.
- PPK. Kiedy wypłata: od 60 lat. Co przy wcześniejszym sięgnięciu: zwrot w każdej chwili; 30% pieniędzy z wpłat pracodawcy do ZUS, dopłaty państwa wracają, 19% podatku od zysku.
* Warunek wpłat w IKE i OIPE: dokonywanie wpłat w co najmniej pięciu dowolnych latach kalendarzowych. Warunek spełnia też wpłacenie ponad połowy łącznej kwoty wpłat nie później niż pięć lat przed złożeniem wniosku o wypłatę.
Jeśli nie spełnisz warunków, pieniądze nadal należą do Ciebie, ale tracisz korzyść podatkową. W PPE i PPK zwrot kosztuje więcej: 30% pieniędzy z wpłat pracodawcy trafia na Twoje konto w ZUS, a w PPK dopłaty państwa wracają do Funduszu Pracy.
Jak wypłacić pieniądze: jednorazowo albo w ratach
Pieniądze zwykle nie są wypłacane automatycznie po osiągnięciu wymaganego wieku – trzeba złożyć odpowiedni wniosek. Wyjątek: z PPE pieniądze zostaną wypłacone bez wniosku po 70. urodzinach, jeśli nie pracujesz już u pracodawcy, który prowadzi program. W przypadku IKE, IKZE, OIPE i PPE możesz wybrać wypłatę jednorazową albo w ratach (ustawa o IKE i IKZE (plik PDF, otwiera się w nowej karcie), ustawa o OIPE (plik PDF, otwiera się w nowej karcie), ustawa o PPE (plik PDF, otwiera się w nowej karcie)). Od każdej wypłaty z IKZE, także od ratalnej, instytucja pobiera 10% podatku.
W PPK po ukończeniu 60. roku życia możesz otrzymać jednorazowo 25% zgromadzonych środków, a pozostałe 75% w co najmniej 120 miesięcznych ratach. Jeśli wybierzesz krótszy okres wypłaty, od zysku przypadającego na tę część środków zapłacisz 19% podatku. Gdy pierwsza ze 120 rat wyniosłaby mniej niż 50 zł, czyli przy kwocie mniejszej niż 6000 zł na rachunku, pieniądze są wypłacane jednorazowo. Podatek od zysku pobiera się wtedy na takich samych zasadach jak przy mniejszej liczbie rat.
Rozpoczęcie wypłat z PPK po ukończeniu 60. roku życia oznacza również, że ustają Twoje wpłaty i wpłaty pracodawcy. Nie otrzymasz już także dopłat państwa, nawet jeśli nadal będziesz pracować (art. 97 i 99 ustawy o PPK (plik PDF, otwiera się w nowej karcie)).
PPK przed 60. rokiem życia: wypłata bez potrąceń albo zwrot
Przed 60. rokiem życia możesz w kilku sytuacjach opisanych w ustawie o PPK (plik PDF, otwiera się w nowej karcie) wypłacić pieniądze bez potrąceń. Przykładem jest wypłata na pokrycie wkładu własnego przy kredycie mieszkaniowym. Jeśli w dniu wniosku nie masz jeszcze ukończonych 45 lat, możesz w ten sposób wykorzystać do 100% oszczędności z PPK. Te pieniądze trzeba jednak zwrócić. Spłatę należy rozpocząć najpóźniej po 5 latach i zakończyć nie później niż po 15 latach od wypłaty. Jeśli nie oddasz ich w terminie, od zysku przypadającego na niezwróconą kwotę zapłacisz 19% podatku. O szczegóły zapytaj instytucję prowadzącą Twój PPK.
Jeśli żaden z tych wyjątków Cię nie dotyczy, możesz poprosić o zwrot albo zostawić pieniądze w PPK i wypłacić je po 60. roku życia. Decyzja należy do Ciebie. Przykład poniżej pokazuje, co się dzieje przy zwrocie.
Przykład: na Twoim rachunku PPK jest 8290 zł. To 4320 zł z Twoich wpłat, 3240 zł z wpłat pracodawcy i 730 zł od państwa (wpłata powitalna i dwie dopłaty roczne). Wartość inwestycji się nie zmieniła, więc nie ma zysku ani podatku od zysków kapitałowych.
Jeśli zdecydujesz się na zwrot, na Twój rachunek bankowy trafi 6588 zł, czyli o 1702 zł mniej, niż jest na rachunku PPK.
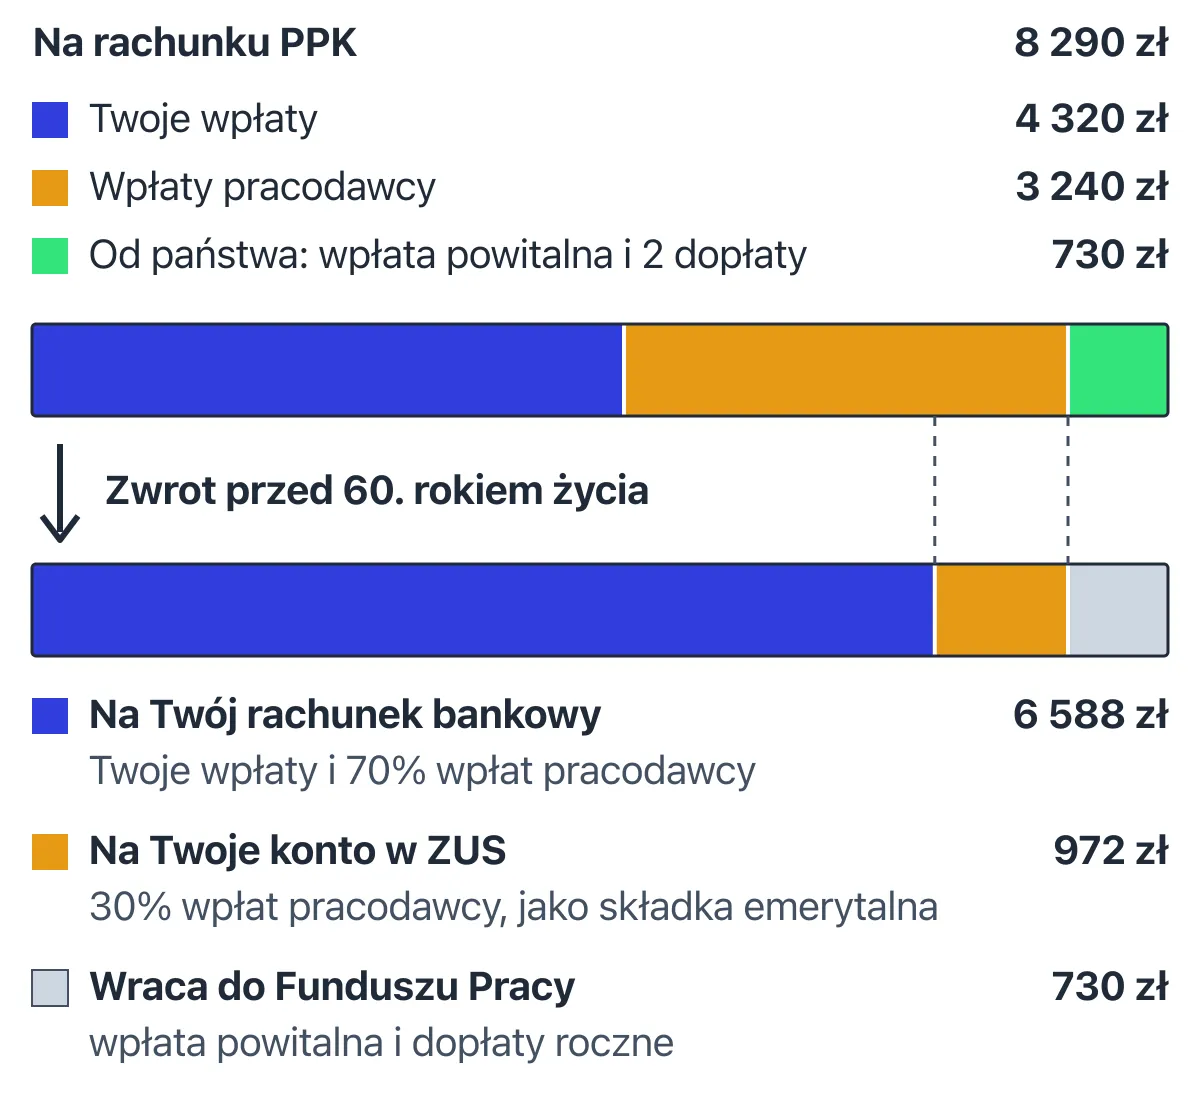
Dokąd trafiają pieniądze przy zwrocie z PPK. Podział według art. 105 ustawy o PPK. Przykład, założenia: wpłaty jak w tekście, bez zysku i bez podatku.
Z tej różnicy 972 zł nie przepada, ale nie trafia do Ciebie: ZUS zapisze tę kwotę na Twoim koncie jako składkę emerytalną (art. 105 ustawy o PPK (plik PDF, otwiera się w nowej karcie)). Pozostałe 730 zł, czyli pieniądze od państwa, wraca do Funduszu Pracy. Gdyby wartość inwestycji spadła, wyliczone kwoty byłyby odpowiednio mniejsze, a dopłaty państwa przed tym nie chronią.
OKI: nowe konto od 2027 r., ale nie emerytalne
Osobiste konto inwestycyjne (OKI) wprowadza ustawa z 3 lipca 2026 r. (plik PDF, otwiera się w nowej karcie) Nowe rozwiązanie zacznie obowiązywać 1 stycznia 2027 r., więc obecnie nie można jeszcze go założyć.
OKI nie jest produktem emerytalnym. Prawo do jego założenia ma osoba, która ukończyła 18 lat, a wypłata pieniędzy nie zależy od wieku. Można mieć kilka OKI, także w różnych instytucjach, np. w banku albo w firmie maklerskiej. Każde z nich to osobny rachunek jednej osoby: wspólnego OKI, np. z małżonkiem, nie da się założyć.
Od zysków na OKI nie będzie się płacić podatku dochodowego. Będzie za to podatek od średniej rocznej wartości aktywów, które nie są zwolnione (o zwolnieniu niżej). Płaci się go także w roku ze stratą. W 2027 r. stawka wynosi 0,85%. Od 2028 r. będzie to 19% stopy referencyjnej NBP z 31 października poprzedniego roku, nie mniej niż 0,1%. Stawkę na kolejny rok minister finansów ogłasza do 30 listopada.
Zwolnienie z tego podatku obejmuje tylko niektóre aktywa w złotych. Do 25 000 zł średniej wartości w roku zwolnione są m.in. pieniądze na koncie i lokacie (z wyjątkiem lokaty strukturyzowanej) oraz oszczędnościowe obligacje skarbowe. Łącznie do 100 000 zł mogą być zwolnione także m.in. akcje spółek z kapitałem zakładowym w złotych i obligacje w złotych (bez strukturyzowanych), jeśli są notowane na rynku regulowanym albo w alternatywnym systemie obrotu. Zwolnione mogą być też fundusze, które według statutu inwestują co najmniej 70% w takie aktywa. Limity liczy się razem dla wszystkich OKI danej osoby, a od 2030 r. rosną o inflację. Pozostałe aktywa, np. pieniądze w walutach obcych albo akcje spółek zagranicznych, są opodatkowane od pierwszej złotówki.
Dane potrzebne do rozliczenia podatku przekaże do urzędu skarbowego instytucja, która prowadzi OKI, do końca lutego następnego roku. Na tej podstawie w e-Urzędzie Skarbowym będzie czekać wstępnie wypełnione zeznanie. Od 15 marca do 31 maja można je zaakceptować albo zmienić, a do 31 maja trzeba wpłacić podatek. Jeśli do 31 maja nic nie zrobisz, zeznanie zostanie zaakceptowane automatycznie. Rozliczenie jest możliwe tylko przez e-Urząd Skarbowy. Więcej o OKI podaje Ministerstwo Finansów (otwiera się w nowej karcie).
Sprawdź, z czego korzystasz
- IKE, IKZE, OIPE: odszukaj umowy i przelewy. Odliczenie wpłat na IKZE widać w załączniku PIT/O do zeznania rocznego (Ministerstwo Finansów (otwiera się w nowej karcie)).
- PPE: zapytaj w dziale kadr, czy należysz do programu. Poproś o umowę zakładową, czyli umowę pracodawcy z przedstawicielami pracowników, i sprawdź, co mówi o wypłacie i zwrocie.
- PPK: serwis MojePPK (otwiera się w nowej karcie) po zalogowaniu przez login.gov.pl pokazuje wszystkie Twoje rachunki PPK, także z poprzednich miejsc pracy.
Ponowne wpłaty do PPK w 2027 r. Co cztery lata pracodawca wznawia wpłaty do PPK osobom, które wcześniej zrezygnowały z ich dokonywania (art. 23 ustawy o PPK (plik PDF, otwiera się w nowej karcie)). Jeśli masz złożoną rezygnację, do 28 lutego 2027 r. pracodawca poinformuje Cię o rozpoczęciu ponownego naliczania wpłat. Twoja dotychczasowa rezygnacja straci ważność 1 marca 2027 r. Dopiero od tego dnia można złożyć nową. Według oficjalnego portalu PPK (otwiera się w nowej karcie) pracodawca naliczy wpłaty od wynagrodzenia wypłaconego w marcu i przekaże je instytucji finansowej do 15 kwietnia 2027 r.
Jeśli przed 1 kwietnia 2027 r. skończysz 55 lat, do ponownego oszczędzania wrócisz tylko na własny wniosek, który trzeba złożyć do końca lutego. Jeśli przed tą datą ukończysz 70 lat, do wpłat nie wrócisz.
Ćwiczenie: lista Twoich kont i programów
Zapisz na kartce albo w aplikacji na telefonie wszystkie konta i programy, z których korzystasz. Przy każdej pozycji zanotuj: nazwę instytucji, sposób sprawdzenia salda, warunki wypłaty i koszty wcześniejszego zwrotu. Brakujące dane zamień w pytania do instytucji albo działu kadr.
Gdy lista będzie gotowa, możesz zestawić zgromadzone oszczędności z innymi źródłami dochodu, które będą Ci przysługiwać na emeryturze. Pomoże Ci w tym artykuł o dochodach na emeryturze (otwiera się w nowej karcie).
Źródła
- Ustawa o pracowniczych planach kapitałowych, tekst jednolity Dz.U. 2026 poz. 192 (plik PDF, otwiera się w nowej karcie)
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, tekst jednolity Dz.U. 2026 poz. 91 (plik PDF, otwiera się w nowej karcie)
- Ustawa o ogólnoeuropejskim indywidualnym produkcie emerytalnym, Dz.U. 2023 poz. 1843 (plik PDF, otwiera się w nowej karcie)
- Ustawa o pracowniczych programach emerytalnych, tekst jednolity Dz.U. 2026 poz. 777 (plik PDF, otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Osobiste Konta Inwestycyjne: nowa możliwość inwestowania i oszczędzania (otwiera się w nowej karcie)
- Ministerstwo Finansów — Ulga na IKZE (otwiera się w nowej karcie)
- PFR Portal PPK — Już w 2027 roku odbędzie się kolejny tzw. ponowny autozapis do PPK (otwiera się w nowej karcie)
- PFR Portal PPK — Zaloguj się i sprawdź swój rachunek PPK (otwiera się w nowej karcie)
- PFR Portal PPK — PPK w praktyce: Podatki (wyd. IV, 2.08.2022) (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Rodziny, Pracy i Polityki Społecznej — Pracownicze programy emerytalne (otwiera się w nowej karcie)