Wyciąg z rachunku albo zestawienie transakcji pokazuje zwykle kwotę wyrażoną w złotych. Aby ocenić wynik oszczędzania lub inwestowania, potrzebujesz jeszcze dwóch informacji: ile wynosi podatek i jak w tym samym czasie zmieniły się ceny.
Zasady podatku dochodowego od osób fizycznych (PIT) opisujemy według stanu prawnego na 17 października 2026 r.
Na początek: porównuj zmiany cen z kwotą, która pozostaje po zapłaceniu podatku, a nie ze stopą zwrotu przed opodatkowaniem. To, jak wzrost cen wpływa na siłę nabywczą pieniędzy, wyjaśnia artykuł o inflacji (otwiera się w nowej karcie). W tym artykule omawiamy dodatkowo zasady opodatkowania.
Trzy liczby zamiast jednej
- Wynik przed podatkiem (brutto) to przyrost wartości wyrażony w złotych, np. naliczone odsetki albo zysk ze sprzedaży.
- Wynik po podatku (netto) to kwota, która faktycznie zostaje po odliczeniu podatku.
- Wynik realny pokazuje, ile warta jest ta kwota po uwzględnieniu wzrostu cen, czyli inflacji.
Dwie pierwsze wartości są nominalne, czyli nie uwzględniają zmian cen. Przy każdej podanej stopie i kwocie sprawdzaj, czy chodzi o wartość przed odliczeniem podatku, czy po nim.
Odsetki i dywidendy: podatek od całej kwoty
Od odsetek od środków zgromadzonych na rachunkach, lokatach i w innych formach oszczędzania pobierany jest podatek 19%. Pobiera się go także od odsetek od obligacji i dywidend (art. 30a ust. 1 ustawy o podatku dochodowym od osób fizycznych (otwiera się w nowej karcie)). Jest to podatek zryczałtowany, czyli obliczany według jednej stałej stawki. Nalicza się go od całej kwoty odsetek lub dywidendy, bez odliczania kosztów (art. 30a ust. 6). Jeśli od wpłaconych 6000 zł naliczono 300 zł odsetek, podatek wynosi 57 zł (19% × 300 zł). Sama wpłata nie jest opodatkowana.
Takich dochodów nie łączy się z dochodami opodatkowanymi według skali podatkowej, np. z wynagrodzeniem lub emeryturą (art. 30a ust. 7). Nie stosuje się więc do nich skali podatkowej ani kwoty zmniejszającej podatek (art. 27 ust. 1). Podatek pobiera zwykle instytucja, która wypłaca pieniądze. W przypadku odsetek od środków zgromadzonych na rachunku robi to np. bank. Podatek od dywidend wypłacanych przez polskie spółki i odsetek od obligacji polskich emitentów zapisanych na rachunku papierów wartościowych pobiera natomiast instytucja prowadząca ten rachunek (art. 41 ust. 4 i 4d). Otrzymujesz wówczas kwotę pomniejszoną o podatek i nie wpisujesz jej do rocznego zeznania podatkowego (art. 45 ust. 3).
Jeśli odsetki lub dywidenda zostały wypłacone z zagranicy i w Polsce nie pobrano od nich podatku, musisz samodzielnie wykazać je w zeznaniu rocznym, np. PIT-38 (art. 30a ust. 11, art. 45 ust. 3b). Podatek zapłacony za granicą możesz odliczyć maksymalnie do kwoty, jaką wynosiłby podatek obliczony według polskiej stawki 19% (art. 30a ust. 9, broszura Ministerstwa Finansów do PIT-38 (plik PDF, otwiera się w nowej karcie)).
Sprzedaż: podatek od dochodu
Przy sprzedaży akcji, odkupieniu jednostek funduszu inwestycyjnego przez fundusz i sprzedaży obligacji, np. na giełdzie, podatek wynosi 19% dochodu (art. 30b ust. 1). Dochód to przychód pomniejszony o koszty: wydatek na zakup papierów wartościowych oraz inne wydatki związane z tymi transakcjami, np. prowizje przy kupnie i sprzedaży (broszura do PIT-38).
Dochód oblicza się za cały rok: sumujesz przychody i koszty ze wszystkich takich transakcji (art. 30b ust. 2). Rozliczasz go w zeznaniu PIT-38 składanym od 15 lutego do 30 kwietnia następnego roku. W tym samym terminie płacisz podatek (art. 45 ust. 1, 1a i 4). Polska instytucja, za pośrednictwem której sprzedajesz papiery wartościowe, np. biuro maklerskie, przysyła Ci informację PIT-8C. Jeśli jej nie dostaniesz, np. przy sprzedaży przez pośrednika z zagranicy, przychody i koszty wykazujesz na podstawie własnych dokumentów. W obu przypadkach rozliczasz się samodzielnie (Ministerstwo Finansów, zbycie akcji (otwiera się w nowej karcie), broszura do PIT-38).
Inaczej jest przy wykupie obligacji przez emitenta, także wcześniejszym. Wtedy podatek pobiera instytucja, która wypłaca pieniądze – tak jak w przypadku odsetek od środków na rachunku. Nie wykazujesz tego dochodu w zeznaniu podatkowym (art. 30a ust. 1 pkt 2 i 2a, art. 41 ust. 4 i 4d, art. 45 ust. 3). Dotyczy to np. oszczędnościowych obligacji skarbowych, które nie są notowane na giełdzie. Przy ich wcześniejszym wykupie podatek oblicza się od odsetek pomniejszonych o opłatę za wcześniejszy wykup (informator obligacyjny Ministerstwa Finansów (otwiera się w nowej karcie)).
Tomasz sprzedaje akcje z zyskiem
Przykład: Tomasz (39 lat) kupuje akcje za 3000 zł i płaci 15 zł prowizji. Po dwóch latach sprzedaje je za 3530 zł i znów płaci 15 zł prowizji. W tym samym roku nie sprzedaje żadnych innych papierów wartościowych.
- Koszty: 3000 zł + 15 zł + 15 zł = 3030 zł.
- Dochód: 3530 zł − 3030 zł = 500 zł.
- Podatek: 500 zł × 19% = 95 zł.
Podatek dotyczy tylko 500 zł dochodu. Gdyby obliczyć go od 3000 zł wydanych na zakup, wyniósłby 570 zł. Po odliczeniu prowizji i podatku Tomaszowi zostaje 3420 zł – o 405 zł więcej, niż wydał na zakup akcji i prowizję (3015 zł). Gdyby w tym samym roku sprzedał również inne papiery wartościowe ze stratą 100 zł, podatek zostałby obliczony od 400 zł dochodu i wyniósłby 76 zł.
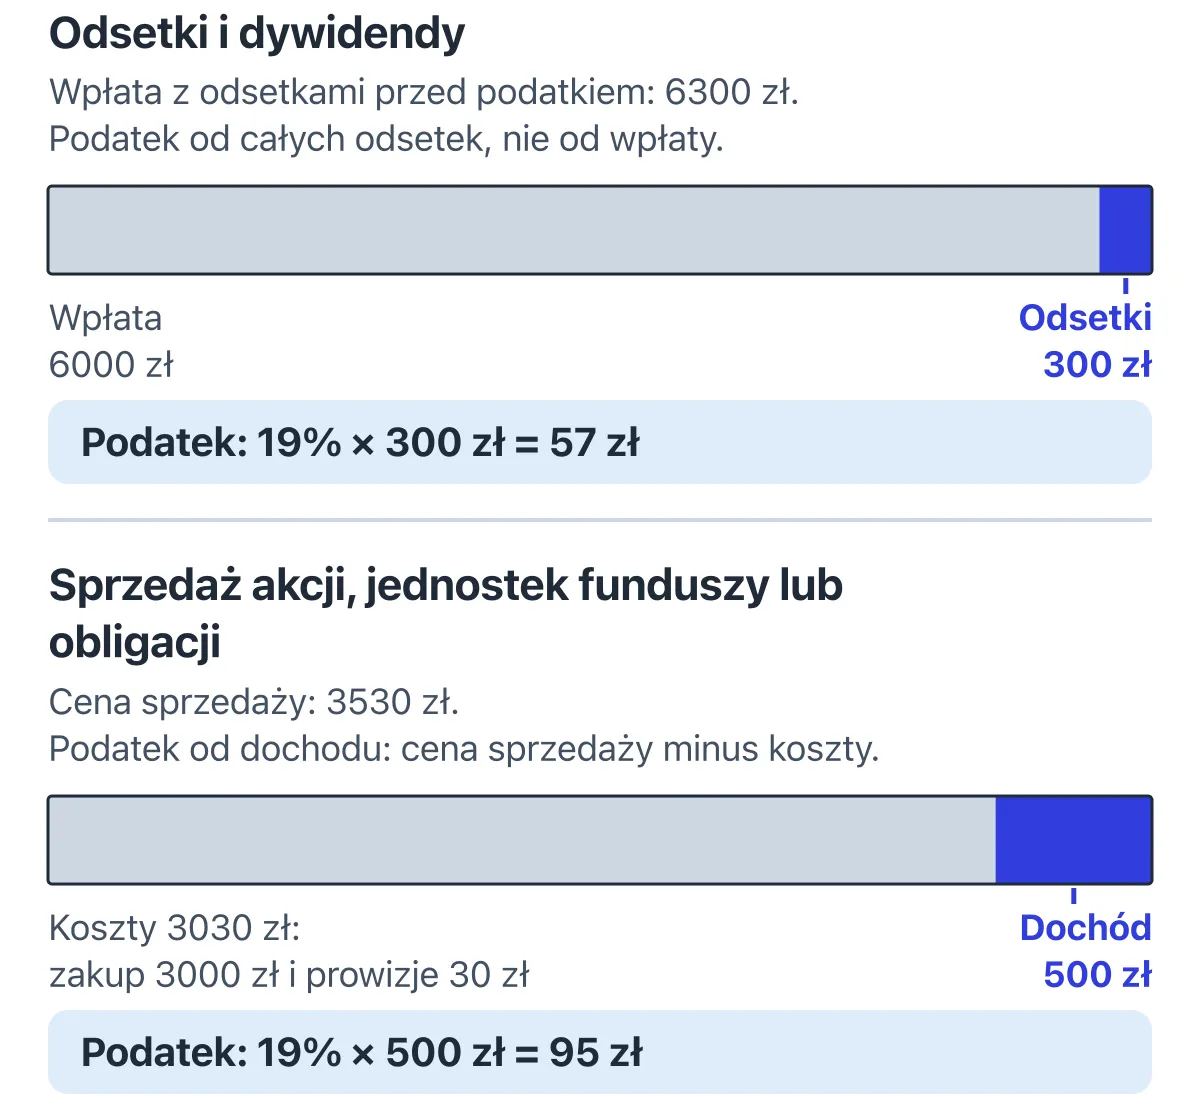
Od czego oblicza się podatek 19%. Przy odsetkach i dywidendach podstawą jest cała ich kwota, przy sprzedaży – dochód po odjęciu kosztów (art. 30a ust. 6 i art. 30b ust. 2 ustawy o podatku dochodowym od osób fizycznych). Przy wykupie obligacji przez emitenta, także wcześniejszym, podatek jest obliczany od odsetek albo od dochodu z wykupu (art. 30a ust. 1 pkt 2 i 2a).
Gdy sprzedaż kończy się stratą
Jeśli w całym roku koszty takich transakcji są wyższe niż przychody, powstaje strata, od której nie płacisz podatku. Zeznanie PIT-38 składasz jednak także wtedy. O stratę możesz obniżyć dochód z tego samego źródła w kolejnych pięciu latach. Obejmuje ono m.in. sprzedaż akcji, odkupienie jednostek funduszy przez fundusz i sprzedaż obligacji. Ustawa przewiduje dwie możliwości rozliczenia straty (art. 9 ust. 3):
- rozłożenie odliczenia na kolejne lata, przy czym w każdym z nich możesz odliczyć najwyżej połowę straty;
- jednorazowe odliczenie do 5 mln zł w jednym roku z tych lat, a pozostałej kwoty, jeśli taka zostanie, w pozostałych latach. W każdym z pozostałych lat możesz odliczyć najwyżej połowę straty.
Stratę nieprzekraczającą 5 mln zł możesz więc odliczyć w całości w jednym roku. Jest to możliwe, jeśli w tym roku osiągniesz wystarczający dochód z tego źródła (Ministerstwo Finansów, zbycie akcji (otwiera się w nowej karcie)).
Odsetki i dywidendy są opodatkowane osobno, od całej kwoty. Strata ze sprzedaży papierów wartościowych nie zmniejsza więc podatku od tych dochodów.
Konta z własnymi zasadami podatkowymi
Inne zasady mają konta i programy z ulgą podatkową. Na indywidualnym koncie emerytalnym (IKE) zysk może być zwolniony z 19% podatku, jeśli spełnisz warunki ustawy, np. dotyczące wieku przy wypłacie. Wpłaty na indywidualne konto zabezpieczenia emerytalnego (IKZE) można do limitu z ustawy odliczyć od dochodu, ale od wypłaty płaci się podatek 10%. W pracowniczych planach kapitałowych (PPK) zysk też może być zwolniony z podatku, jeśli wypłata spełnia warunki ustawy. Wcześniejsze wycofanie pieniędzy może oznaczać konieczność zapłaty podatku i utratę części korzyści, a ulga nie chroni przed spadkiem wartości. Różnice opisuje artykuł o kontach i programach emerytalnych (otwiera się w nowej karcie).
Od 1 stycznia 2027 r. osobne zasady obejmują też osobiste konto inwestycyjne (OKI): zamiast podatku od zysków może tam wystąpić podatek od wartości aktywów – także w roku ze stratą. Więcej szczegółów znajdziesz w tym samym artykule, w części „OKI: nowe konto od 2027 r., ale nie emerytalne”.
Wynik po odliczeniu podatku a wzrost cen
Pani Irena (67 lat, postać wymyślona) wpłaca jednorazowo 6000 zł i zostawia je na rok. Załóżmy, że oprocentowanie wynosi 5% w skali roku, a odsetki są naliczane raz, na koniec roku. Nie ma żadnych opłat. Ceny w tym samym czasie rosną o 4,5% (to jedynie założenia przykładu, a nie oferta ani prognoza).
1. Odsetki przed podatkiem: 6000 zł × 5% = 300 zł.
2. Podatek: 300 zł × 19% = 57 zł. Po jego odliczeniu zostaje 243 zł odsetek, a saldo wynosi 6243 zł. Stopa zwrotu po podatku to 4,05% (243 zł ÷ 6000 zł).
3. Wzrost cen: zakupy, które początkowo kosztowały 6000 zł, na koniec roku kosztują 6270 zł. Pani Irenie brakuje więc 27 zł, aby kupić ten sam zestaw produktów. W przeliczeniu na ceny z początku roku ta różnica wynosi 25,84 zł (27 zł ÷ 1,045). Oznacza to, że saldo 6243 zł ma taką samą siłę nabywczą jak 5974,16 zł (6243 zł ÷ 1,045) na początku roku.
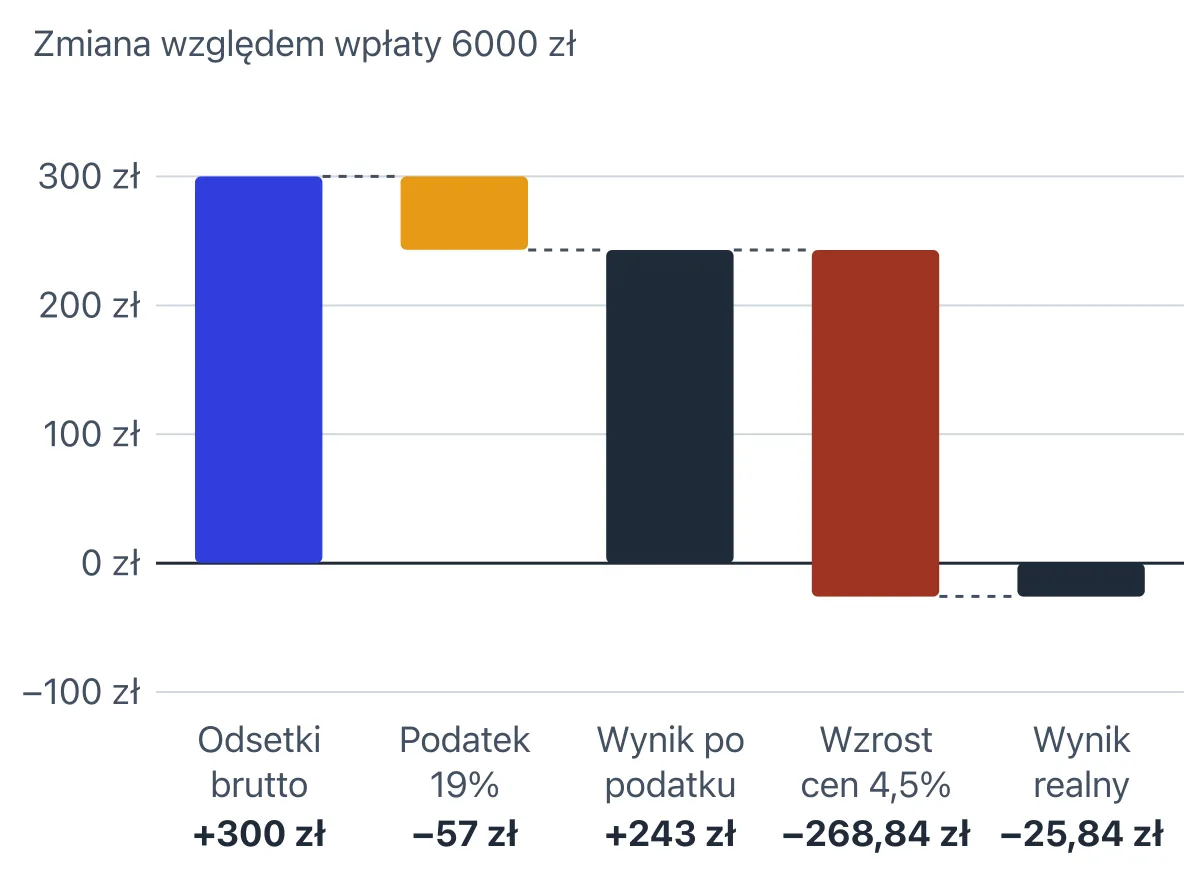
Od odsetek brutto do siły nabywczej. Zmiana względem wpłaty po roku; wynik realny w cenach z początku roku. Założenia: jednorazowa wpłata 6000 zł na rok, oprocentowanie 5% w skali roku, odsetki naliczone raz, na koniec roku. Pozostałe założenia: podatek 19% od odsetek, wzrost cen 4,5%, bez opłat.
Saldo wzrosło o 243 zł, ale siła nabywcza spadła, bo stopa zwrotu po opłaceniu podatku (4,05%) jest niższa niż wzrost cen (4,5%). Realna zmiana wynosi około −0,43% (1,0405 ÷ 1,045 − 1).
Po zapłaceniu podatku 19% zostaje 81% odsetek. Dlatego przy odsetkach naliczanych raz w roku siła nabywcza pieniędzy nie spada pod jednym warunkiem. Oprocentowanie przed opodatkowaniem musi być co najmniej równe wzrostowi cen podzielonemu przez 0,81. W naszym przykładzie ten próg wynosi około 5,56% (4,5% ÷ 0,81).
Według Głównego Urzędu Statystycznego (GUS) w grudniu 2025 r. ceny były o 2,4% wyższe niż rok wcześniej, a w grudniu 2022 r. o 16,6% (wskaźniki cen GUS (otwiera się w nowej karcie)). Przy takim wzroście cen próg oprocentowania wynosiłby odpowiednio około 2,96% i 20,49%.
Czego nie pokazuje ten rachunek
Wynik zmienia się, gdy odsetki są dopisywane do oszczędzanej kwoty (czyli kapitalizowane) częściej niż raz w roku albo gdy oprocentowanie jest zmienne. Wpływają na niego też opłaty, dodatkowe wpłaty i wcześniejsza wypłata pieniędzy. Przy inwestycjach wynik zależy także od ceny sprzedaży, która może być niższa od ceny zakupu. Wskaźnik GUS opisuje przeciętny koszyk towarów, a Twoje wydatki mogą drożeć szybciej albo wolniej.
Sprawdź własny wynik
Weź zestawienie z rachunku za wybrany okres, np. rok, i zapisz trzy liczby: przyrost przed podatkiem, kwotę podatku (pobranego przez instytucję albo do zapłaty w ramach PIT-38) oraz przyrost po podatku. Oblicz, jaki procent kwoty zgromadzonej na początku okresu stanowi przyrost po podatku – w naszym przykładzie jest to: 243 zł ÷ 6000 zł = 4,05%. Porównaj ten wynik ze wzrostem cen podanym przez GUS w tym samym okresie. Więcej o tym, jak dobrać odpowiedni wskaźnik, dowiesz się z artykułu o inflacji (otwiera się w nowej karcie).
Źródła
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (otwiera się w nowej karcie)
- Ministerstwo Finansów, Stawki i limity PIT (otwiera się w nowej karcie)
- Ministerstwo Finansów, Zbycie akcji (otwiera się w nowej karcie)
- Ministerstwo Finansów, Broszura informacyjna do zeznania PIT-38 za 2025 r. (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów, Informator obligacyjny (otwiera się w nowej karcie)
- Ministerstwo Finansów, Obligacje skarbowe: najczęściej zadawane pytania (otwiera się w nowej karcie)
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, tekst jednolity Dz.U. 2026 poz. 91 (otwiera się w nowej karcie)
- Ustawa o pracowniczych planach kapitałowych, tekst jednolity Dz.U. 2026 poz. 192 (otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (otwiera się w nowej karcie)
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- GUS, Co warto wiedzieć o inflacji? (2019) (plik PDF, otwiera się w nowej karcie)
- GUS, miesięczne wskaźniki cen towarów i usług konsumpcyjnych od 1982 r. (otwiera się w nowej karcie)