Reklama zwykle pokazuje jedną liczbę: oprocentowanie, wynik z ubiegłego roku albo informację o braku jednej z opłat. Pełne warunki oferty są rozbite na kilka dokumentów. W tym artykule pokazujemy, gdzie ich szukać i jak je rozumieć. Nie wskazujemy, którą ofertę wybrać. Komisja Nadzoru Finansowego (KNF) (otwiera się w nowej karcie) radzi sprawdzić, czy podana stopa zwrotu, np. 8% w skali roku, jest wiarygodna i czy potwierdzają ją informacje znajdujące się w dokumentach.
Na początek: zapisz nazwę interesującej Cię oferty, datę sprawdzenia i termin, w którym możesz potrzebować pieniędzy. Obok notuj odpowiedzi z dokumentów.
Gdzie szukać warunków
Cennik sprzedawcy
Kiedy szukać: przy zakupie złota w sztabkach i monetach.
Co sprawdzić: cenę sprzedaży i cenę odkupu z tego samego dnia.
KID (dokument z kluczowymi informacjami)
Kiedy szukać: w przypadku funduszu, także notowanego na giełdzie (ETF), lokaty strukturyzowanej, ubezpieczenia z funduszem kapitałowym.
Co sprawdzić: poziom ryzyka, koszty, zalecany okres inwestycji.
List emisyjny
Kiedy szukać: przy zakupie oszczędnościowych obligacji skarbowych (każda seria ma osobny list).
Co sprawdzić: oprocentowanie, termin wykupu, opłatę za wcześniejszy wykup.
Regulamin i warunki promocji
Kiedy szukać: w przypadku większości ofert, zwłaszcza promocyjnych.
Co sprawdzić: okres i kwotę, dla których obowiązuje stawka, zasady odnowienia oferty.
Statut i prospekt
Kiedy szukać: w przypadku funduszu.
Co sprawdzić: termin odkupienia jednostek, opłaty za ich nabycie i odkupienie (wejście i wyjście).
Tabela opłat i prowizji
Kiedy szukać: w banku, firmie maklerskiej, u sprzedawcy funduszu.
Co sprawdzić: opłaty za prowadzenie rachunku, zawieranie transakcji i wypłaty pieniędzy.
Umowa
Kiedy szukać: przy zakładaniu konta, lokaty, rachunku maklerskiego.
Co sprawdzić: oprocentowanie i warunki jego zmiany, opłaty, zasady wcześniejszej wypłaty środków.
Bank w miejscu, w którym obsługuje klientów, musi podawać: oprocentowanie, prowizje, opłaty i terminy kapitalizacji, czyli dopisywania odsetek (art. 111 Prawa bankowego (plik PDF, otwiera się w nowej karcie)). Umowa lokaty powinna określać oprocentowanie, warunki jego zmiany i opłaty (art. 52 tej ustawy). Oferta może wymagać założenia konta osobistego, czyli rachunku służącego do płatności i przelewów. Wtedy bank albo spółdzielcza kasa oszczędnościowo-kredytowa (SKOK) musi przedstawić dokument z informacjami o opłatach związanych z tym kontem. Musi to zrobić przed zawarciem umowy (art. 20a Ustawy o usługach płatniczych (plik PDF, otwiera się w nowej karcie)).
KID ma taki sam układ w całej Unii Europejskiej (KNF (otwiera się w nowej karcie)), a listy emisyjne poszczególnych serii oszczędnościowych obligacji skarbowych publikuje Ministerstwo Finansów (otwiera się w nowej karcie). Jeśli jakiś warunek pojawia się tylko w rozmowie ze sprzedawcą albo w reklamie, poproś o wskazanie go w konkretnym dokumencie.
Czytaj liczby razem z warunkami
Jeżeli reklama lub sprzedawca oferty podaje określone oprocentowanie albo wynik, sprawdź:
- czy wartość jest stała, zmienna, czy dotyczy przeszłości;
- jak długo obowiązuje dane oprocentowanie i jakiej kwoty dotyczy;
- czy podano je w skali roku;
- czy wskazany wynik uwzględnia koszty i podatki;
- jakie warunki trzeba spełnić, aby go uzyskać.
Oprocentowanie podaje się zwykle w skali roku. Poradnik Urzędu KNF (UKNF) (plik PDF, otwiera się w nowej karcie) pokazuje to na przykładzie lokaty na trzy miesiące z oprocentowaniem 2,4% w skali roku. Taka lokata przynosi odsetki w wysokości 0,6% wpłaconej kwoty (przed opodatkowaniem). Podana stawka może też dotyczyć tylko części okresu trwania umowy. Przy lokacie progresywnej, w której oprocentowanie rośnie z czasem, liczy się średnia stawka z całego okresu, a nie ta najwyższa, obowiązująca pod koniec. Przy części oszczędnościowych obligacji skarbowych oprocentowanie od drugiego roku zależy od wzrostu cen ogłaszanego przez Główny Urząd Statystyczny (GUS). Stawka z pierwszego roku nie opisuje więc oprocentowania w kolejnych latach. Zasady jego obliczania znajdziesz w liście emisyjnym danej serii. Ograniczenia związane z oprocentowaniem na koncie oszczędnościowym i automatyczne odnawianie lokat opisuje artykuł „Konto oszczędnościowe i lokata: jak działają i co sprawdzić?” (otwiera się w nowej karcie).
Według KNF dobre wyniki z przeszłości nie gwarantują zysków w kolejnych latach (Inwestuj świadomie (otwiera się w nowej karcie)), a scenariusze wyników przedstawione w KID nie są prognozą (Wybieram fundusze (otwiera się w nowej karcie)).
Koszty i podatek
Koszty mogą być jednorazowe (np. opłata przy wpłacie, prowizja od transakcji, różnica między ceną zakupu a ceną odkupu), stałe (np. za prowadzenie rachunku, zarządzanie, przechowanie) albo warunkowe (np. za wypłatę przed terminem).
W funduszu wszystkie koszty są uwzględniane w wycenie jednostek – poza opłatami za ich nabycie i odkupienie (wejście i wyjście). Wskaźnik „wpływ kosztów na zwrot” w KID uwzględnia opłaty za wejście i wyjście w najwyższej możliwej wysokości, ale sprzedawca często pobiera mniej (KNF (otwiera się w nowej karcie)). Zapytaj o stawkę, którą faktycznie zapłacisz.
Zasady podatku dochodowego od osób fizycznych (PIT) podajemy według stanu prawnego na 17 października 2026 r. Sprawdź, czy wartość podana w reklamie jest kwotą przed potrąceniem podatku i kto ten podatek rozlicza.
- Akcje i inne papiery wartościowe oraz jednostki funduszy: dochód ze sprzedaży, a w przypadku jednostek funduszu także z ich odkupienia przez fundusz, rozliczasz samodzielnie. Służy do tego zeznanie PIT-38 składane od 15 lutego do 30 kwietnia następnego roku. Podatek wynosi 19% dochodu, czyli przychodu pomniejszonego o koszty jego uzyskania, m.in. wydatki na zakup (Ministerstwo Finansów (otwiera się w nowej karcie)).
- Konto oszczędnościowe i lokata: podatek 19% od odsetek pobiera bank albo SKOK. Nie musisz ich więc wpisywać do rocznego zeznania (ustawa o PIT (plik PDF, otwiera się w nowej karcie)).
- Oszczędnościowe obligacje skarbowe: 19% podatku od odsetek pobiera agent emisji, czyli instytucja, za pośrednictwem której kupiono obligacje. Dotyczy to także wcześniejszego wykupu (Informator obligacyjny (otwiera się w nowej karcie)).
- Złoto w sztabkach i monetach: dochód ze sprzedaży przed upływem pół roku, licząc od końca miesiąca zakupu, wykazujesz w zeznaniu PIT-36. Płacisz od niego podatek według skali podatkowej. Sprzedaż w późniejszym terminie nie podlega PIT (Ministerstwo Finansów (otwiera się w nowej karcie)).
Te zasady dotyczą zwykłych rachunków. Inne obowiązują w przypadku kont i programów z ulgami podatkowymi, np. indywidualnego konta emerytalnego (IKE), indywidualnego konta zabezpieczenia emerytalnego (IKZE) i pracowniczych planów kapitałowych (PPK). Różnice między nimi opisuje artykuł „IKE, IKZE, OIPE, OKI, PPE i PPK: czym się różnią i z czego korzystasz?” (otwiera się w nowej karcie).
Od 1 stycznia 2027 r. własne zasady podatkowe będzie miało też osobiste konto inwestycyjne (OKI). Od odsetek i zysków z aktywów zgromadzonych na OKI nie płaci się 19% podatku dochodowego. Może jednak zostać naliczony podatek od wartości aktywów w części nieobjętej zwolnieniem – także w roku, w którym inwestycja przyniesie stratę (ustawa o OKI (plik PDF, otwiera się w nowej karcie)). Przykłady obliczania podatku i uwzględniania inflacji znajdziesz w artykule „Podatek i inflacja: jak odczytać wynik oszczędzania i inwestowania?” (otwiera się w nowej karcie).
Ryzyko i ochrona
Zapisz, co może zmniejszyć kwotę, którą odzyskasz: zmiana oprocentowania, spadek ceny, kurs walut, opłata za wyjście albo problemy instytucji lub emitenta. Emitent to podmiot, który wydał papier wartościowy, np. spółka. Wskaźnik ryzyka w KID ma skalę od 1 do 7 – im wyższa wartość, tym wyższe ryzyko związane z produktem. Już 4 lub 5 oznacza stosunkowo wysoką zmienność, czyli duże wahania wartości w górę i w dół. Wskaźnik zakłada, że trzymasz pieniądze przez zalecany okres. Jeżeli wycofasz je wcześniej, ryzyko może być większe (KNF (otwiera się w nowej karcie)).
Gwarancja depozytów, którą zapewnia Bankowy Fundusz Gwarancyjny (BFG) (otwiera się w nowej karcie), obejmuje pieniądze na rachunkach, w tym także na koncie oszczędnościowym i lokacie. Dotyczy to pieniędzy w banku albo SKOK-u, jeśli dana instytucja znajduje się w wykazie podmiotów objętych gwarancjami (otwiera się w nowej karcie). Limit wynosi równowartość 100 000 euro na osobę w jednej instytucji, łącznie z odsetkami. Środki są wypłacane w złotych, więc gwarancja nie chroni ich siły nabywczej przed skutkami wzrostu cen. Nie obejmuje też akcji, obligacji ani jednostek funduszy, więc nie chroni przed spadkiem ich wartości (KNF (otwiera się w nowej karcie)). Stan na 17 października 2026 r.; aktualne zasady znajdziesz na stronie bfg.pl. Inne zabezpieczenia i ich ograniczenia opisuje artykuł „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie).
Wypłata przed terminem
Zastanów się, co się stanie, gdy pieniądze będą Ci potrzebne przed terminem. Potrzebnych informacji szukaj:
- przy akcjach i innych papierach notowanych na giełdzie: w tabeli opłat firmy maklerskiej – prowizji od sprzedaży. Pamiętaj, że cena sprzedaży może być niższa niż cena zakupu;
- przy funduszu: w statucie, prospekcie i KID – terminu odkupienia jednostek, czyli ich sprzedaży z powrotem funduszowi, oraz kosztu wyjścia;
- przy koncie oszczędnościowym: w umowie i tabeli opłat – czy wypłaty są bezpłatne. Według UKNF liczba bezpłatnych wypłat w miesiącu może być ograniczona;
- przy lokacie: w umowie – ile odsetek otrzymasz po jej zerwaniu. Według UKNF zerwanie lokaty na ogół oznacza utratę wszystkich albo części odsetek;
- przy oszczędnościowych obligacjach skarbowych: w liście emisyjnym danej serii – opłaty za przedterminowy wykup i terminu, w którym można o niego wystąpić;
- przy złocie w sztabkach i monetach: w cenniku sprzedawcy – ceny odkupu z tego samego dnia, czyli kwoty, za którą sprzedasz złoto z powrotem.
Lokata „do 6%”
Pan Wiesław (59 lat, postać wymyślona) chce odłożyć 12 000 zł na pół roku. Widzi reklamę lokaty „do 6%”. Z umowy wynika, że to lokata progresywna. Oprocentowanie w skali roku wynosi 2% w pierwszym i drugim miesiącu, 4% w trzecim i czwartym, a 6% dopiero w piątym i szóstym. Dla uproszczenia załóżmy, że odsetki są dopisywane na koniec okresu trwania lokaty i nie ma żadnych dodatkowych opłat. Przyjmujemy też, że każdy miesiąc to 1/12 roku.
Odsetki: 12 000 zł × (2% + 2% + 4% + 4% + 6% + 6%) ÷ 12 = 240 zł, czyli średnio 4% w skali roku. Bank pobierze 19% podatku, czyli 45,60 zł. Po odliczeniu tej kwoty zostanie 194,40 zł. Gdyby oprocentowanie wynosiło 6% w skali roku przez cały okres trwania lokaty, odsetki przed opodatkowaniem wyniosłyby 360 zł.
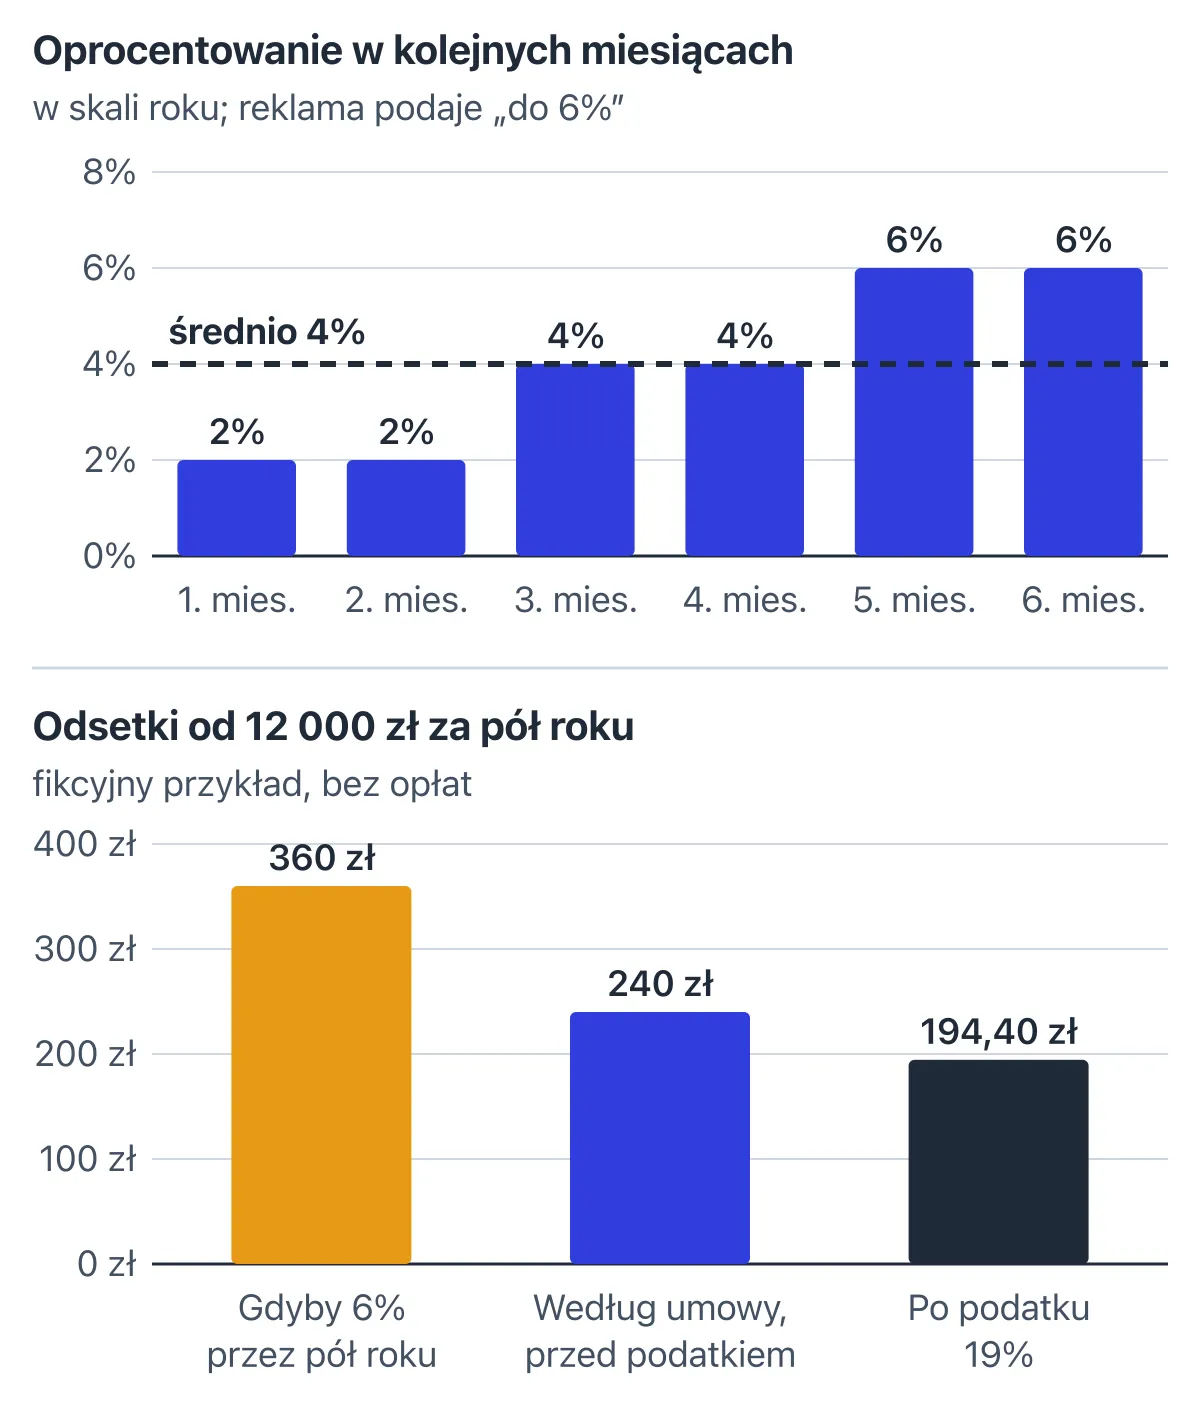
Wysokość odsetek na lokacie „do 6%”. Najwyższa stawka obowiązuje tylko w dwóch ostatnich miesiącach. Przykład, założenia: lokata na 12 000 zł na pół roku, miesiąc to 1/12 roku, odsetki dopisywane na koniec, bez opłat, podatek 19%; obliczenia własne
Pan Wiesław zapisuje, co wynika z dokumentów i co jeszcze trzeba sprawdzić.
- Koszty
W dokumentach: brak opłat za lokatę.
Co jeszcze sprawdzić: czy lokata wymaga założenia konta, z którym będą się wiązać dodatkowe opłaty?
- Podatek
W dokumentach: 19% od odsetek pobiera bank.
Co jeszcze sprawdzić: czy kwota podana w symulacji uwzględnia podatek?
- Ryzyko
W dokumentach: stałe stawki.
Co jeszcze sprawdzić: czy pełna nazwa banku z umowy znajduje się w wykazie podmiotów objętych gwarancjami BFG (otwiera się w nowej karcie)?
- Wypłata przed terminem
W dokumentach: odesłanie do tabeli.
Co jeszcze sprawdzić: ile odsetek zostanie wypłaconych w przypadku zerwania lokaty po czterech miesiącach?
- Koniec okresu
W dokumentach: brak informacji.
Co jeszcze sprawdzić: czy lokata odnowi się automatycznie i na jaki procent?
Puste pole to pytanie, a nie zero.
Fundusz z wynikiem „8% w ubiegłym roku”
Pani Joanna (38 lat, postać wymyślona) widzi reklamę funduszu z wynikiem „8% w ubiegłym roku”. Pieniądze mogą być jej potrzebne za dwa lata. Sprawdza te same obszary co pan Wiesław, ale odpowiedzi szuka w KID, statucie i tabeli opłat (wartości w zestawieniu są umowne).
- Koszty
W dokumentach (KID): wpływ kosztów na zwrot obliczony z najwyższą możliwą opłatą za wejście i wyjście.
Co jeszcze sprawdzić: jakie opłaty za wejście i wyjście faktycznie pobiera sprzedawca?
- Podatek
W reklamie: brak informacji.
Co jeszcze sprawdzić: czy w wyniku 8% uwzględniono podatek? Na zwykłym rachunku dochód z odkupienia jednostek rozlicza się w PIT-38.
- Ryzyko
W dokumentach (KID): wskaźnik ryzyka 4 w skali od 1 do 7.
Co jeszcze sprawdzić: jakie wyniki pokazują w KID scenariusz niekorzystny i scenariusz warunków skrajnych?
- Wypłata przed terminem
W dokumentach (statut): termin odkupienia jednostek.
Co jeszcze sprawdzić: po ilu dniach od złożenia zlecenia pieniądze wpłyną na konto? Czy sprzedawca pobiera opłatę za wyjście?
- Koniec okresu
W dokumentach: brak terminu; KID podaje zalecany okres pięciu lat.
Co jeszcze sprawdzić: co może się stać, jeśli pieniądze będą potrzebne po dwóch latach, przed końcem zalecanego okresu?
Wynik z ubiegłego roku nie wskazuje, ile fundusz przyniesie w kolejnych latach. Wartość jednostek może spaść poniżej kwoty wpłaconej przez panią Joannę (KNF (otwiera się w nowej karcie)).
Następny krok
Zbierz dokumenty dotyczące oferty, którą rozważasz, i wypisz: koszty, podatek, poziom ryzyka i warunki związane z wypłatą przed terminem. Obok przeanalizuj drugą ofertę albo inny scenariusz pierwszej. Brakujące dane zamień na pytania i poproś daną instytucję o odpowiedzi na piśmie. Więcej informacji na temat ochrony pieniędzy znajdziesz w artykule „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie).
O akcjach, funduszach inwestycyjnych i ETF-ach, koncie oszczędnościowym i lokacie, obligacjach skarbowych i inwestowaniu w złoto przeczytasz również w poświęconych tym aktywom artykułach. Od czego zacząć porównanie, dowiesz się z tekstu „Oszczędzanie a inwestowanie: co porównujesz i po co?” (otwiera się w nowej karcie).
Źródła
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- Prawo bankowe, tekst jednolity Dz.U. 2026 poz. 38 (plik PDF, otwiera się w nowej karcie)
- Ustawa o usługach płatniczych, tekst jednolity Dz.U. 2026 poz. 623 (plik PDF, otwiera się w nowej karcie)
- KNF — Wybieram fundusze: Kluczowe informacje (KID) (otwiera się w nowej karcie)
- KNF — Inwestuj świadomie (otwiera się w nowej karcie)
- Ministerstwo Finansów — Bieżąca oferta obligacji oszczędnościowych (otwiera się w nowej karcie)
- List emisyjny nr 99/2026 Ministra Finansów i Gospodarki z 21 września 2026 r. (EDO1036) (otwiera się w nowej karcie)
- Ustawa o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi, tekst jednolity Dz.U. 2026 poz. 60 (plik PDF, otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ustawa z 3 lipca 2026 r. o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Stawki i limity PIT (otwiera się w nowej karcie)
- Ministerstwo Finansów — Zbycie jednostek uczestnictwa w funduszu kapitałowym (otwiera się w nowej karcie)
- Ministerstwo Finansów — Zbycie akcji (otwiera się w nowej karcie)
- Ministerstwo Finansów — Informator obligacyjny (otwiera się w nowej karcie)
- Ministerstwo Finansów — Zbycie rzeczy ruchomej (otwiera się w nowej karcie)
- BFG — Wysokość gwarancji (otwiera się w nowej karcie)
- BFG — Podmioty objęte gwarancjami (otwiera się w nowej karcie)