Część opłat schodzi z konta co miesiąc w tej samej kwocie, więc szybko przestajesz je zauważać. Inne pojawiają się kilka razy w roku albo tylko raz. W zwykłym miesiącu tych drugich nie widać, a w miesiącu płatności potrafią mocno obciążyć budżet.
W tym artykule pokazujemy, jak zebrać wszystkie takie opłaty w jednym miejscu i przeliczyć je na rok. Dzięki temu łatwiej ocenić ich łączną skalę. Samo przeliczenie nie określa, czy wydatek jest potrzebny.
Na początek: przejrzyj historię rachunku z ostatnich 12 miesięcy i wypisz powtarzające się płatności. Przy jednej z nich od razu zapisz: koszt, termin odnowienia i warunki zmiany.
Trzy rytmy płatności
Podziel opłaty według tego, jak często je ponosisz.
1. Stałe, co miesiąc, np. czynsz, opłata za telefon i internet, prowadzenie rachunku lub obsługę karty, aktywne subskrypcje, rata kredytu.
2. Okresowe, kilka razy w roku, np. ubezpieczenie płacone w ratach albo podatek od nieruchomości. Osoby fizyczne płacą go zwykle w czterech ratach: do 15 marca, 15 maja, 15 września i 15 listopada. Jeśli kwota podatku nie przekracza 100 zł, płaci się go jednorazowo do 15 marca. Tak stanowi ustawa o podatkach i opłatach lokalnych (otwiera się w nowej karcie) (stan prawny na 14 października 2026 r.).
3. Roczne, raz w roku, np. ubezpieczenie OC samochodu (odpowiedzialności cywilnej posiadacza pojazdu), ubezpieczenie mieszkania opłacane jednorazowo, roczna subskrypcja albo składka członkowska.
Częstotliwość płatności i wysokość opłaty to dwie różne kwestie. Niektóre opłaty mają stały termin płatności, ale ich wysokość może się zmieniać. Tak jest np. w przypadku rachunku zależnego od zużycia albo raty kredytu ze zmiennym oprocentowaniem.
Masz kredyt ze zmiennym oprocentowaniem? Gdy zmienia się oprocentowanie, rata jest przeliczana zgodnie z zasadami określonymi w umowie. Publikacja edukacyjna Urzędu Komisji Nadzoru Finansowego z 2021 r. (plik PDF, otwiera się w nowej karcie) zwraca uwagę, że zmienne oprocentowanie wiąże się dla klienta z ryzykiem wzrostu raty. Więcej o tym, co zmienia reforma wskaźników, wyjaśnia artykuł o WIBOR i POLSTR (otwiera się w nowej karcie).
Gdzie szukać tych opłat
- Historia rachunku z 12 miesięcy. Opłaty miesięczne zauważysz już po przejrzeniu trzech miesięcy, ale roczne – dopiero w historii obejmującej pełny rok. Szukaj powtarzających się odbiorców i podobnych kwot.
- Zlecenia stałe i polecenia zapłaty. Sprawdź ich listę w bankowości internetowej albo zapytaj o nią w banku. Zlecenie stałe ustawiasz w banku: instytucja regularnie przelewa z Twojego rachunku określoną kwotę na rachunek odbiorcy. Przy poleceniu zapłaty pieniądze pobiera odbiorca, np. dostawca prądu, na podstawie Twojej wcześniejszej zgody.
- Zestawienie opłat. Bank lub inna instytucja, która prowadzi Twój rachunek, musi co najmniej raz w roku kalendarzowym bezpłatnie przekazać Ci zestawienie opłat. Znajdziesz w nim opłaty pobrane za usługi związane z rachunkiem, np. za jego prowadzenie lub obsługę karty. Wynika to z art. 32b ustawy o usługach płatniczych (otwiera się w nowej karcie).
- Poczta, e-mail i dokumenty. Potwierdzenia odnowienia, polisy i faktury zwykle zawierają termin kolejnej płatności, a często także datę końca umowy.
Przelicz wszystkie płatności na rok
Wysokość pojedynczej opłaty pomnóż przez liczbę płatności w roku: miesięczną przez 12, kwartalną albo płaconą w czterech ratach przez 4, a półroczną przez 2. Raty o różnej wysokości po prostu zsumuj. Opłatę roczną wpisz w całości. Dopiero po przeliczeniu wszystkich wydatków na rok możesz porównać opłaty o różnej częstotliwości.
Przykład: pani Teresa (58 lat, postać wymyślona) wypisała sześć opłat. Największą pojedynczą płatnością jest OC samochodu: 840 zł raz w roku. Telefon za 45 zł miesięcznie wydaje się niewielkim wydatkiem, ale w skali roku daje już 540 zł (45 zł × 12). To więcej niż ubezpieczenie mieszkania płacone dwa razy po 180 zł, czyli 360 zł. Z kolei opłata za kartę w wysokości 8 zł miesięcznie daje rocznie 96 zł – więcej niż roczna subskrypcja za 60 zł.
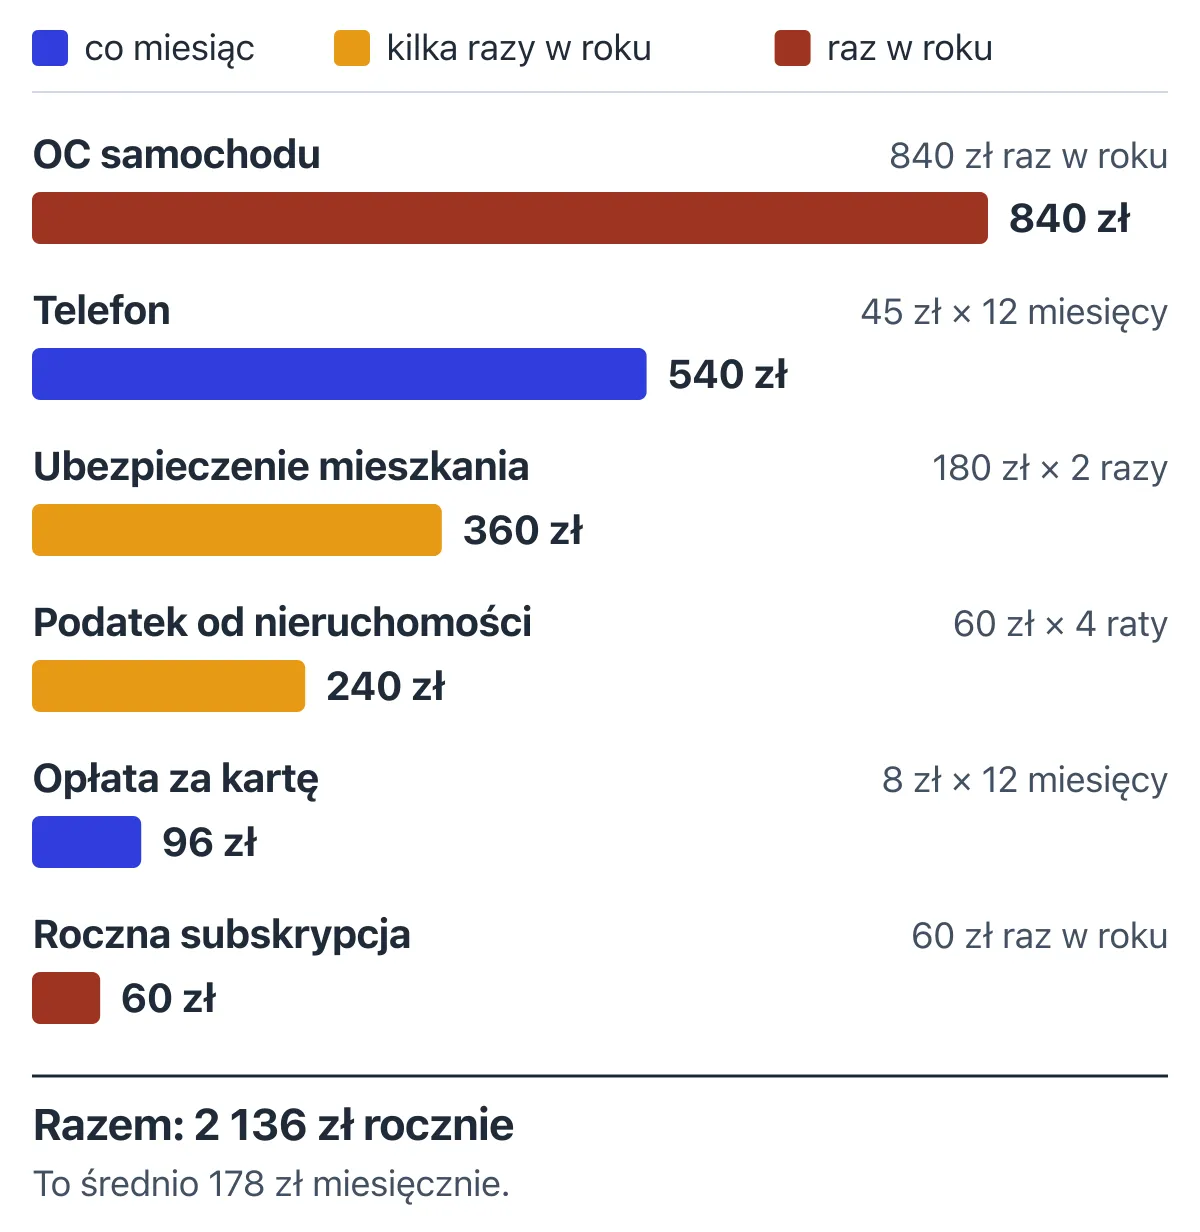
Sześć opłat w skali roku. Kolor paska pokazuje, jak często pobierana jest opłata. Przykład, założenia: kwoty umowne, dobrane na potrzeby ćwiczenia; podatek od nieruchomości płatny w czterech ratach, jak przewiduje ustawa o podatkach i opłatach lokalnych
Po zsumowaniu opłaty pani Teresy wynoszą 2136 zł rocznie, czyli średnio 178 zł miesięcznie (2136 zł ÷ 12).
Dlaczego jeden miesiąc nie wystarczy
Te same opłaty rozkładają się w roku bardzo nierówno. W styczniu, kwietniu, lipcu i grudniu pani Teresa płaci tylko 53 zł za telefon i kartę. W czerwcu, gdy przychodzi OC, wydaje już 893 zł. Opłaty pobierane rzadziej niż co miesiąc wynoszą 1500 zł z 2136 zł rocznych wydatków, czyli ponad dwie trzecie całej sumy.
Gdyby pani Teresa oceniła swoje opłaty na podstawie spokojnego miesiąca, zobaczyłaby tylko 53 zł. To mniej niż jedna trzecia średnich miesięcznych wydatków, które wynoszą 178 zł.
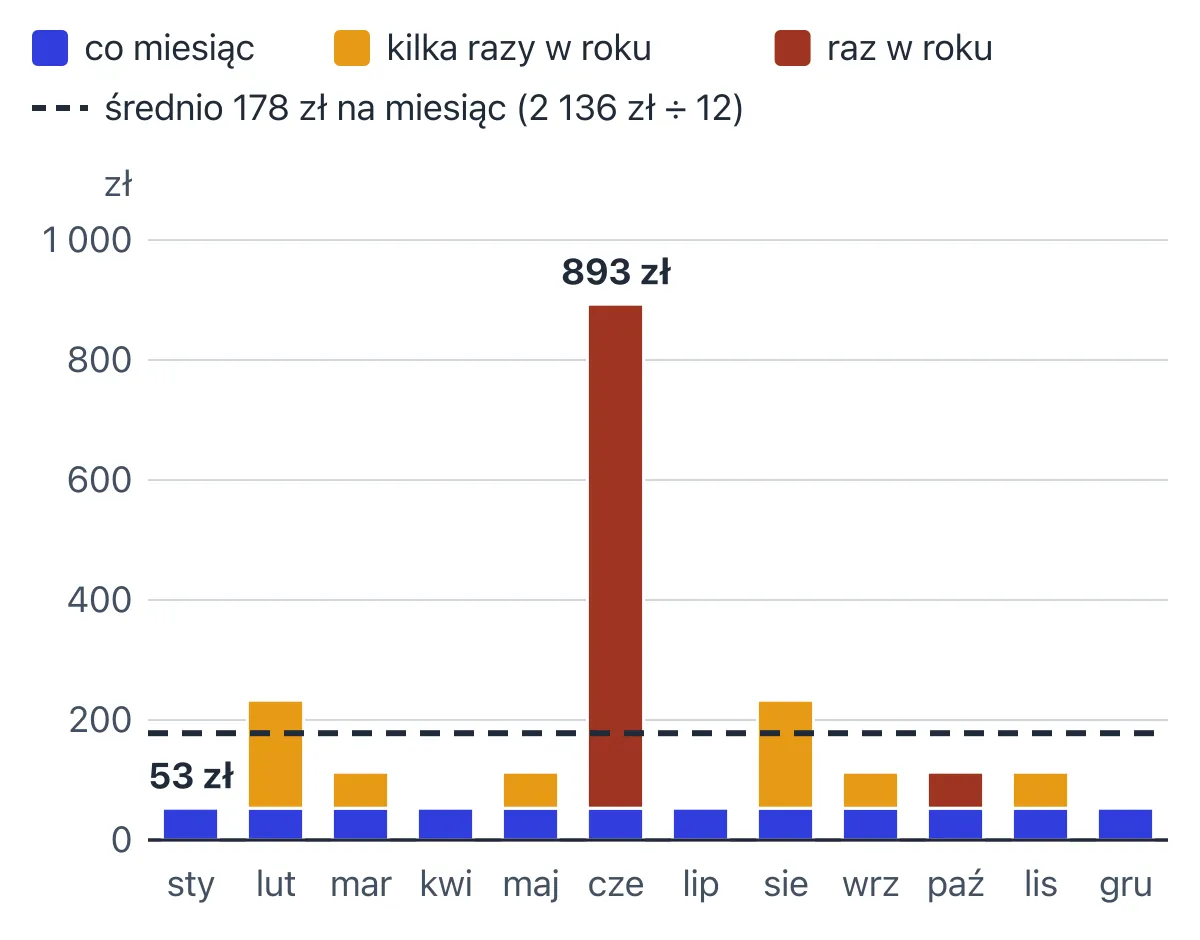
Te same opłaty miesiąc po miesiącu. Słupki odpowiadają sumie opłat w danym miesiącu, przerywana linia to średnia miesięcznych wydatków: 2136 zł ÷ 12 = 178 zł
Średnia miesięcznych wydatków nie jest kwotą do zapłaty w konkretnym miesiącu. Pokazuje, jak rozłożyłyby się koszty opłat, gdyby podzielić ich roczną sumę na 12 równych części. Telefon i kartę pani Teresa i tak opłaca co miesiąc. Na pozostałe opłaty przypada średnio 125 zł miesięcznie (1500 zł ÷ 12). Jak odkładać pieniądze na płatności, które pojawią się dopiero za kilka miesięcy, pokazuje artykuł o regularnym oszczędzaniu (otwiera się w nowej karcie).
Nie każda opłata jest zbędna
Roczna suma opłat nie wskazuje, z czego należy zrezygnować. Część opłat wynika z przepisów, np. podatek od nieruchomości czy obowiązkowe OC posiadacza samochodu (otwiera się w nowej karcie). Inne są związane z codziennymi potrzebami, jak opłata za telefon. Subskrypcja, z której korzysta cała rodzina, również może być warta swojej ceny.
Przy każdej pozycji z zestawienia rocznych płatności zadaj sobie trzy pytania:
- Czy z tego korzystam?
- Czy wybrany wariant odpowiada temu, jak korzystam z usługi?
- Czy nie płacę dwa razy za to samo, np. w ramach dwóch pakietów?
Decyzja należy do Ciebie.
Zanim zmienisz umowę, sprawdź koszt
Niektóre umowy przewidują minimalny okres ich obowiązywania, a rezygnacja przed jego końcem może się wiązać z dodatkową opłatą. Gdy zawierasz umowę przez internet, telefon albo poza lokalem firmy, np. na subskrypcję albo abonament telefoniczny, przedsiębiorca musi jasno podać m.in. minimalny czas trwania Twoich zobowiązań. Ma to zrobić najpóźniej w chwili, gdy zgadzasz się na zawarcie umowy. W przypadku umowy na czas nieokreślony albo przedłużanej automatycznie musi też podać sposób i warunki jej wypowiedzenia (ustawa o prawach konsumenta (otwiera się w nowej karcie), art. 12). Przy umowach o usługi finansowe, np. ubezpieczenie albo rachunek w banku, zawieranych przez internet albo telefon, informację o minimalnym okresie umowy przewiduje art. 39 tej ustawy. Szukaj jej w potwierdzeniu zawarcia umowy i regulaminie.
Dla umów na telefon i internet Prawo komunikacji elektronicznej (otwiera się w nowej karcie) wprowadza dodatkowe zasady (stan prawny na 14 października 2026 r.):
- umowa na czas określony zawierana z konsumentem może trwać najwyżej 24 miesiące;
- najpóźniej 30 dni przed końcem okresu obowiązywania umowy dostawca musi przysłać informację o jej automatycznym przedłużeniu, w tym o sposobach i terminach wypowiedzenia;
- umowę, która przedłużyła się automatycznie, można wypowiedzieć w każdej chwili z miesięcznym okresem wypowiedzenia;
- przy wypowiedzeniu umowy przed końcem okresu, na jaki została zawarta, dostawca może żądać odszkodowania. W przypadku umów zawartych od 10 listopada 2024 r. odszkodowanie za samą usługę nie może przekroczyć sumy opłat za nią do końca umowy (Prawo komunikacji elektronicznej, art. 304 ust. 3; do wcześniejszych umów stosuje się przepisy wprowadzające Prawo komunikacji elektronicznej (otwiera się w nowej karcie), art. 80 ust. 4). Za urządzenie kupione w promocji obowiązuje osobny limit.
Przykład: umowa pani Teresy na telefon, zawarta w 2025 r., obowiązuje przez 24 miesiące. Do końca pozostało 6 opłat po 45 zł za samą usługę. Odszkodowanie za wcześniejsze wypowiedzenie nie może więc przekroczyć 270 zł (6 × 45 zł). Przed wypowiedzeniem umowy zapytaj dostawcę o dokładną kwotę.
Twój następny krok
Zbierz wszystkie swoje powtarzające się płatności w tabeli. Podziel ją na pięć kolumn: nazwa, kwota, częstotliwość płatności, koszt w skali roku i termin najbliższej płatności. Przy umowach z minimalnym okresem obowiązywania dopisz datę jego zakończenia.
Następnie wybierz jedną pozycję i zapisz przy niej: koszt, termin odnowienia, warunki zmiany umowy oraz swoją decyzję.
Pieniądze zaoszczędzone na jednej opłacie nie oznaczają jeszcze, że w budżecie powstała nadwyżka. To, czy coś zostaje po pokryciu wszystkich wydatków, pokaże dopiero spis wpływów i płatności z całego miesiąca. Jak go przygotować, opisuje tekst o tym, co zrobić, gdy brakuje na rachunki (otwiera się w nowej karcie). Jeśli wpływy nie wystarczają na opłaty i codzienne wydatki, odkładanie pieniędzy może poczekać: pierwszeństwo mają rachunki i bieżące potrzeby.
Źródła
- Ustawa o podatkach i opłatach lokalnych, tekst jednolity Dz.U. 2025 poz. 707 (otwiera się w nowej karcie)
- Ustawa o usługach płatniczych, tekst jednolity Dz.U. 2026 poz. 623 (otwiera się w nowej karcie)
- Rozporządzenie w sprawie wykazu usług reprezentatywnych powiązanych z rachunkiem płatniczym, Dz.U. 2017 poz. 1437 (otwiera się w nowej karcie)
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- Ustawa o ubezpieczeniach obowiązkowych, Ubezpieczeniowym Funduszu Gwarancyjnym i Polskim Biurze Ubezpieczycieli Komunikacyjnych, tekst jednolity Dz.U. 2026 poz. 783 (otwiera się w nowej karcie)
- Ustawa o prawach konsumenta, tekst jednolity Dz.U. 2026 poz. 1244 (otwiera się w nowej karcie)
- Ustawa Prawo komunikacji elektronicznej, Dz.U. 2024 poz. 1221 (otwiera się w nowej karcie)
- Ustawa Przepisy wprowadzające ustawę Prawo komunikacji elektronicznej, Dz.U. 2024 poz. 1222 (otwiera się w nowej karcie)