Zdarza się, że wpływy nie wystarczają na opłacenie rachunków i codzienne zakupy. Przyczyną mogą być niskie dochody, wysokie koszty stałe albo nieprzewidziane zdarzenie, np. wyższy rachunek lub koniec umowy o pracę. Ważne, aby w takim momencie pamiętać, że niedobór pieniędzy to informacja o budżecie, a nie ocena Ciebie.
Na początek: zapisz wszystkie dochody i płatności zaplanowane do następnej wypłaty. Następnie przeanalizuj wydatki w typowym miesiącu. Wskazówki dotyczące tego, jak sporządzić listę opłat stałych, znajdziesz w artykule o wydatkach pod lupą (otwiera się w nowej karcie).
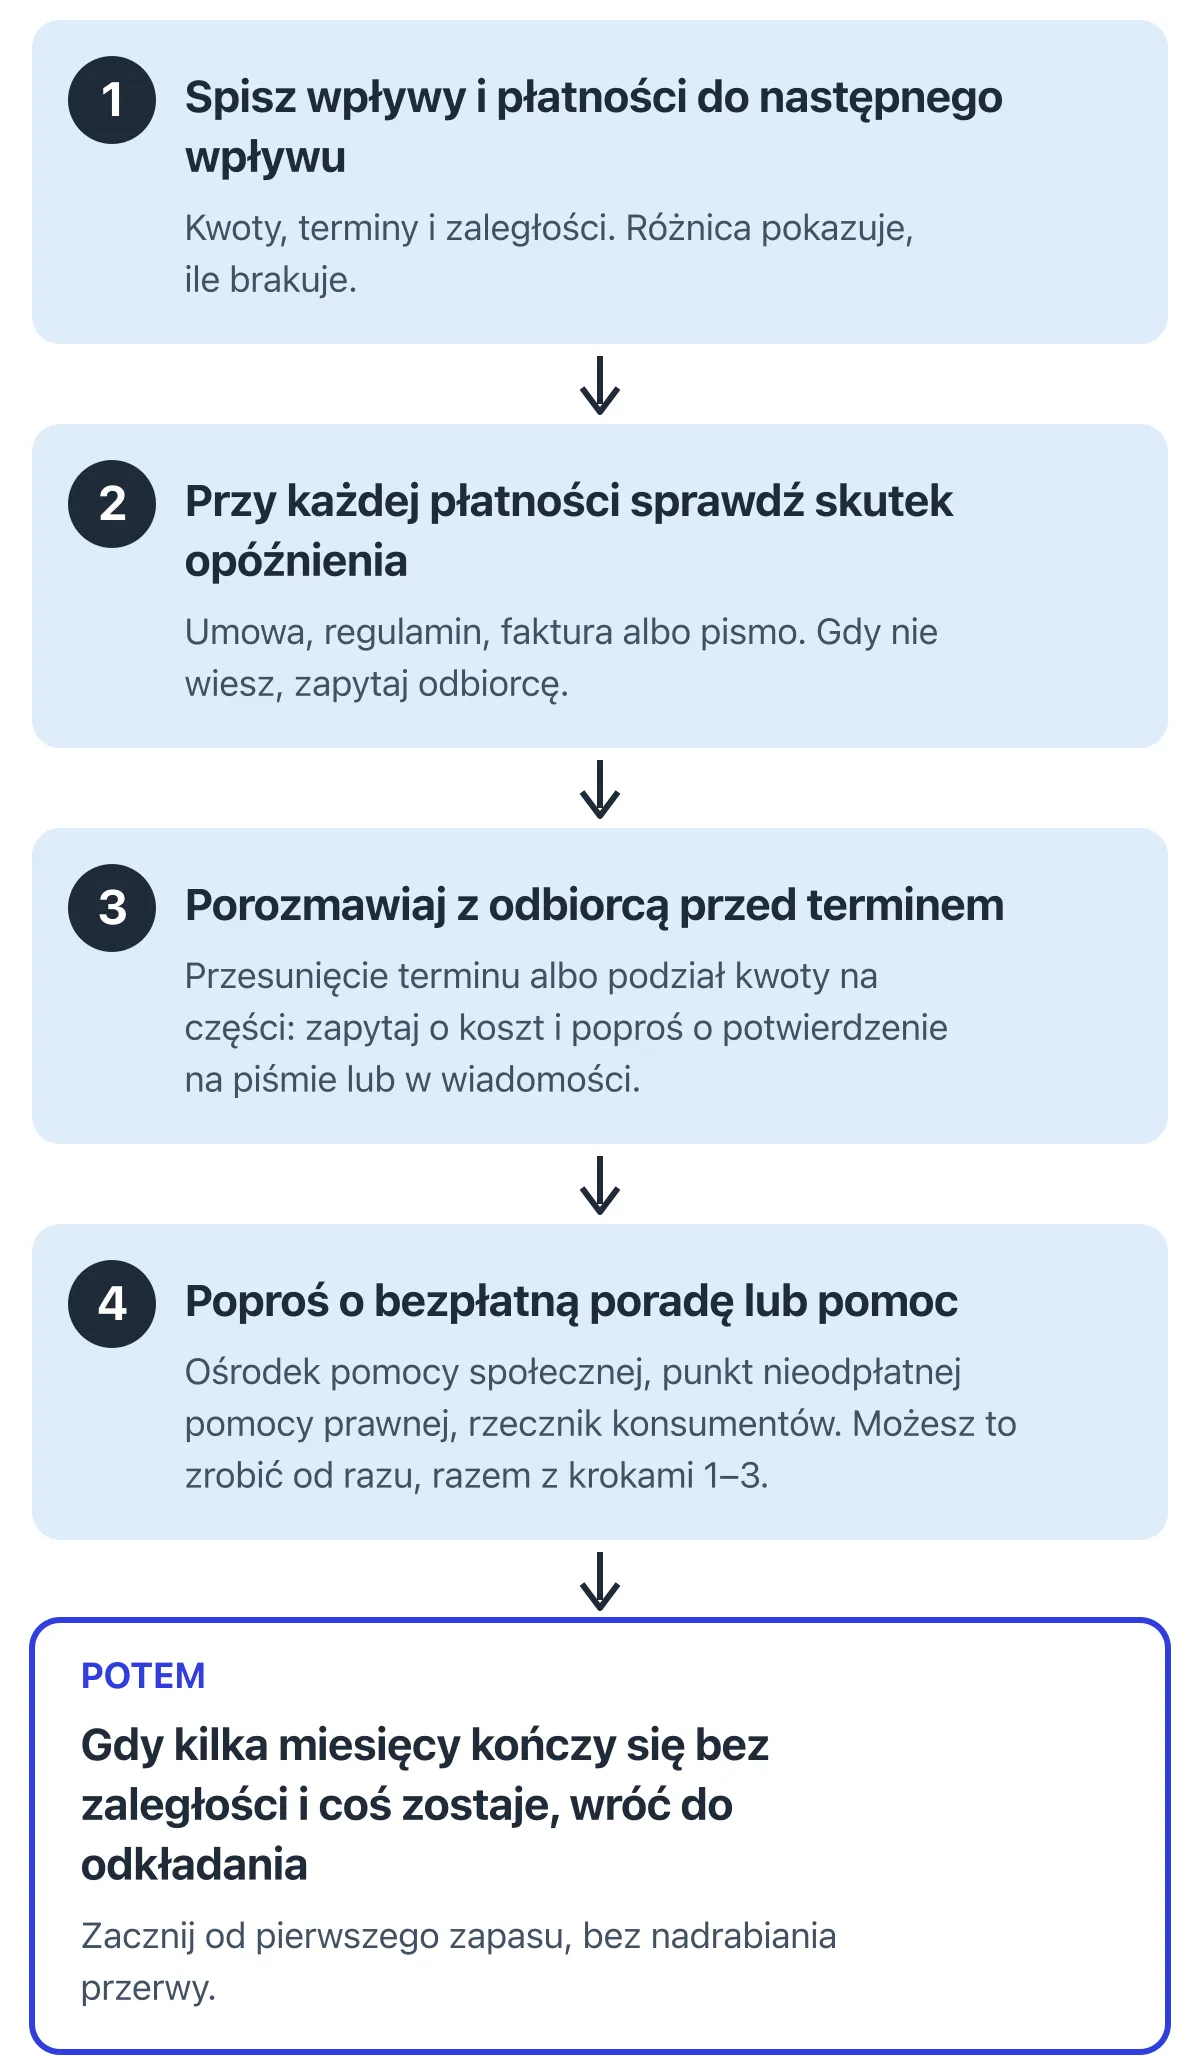
Co zrobić najpierw: kolejność działań w przypadku niewystarczającego budżetu. To nie jest kolejność płacenia rachunków, bo ta zależy od umów i sytuacji. Opracowanie własne na podstawie treści artykułu
Spisz wpływy i nadchodzące płatności
Zastanów się, kiedy na Twoje konto wpłynie następne wynagrodzenie lub świadczenie, i skup się na okresie do tego dnia. Zapisz, ile pieniędzy zostało Ci na ten czas, a pod spodem przewidziane płatności z kwotami i terminami. Jeżeli masz już jakieś zaległości, również je dopisz: komu trzeba zapłacić, jaką kwotę i od kiedy płatność jest zaległa. Nie zapomnij także o wydatkach na jedzenie i dojazdy – wpisz je jako szacowaną kwotę. Różnica między wpływami i płatnościami pokaże Ci, jakiej kwoty brakuje.
Przykład: Ewa i Marek (postacie wymyślone) mają wspólny budżet i dwoje dzieci. Siadają do listy razem, bo każde z nich zajmuje się na co dzień innymi płatnościami. Na ten moment dysponują kwotą 6200 zł. Zaległości nie mają.
- Czynsz i opłaty za mieszkanie: 1350 zł
- Dopłata z rozliczenia ogrzewania, termin za 14 dni: 600 zł
- Prąd i gaz: 320 zł
- Internet i telefony: 150 zł
- Rata kredytu: 1100 zł
- Przedszkole i zajęcia dzieci: 520 zł
- Jedzenie i środki czystości: 2000 zł
- Dojazdy: 360 zł
- Razem: 6400 zł
Brakuje im 200 zł: 6200 zł − 6400 zł = −200 zł. Bez dopłaty za ogrzewanie suma wydatków wyniosłaby 5800 zł. Niedobór wynika więc z jednego rachunku i w typowym miesiącu się nie powtarza.
Sprawdź, co się wiąże z opóźnieniem w płatności
Przy każdym z zaplanowanych wydatków dopisz, co zgodnie z umową, regulaminem czy fakturą grozi za opóźnienie w płatności. Mogą to być np. odsetki lub dodatkowe opłaty. Jeśli nie możesz znaleźć tych informacji, zapytaj o nie odbiorcę płatności, czyli firmę, instytucję lub osobę, której masz zapłacić.
Za opóźnienie odbiorca może żądać odsetek, nawet jeśli nie poniósł z tego powodu szkody i gdy opóźnienie nie wynika z Twojej winy. Jeżeli umowa nie podaje ich wysokości, należą się odsetki ustawowe za opóźnienie. Ich aktualną wysokość ogłasza Minister Sprawiedliwości. Umowa pożyczki lub kredytu konsumenckiego musi (z nielicznymi wyjątkami) podawać też koszt zaległości w spłacie.
To, którą płatność należy opłacić najpierw, zależy od umów i Twojej sytuacji. Jeśli nie wiesz, od czego zacząć, skorzystaj z bezpłatnej porady w jednym z punktów opisanych niżej.
Porozmawiaj z odbiorcą przed upływem terminu płatności
Zanim minie termin zapłaty, skontaktuj się z odbiorcą płatności, np. dostawcą usługi lub zarządcą budynku. Zapytaj, czy można przesunąć termin albo rozłożyć kwotę na części i czy taka zmiana będzie się wiązać z dodatkowymi opłatami lub odsetkami. Poproś o potwierdzenie ustaleń na piśmie albo w wiadomości elektronicznej.
Wróćmy do przykładu Ewy i Marka. Para pisze do zarządcy nieruchomości przed upływem terminu uregulowania dopłaty za ogrzewanie. Zarządca zgadza się podzielić należną kwotę na trzy raty po 200 zł bez dodatkowej opłaty i potwierdza to w wiadomości. W tym miesiącu Ewa i Marek płacą więc łącznie 5800 zł + 200 zł = 6000 zł, co oznacza, że zostaje im 200 zł. Przez kolejne dwa miesiące mają jednak do zapłaty o 200 zł więcej. Rozłożenie nie zmniejsza kwoty, tylko przesuwa ją w czasie. W przypadku innej umowy takie rozwiązanie mogłoby się wiązać z dodatkowymi kosztami.
Poproś o bezpłatną poradę lub pomoc
Nie musisz czekać na rozmowę z odbiorcą płatności, aby zasięgnąć porady. Poniżej znajdziesz listę miejsc, do których możesz się zgłosić w razie wątpliwości czy potrzeby pomocy. Każde z nich zajmuje się innymi sprawami.
- Ośrodek pomocy społecznej albo centrum usług społecznych w gminie, w której mieszkasz (informacje Ministerstwa Rodziny, Pracy i Polityki Społecznej (otwiera się w nowej karcie)). Na niezbędną potrzebę, np. jedzenie, opał albo ubranie, może być przyznany zasiłek celowy. Świadczenia pieniężne zależą m.in. od dochodu, a aktualne kryteria poda ośrodek.
Wsparcie pracownika socjalnego, czyli tzw. praca socjalna, nie zależy od dochodu, podobnie jak poradnictwo specjalistyczne, np. prawne w sprawach rodzinnych, świadczeń społecznych i praw lokatorów. To zadanie powiatu, a pracownik socjalny pomoże z niego skorzystać.
Wniosek o dodatek mieszkaniowy składa się w gminie, zwykle w ośrodku pomocy społecznej (opis usługi na gov.pl (otwiera się w nowej karcie)). Pomaga on pokryć część wydatków na mieszkanie. Jego przyznanie zależy m.in. od dochodu z trzech ostatnich miesięcy, liczby osób i powierzchni mieszkania.
Pamiętaj, że o przyznaniu świadczenia, np. zasiłku celowego albo dodatku mieszkaniowego, decyduje gmina po sprawdzeniu Twojej sytuacji, więc sama wizyta w danym punkcie nie oznacza, że pieniądze zostaną przyznane.
- Punkt nieodpłatnej pomocy prawnej i nieodpłatnego poradnictwa obywatelskiego działa w każdym powiecie (w całym kraju jest około 1500 punktów, stan na 17.10.2026 r.). Z porady można skorzystać w punkcie, przez telefon albo przez internet. Wystarczy oświadczenie, że nie stać Cię na płatną pomoc prawną. Poradnictwo obywatelskie obejmuje m.in. porady dla osób zadłużonych i dotyczące spraw mieszkaniowych. Jak się zapisać, wyjaśnia Ministerstwo Sprawiedliwości (otwiera się w nowej karcie).
- Powiatowy lub miejski rzecznik konsumentów bezpłatnie doradza, gdy nie zgadzasz się z rachunkiem albo warunkami usługi świadczonej przez daną firmę, np. dostawcę prądu, gazu, internetu lub telefonu. Adresy rzeczników działających w Twojej okolicy oraz punktów informacyjnych do spraw energii i telekomunikacji zbiera Urząd Ochrony Konkurencji i Konsumentów (UOKiK) (otwiera się w nowej karcie).
- Rzecznik Finansowy zajmuje się sporami z bankiem, firmą pożyczkową lub ubezpieczycielem, gdy ta instytucja nie uwzględniła Twojej reklamacji. Za wniosek o pozasądowe rozwiązanie sporu przez rzecznika płaci się 50 zł. W szczególnie uzasadnionych przypadkach rzecznik może zwolnić z tej opłaty (stan prawny na 17.10.2026 r.). Dane kontaktowe podaje strona Rzecznika Finansowego (otwiera się w nowej karcie).
Gdy wpływy spadły albo są stale niskie
Po zakończeniu umowy o pracę zapisz nowy poziom dochodów. Sprawdź w powiatowym urzędzie pracy, czy przysługuje Ci zasiłek dla bezrobotnych. Zarejestrować się można osobiście albo przez internet. Zasiłek przysługuje, z kilkoma wyjątkami, od dnia rejestracji, więc nie warto z nią zwlekać. Prawo do niego zależy m.in. od tego, czy w 18 miesiącach poprzedzających rejestrację masz łącznie co najmniej 365 dni pracy. Zależy też od tego, jak zakończyła się umowa. Po rozwiązaniu umowy za porozumieniem stron zasiłek może przysługiwać dopiero po 90 dniach od rejestracji. Po wypowiedzeniu złożonym przez pracownika może nie przysługiwać wcale (stan prawny na 17.10.2026 r.). Szczegóły wyjaśni urząd pracy.
Po przejściu na emeryturę porównaj wartość swojego nowego wpływu z listą stałych płatności; pomoże Ci w tym artykuł o dochodach na emeryturze (otwiera się w nowej karcie).
Przykład: pan Józef (71 lat, postać wymyślona) mieszka sam. Emerytura wpływa co miesiąc w tej samej kwocie. Dotąd wystarczała na wszystkie wydatki, choć nie zostawały żadne oszczędności. Od października opłaty za mieszkanie wzrosły o 120 zł miesięcznie. Lista pokazuje niedobór 120 zł co miesiąc, w skali roku 120 zł × 12 = 1440 zł. Przesunięcie jednego terminu tu nie wystarczy, bo nie rozwiąże kwestii niewystarczającej ilości pieniędzy. Pan Józef pyta więc w ośrodku pomocy społecznej, czy może dostać dodatek mieszkaniowy. Zdecyduje o tym gmina po sprawdzeniu dochodu i mieszkania. Mężczyzna umawia się też na bezpłatną poradę, żeby razem z doradcą ułożyć plan.
Czego unikać i kiedy wrócić do oszczędzania
Nowa pożyczka nie usunie stałego niedoboru, tylko przesunie go na kolejne miesiące, zwykle razem z odsetkami i dodatkowymi opłatami. Jeśli mimo to ją rozważasz, sprawdź całkowitą kwotę do zapłaty. Przed zawarciem umowy kredytu konsumenckiego, także pożyczki, instytucja musi Ci ją podać (z nielicznymi wyjątkami). Porównaj ją z kwotą, którą dostaniesz. Wszelkie oferty „szybkich pieniędzy” i płatnej „pomocy w oddłużaniu” dokładnie sprawdź, zanim cokolwiek podpiszesz lub zapłacisz. O tym, jak rozpoznać ryzykowną ofertę, przeczytasz na kartach z obawami w dziale Ochrona i pomnażanie (otwiera się w nowej karcie) oraz w artykule o ochronie pieniędzy (otwiera się w nowej karcie).
Do odkładania oszczędności wróć, gdy kilka kolejnych miesięcy zakończysz bez zaległości i po wszystkich wydatkach na Twoim koncie będzie zostawać jakaś kwota. Zacznij od pierwszego zapasu na jeden nagły wydatek – nie nadrabiaj od razu przerwy. Sposoby, które ułatwiają odkładanie, zbiera narzędziownik „Jak zacząć oszczędzać małe kwoty?” w dziale Pierwsze kroki i budżet (otwiera się w nowej karcie).
Pierwszy krok
Weź kartkę albo notatkę w telefonie. U góry zapisz pieniądze, które masz do następnego wpływu, a pod spodem płatności z terminami. Przy płatności, która budzi wątpliwości, od razu zanotuj pytanie do odbiorcy, żeby zadać je przed terminem.
Źródła
- Ministerstwo Rodziny, Pracy i Polityki Społecznej — Instytucje pomocy społecznej (otwiera się w nowej karcie)
- Ustawa o pomocy społecznej, tekst jednolity Dz.U. 2026 poz. 639 (plik PDF, otwiera się w nowej karcie)
- gov.pl — Uzyskaj dodatek mieszkaniowy (otwiera się w nowej karcie)
- Ustawa o dodatkach mieszkaniowych, tekst jednolity Dz.U. 2023 poz. 1335 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Sprawiedliwości — Nieodpłatna pomoc prawna i nieodpłatne poradnictwo obywatelskie (otwiera się w nowej karcie)
- Ustawa o nieodpłatnej pomocy prawnej, nieodpłatnym poradnictwie obywatelskim oraz edukacji prawnej, tekst jednolity Dz.U. 2026 poz. 44 (plik PDF, otwiera się w nowej karcie)
- UOKiK — Pomoc dla konsumentów (otwiera się w nowej karcie)
- Ustawa o ochronie konkurencji i konsumentów, tekst jednolity Dz.U. 2025 poz. 1714 (plik PDF, otwiera się w nowej karcie)
- Ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, tekst jednolity Dz.U. 2026 poz. 823 (plik PDF, otwiera się w nowej karcie)
- Kodeks cywilny, tekst jednolity Dz.U. 2026 poz. 795 (plik PDF, otwiera się w nowej karcie)
- Ustawa o kredycie konsumenckim, tekst jednolity Dz.U. 2025 poz. 1362 (plik PDF, otwiera się w nowej karcie)
- Ustawa o rynku pracy i służbach zatrudnienia, Dz.U. 2025 poz. 620 (plik PDF, otwiera się w nowej karcie)