Poduszka finansowa to zapas pieniędzy na okres, w którym zwykłe wpływy nie wystarczają na pokrycie niezbędnych opłat. Taka sytuacja może się zdarzyć po utracie pracy, przy mniejszej liczbie zleceń albo po dużym nieplanowanym wydatku. Nie ma jednej kwoty odpowiedniej dla wszystkich. Wysokość poduszki zależy od miesięcznych wydatków na podstawowe potrzeby, zmienności dochodów i liczby osób utrzymywanych z domowego budżetu.
Taki zapas ma swój koszt. Zbieranie go zwykle trwa miesiącami. W tym czasie odkładane pieniądze nie mogą być przeznaczane na inne cele. Ile odsetek przynoszą pieniądze, po które można szybko sięgnąć, i jak wzrost cen wpływa na ich wartość? Przeczytasz o tym w artykule o tworzeniu pierwszego zapasu (otwiera się w nowej karcie). Pieniędzy odkładanych na znane opłaty roczne albo na wyjazd nie wliczaj do poduszki – to osobne cele.
Na początek: policz niezbędne wydatki w ciągu jednego miesiąca. Jeśli nie masz jeszcze żadnej rezerwy, zacznij od stworzenia pierwszego zapasu na jeden nagły wydatek (otwiera się w nowej karcie). Stałe opłaty pomoże Ci wypisać artykuł „Wydatki pod lupą: jak sprawdzić stałe opłaty?” (otwiera się w nowej karcie).
Policz miesięczne niezbędne wydatki
Punktem wyjścia są wydatki, których nie da się łatwo przesunąć ani ograniczyć:
- czynsz albo rata za mieszkanie;
- energia i ogrzewanie;
- podstawowe wydatki na jedzenie;
- dojazdy;
- opieka nad dziećmi lub bliskimi;
- inne obowiązkowe spłaty, np. raty kredytów i pożyczek.
Pomiń zakupy, z których w trudnym okresie można czasowo zrezygnować.
Zapisz sumę i datę obliczenia. To punkt odniesienia, a nie od razu docelowa kwota poduszki. Pokazuje, ile pieniędzy potrzebujesz miesięcznie na niezbędne wydatki. Przelicz tę wartość, gdy zmieni się czynsz, rata albo liczba osób w gospodarstwie domowym.
Trzy pytania, które pomagają określić wysokość poduszki
Ta sama kwota miesięcznych wydatków może się wiązać z różną potrzebną wysokością poduszki. Odpowiedz na trzy pytania.
- Jak bardzo zmieniają się Twoje wpływy? Porównaj najniższy i typowy miesięczny wpływ z ostatnich 12 miesięcy. Im większa różnica między nimi i im mniej przewidywalne są zlecenia, premie albo wpływy sezonowe, tym więcej miesięcy należałoby uwzględnić w zapasie.
- Ile osób utrzymuje się z Twojego budżetu i z ilu źródeł pochodzą dochody? Gdy jedno wynagrodzenie lub jedno świadczenie utrzymuje kilka osób, przerwa w tym wpływie dotyka wszystkich naraz. Drugie źródło dochodu w gospodarstwie domowym zmniejsza to ryzyko, ale go nie usuwa.
- Co możesz szybko ograniczyć? Jeśli część kosztów da się wstrzymać w ciągu miesiąca, potrzebna poduszka może być niższa. Weź jednak pod uwagę wydatki sezonowe, np. wyższe rachunki za ogrzewanie zimą.
Odpowiedzi nie dają jednej liczby miesięcy dla wszystkich, ale pomogą Ci ustalić, jak duży ma być dalszy etap. Przy stałym świadczeniu wpływy są bardziej przewidywalne, jednak ryzyko nieprzewidzianych wydatków nadal trzeba uwzględnić.
Podziel budowę poduszki na etapy
Zamiast jednej dużej kwoty zapisz kilka mniejszych celów. Każdemu przypisz konkretną wartość i termin, w którym sprawdzisz postępy:
1. Pierwszy zapas: kwota, która wystarczy na jeden nieplanowany wydatek.
2. Część miesiąca: np. połowa miesięcznych niezbędnych wydatków.
3. Pełny miesiąc: równowartość miesięcznych niezbędnych wydatków.
4. Dalszy etap: kolejne miesiące wydatków, których liczbę ustalisz na podstawie odpowiedzi na trzy wcześniejsze pytania.
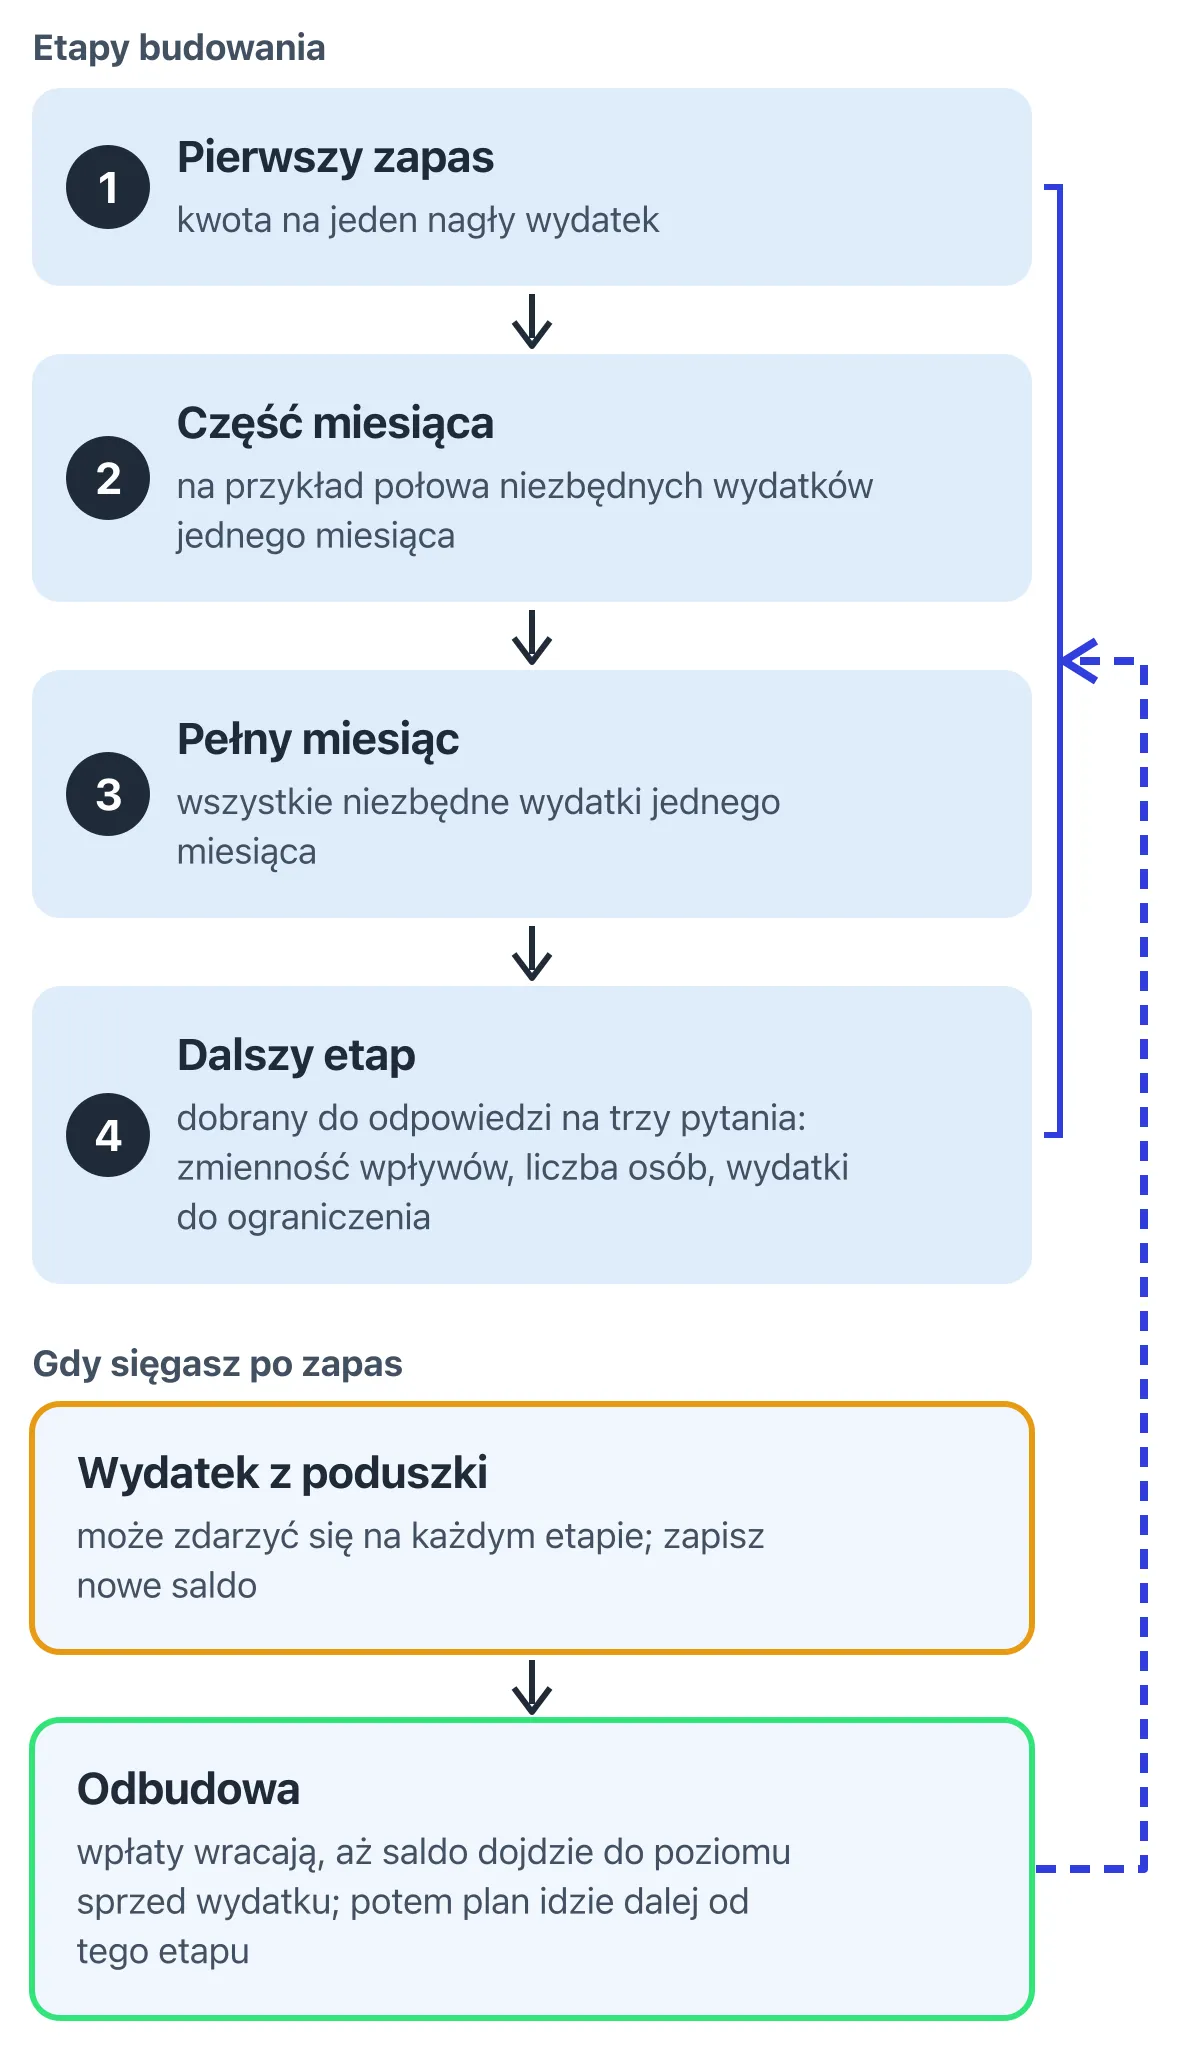
Etapy tworzenia poduszki finansowej i jej odbudowa po wydatku. Po wydatku plan nie zaczyna się od nowa: wpłaty najpierw odbudowują zapas. Schemat poglądowy bez konkretnych kwot
Po każdym etapie sprawdź, czy cel nadal jest aktualny, zwłaszcza po zmianie czynszu, źródła dochodu albo liczby osób utrzymywanych z domowego budżetu. Osiągnięcie danego etapu to także dobry moment, by zdecydować, czy dalej budujesz poduszkę, czy przeznaczasz pieniądze na inny cel.
Gdy kwota oszczędności rośnie, ponownie sprawdź miejsce, w którym je przechowujesz. Jak szybko możesz wypłacić pieniądze, także w weekend? Czy wypłata wiąże się z dodatkową opłatą? Kto i przed czym chroni Twoje pieniądze? Wyjaśnia to artykuł o ochronie pieniędzy (otwiera się w nowej karcie).
Pani Beata buduje poduszkę etapami
Pani Beata (42 lata, postać wymyślona) z jednej pensji utrzymuje siebie oraz dwoje dzieci. Niezbędne wydatki ich gospodarstwa domowego wynoszą 4800 zł miesięcznie. Kobieta ma już odłożony pierwszy zapas w wysokości 800 zł, a po wszystkich wydatkach może odkładać 400 zł miesięcznie. Ponieważ jej dochód jest jedynym źródłem domowego budżetu, jako czwarty etap pani Beata wybiera kwotę potrzebną na pokrycie dwóch miesięcy niezbędnych wydatków, czyli 9600 zł. W obliczeniach nie uwzględniamy odsetek, czyli zakładamy stopę zwrotu 0%, żeby wynik zależał tylko od wpłat.
- Etap 2, poduszka w wysokości połowy miesięcznych wydatków: (2400 zł − 800 zł) ÷ 400 zł = 4 miesiące.
- Etap 3, poduszka w wysokości miesięcznych wydatków: (4800 zł − 2400 zł) ÷ 400 zł = 6 miesięcy, razem 10.
- Etap 4, poduszka w wysokości dwumiesięcznych wydatków: (9600 zł − 4800 zł) ÷ 400 zł = 12 miesięcy, razem 22.
W 14. miesiącu po wpłacie wysokość zgromadzonego zapasu wynosi 6400 zł. Wtedy psuje się samochód, którym pani Beata dojeżdża do pracy, a naprawa kosztuje 2000 zł. Kwota oszczędności spada do 4400 zł, czyli poniżej trzeciego etapu. Odbudowa do poziomu sprzed wydatku zajmie: 2000 zł ÷ 400 zł = 5 miesięcy, więc czwarty etap przesuwa się z 22. na 27. miesiąc.
Przez 27 miesięcy pani Beata wpłaci 27 × 400 zł = 10 800 zł. Z tej kwoty 2000 zł odbuduje zapas po naprawie, a 8800 zł powiększy go z 800 zł do 9600 zł. W tym czasie kobieta nie przeznaczy tych pieniędzy na wakacje, remont ani inny cel. Zapas spełnił jednak swoje zadanie: naprawa samochodu nie wymagała pożyczki.
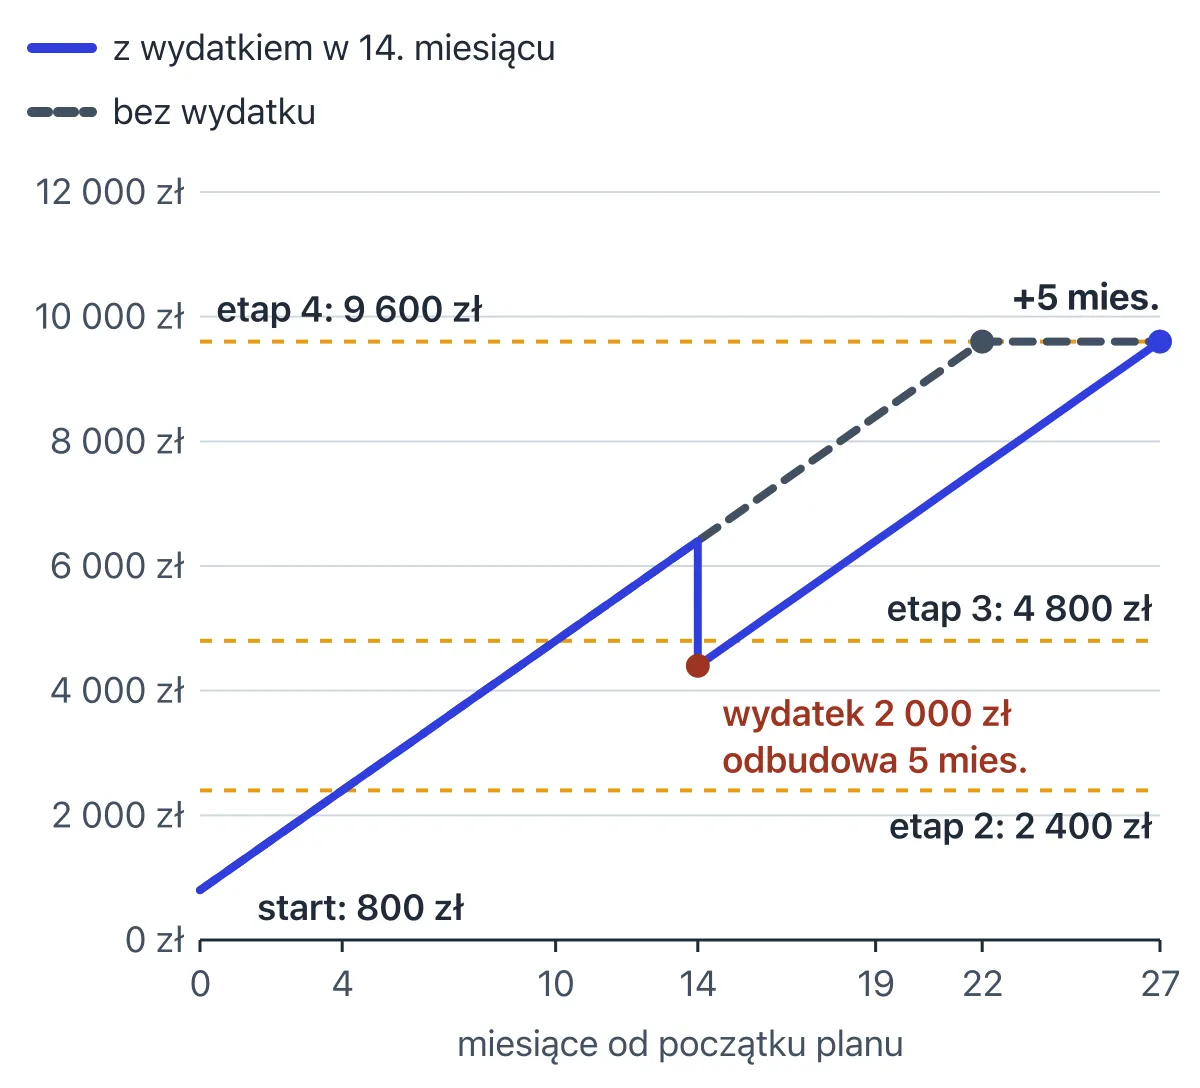
Saldo poduszki miesiąc po miesiącu. Nagły wydatek przesuwa realizację ostatniego etapu o pięć miesięcy, czyli o tyle, ile trwa odbudowa. Przykład, założenia: kwota na starcie 800 zł, wpłata 400 zł na koniec miesiąca, bez odsetek (stopa 0%) i bez opłat, wydatek 2000 zł w 14. miesiącu po wpłacie. Po zgromadzeniu 9600 zł wpłaty na poduszkę się kończą, dlatego linia „bez wydatku” od 22. miesiąca utrzymuje się na stałej wysokości.
Zasada odbudowy: zapisz ją, zanim sięgniesz po zapas
W przypadku poduszki finansowej warto z góry ustalić, kiedy możesz po nią sięgnąć, w tym przy dłuższej przerwie we wpływach. Wskazówki dotyczące tego, kiedy sięgać po zapas, znajdziesz w artykule o tworzeniu pierwszego zapasu (otwiera się w nowej karcie). Warto też z góry ustalić, co zrobisz po wypłacie pieniędzy. Zapisz więc zasadę odbudowy już na etapie planowania.
Po każdej wypłacie zanotuj:
- kwotę, która została w zapasie po wydatku, i kwotę brakującą do poziomu sprzed wypłaty;
- wysokość wpłaty na odbudowę i datę pierwszego przelewu, np. dzień po wpływie wynagrodzenia lub świadczenia;
- czy odbudowa ma pierwszeństwo przed innymi celami, czy dzielisz między nie wpłacaną kwotę;
- datę przeglądu planu.
Czas odbudowy liczysz tak samo jak czas tworzenia zapasu: brakująca kwota ÷ miesięczna wpłata. Gdyby pani Beata po naprawie samochodu mogła odkładać tylko 200 zł miesięcznie, odbudowa trwałaby 2000 zł ÷ 200 zł = 10 miesięcy zamiast 5.
Jeśli domowy budżet na razie nie pozwala Ci na żadną wpłatę, zamiast nierealnego terminu odbudowy wyznacz datę ponownego sprawdzenia wpływów i wydatków.
Jeśli zapas pokrywa tylko część wydatku, a resztę chcesz rozłożyć na raty albo pożyczyć, najpierw sprawdź pełny koszt takiego zobowiązania. Gdy brakuje już pieniędzy na rachunki i codzienne wydatki, zacznij od listy płatności i rozmowy z odbiorcą przed terminem zapłaty. O wsparcie możesz zapytać w ośrodku pomocy społecznej albo w centrum usług społecznych w gminie, w której mieszkasz. Opisują to informacje Ministerstwa Rodziny, Pracy i Polityki Społecznej (otwiera się w nowej karcie), a podstawą są art. 101 i 110 ustawy o pomocy społecznej (plik PDF, otwiera się w nowej karcie).
Twój następny krok
Zapisz trzy liczby: niezbędne miesięczne wydatki, wysokość obecnego zapasu i miesięcznej wpłaty, która mieści się w budżecie po pokryciu wszystkich opłat. Jeśli obecny zapas jest niższy niż kwota najbliższego etapu, oblicz, ile miesięcy dzieli Cię od jego osiągnięcia: (kwota etapu − obecny zapas) ÷ wpłata. Jeśli wynik nie jest liczbą całkowitą, zaokrąglij go w górę.
Wynik, etapy i zasadę odbudowy zapisz w jednym miejscu. W artykule o regularnym oszczędzaniu (otwiera się w nowej karcie) przeczytasz, jak ustalić regularne wpłaty i termin przeglądu.