Regularne oszczędzanie opiera się na stałym punkcie w kalendarzu, kiedy sprawdzasz swój budżet. Wtedy decydujesz, czy i ile odkładasz: czy wpłacasz ustaloną kwotę, czy mniejszą, czy w danym miesiącu nie odkładasz nic. Nie musisz zaczynać od dużych sum. Mniejsze wpłaty i przerwy oznaczają jednak mniej pieniędzy na koniec. Ważne, aby odkładaną kwotę ustalać po zsumowaniu wszystkich planowanych wydatków, nie tylko rachunków.
Na początek: policz, ile pieniędzy zostaje Ci po wszystkich wydatkach w przeciętnym miesiącu. Wskazówki, jak spisać wpływy i płatności, znajdziesz w artykule o tym, co zrobić, gdy brakuje na rachunki (otwiera się w nowej karcie). O tym, jak uwzględnić opłaty płacone rzadziej niż co miesiąc, przeczytasz w artykule o wydatkach pod lupą (otwiera się w nowej karcie).
Ustal regułę wpłat, także na gorszy miesiąc
Plan regularnego oszczędzania ma trzy ważne elementy:
- kwotę albo przedział kwot, które będziesz odkładać,
- termin wpłaty,
- datę przeglądu.
Tworząc własny plan, uwzględnij również gorsze miesiące – wtedy mniejsze wpłaty staną się jego częścią.
Przy stałych wpływach reguła może brzmieć: „Dzień po otrzymaniu wynagrodzenia lub świadczenia odkładam 100 zł. W miesiącu, w którym rachunki są wyższe, odkładam 30 zł”.
Przy zmiennych wpływach wygodniejszy bywa przedział: „Po każdym wpływie wynagrodzenia lub świadczenia sprawdzam płatności zaplanowane do następnego wpływu i odkładam od 0 do 80 zł”. Podane kwoty są jedynie przykładami, wysokość odkładanej przez Ciebie kwoty powinna wynikać z Twojego budżetu, a nie z cudzej normy.
Przemyślane automatyzacje
Pomocne przy regularnym oszczędzaniu jest utworzenie zlecenia stałego, które zmniejsza liczbę decyzji. W urzędowym wykazie usług związanych z rachunkiem (otwiera się w nowej karcie) opisano je jako cykliczne przekazywanie pieniędzy w określonej wysokości. Kwota przelewu jest więc stała, dopóki jej nie zmienisz. Musisz jednak mieć świadomość, że wpływ Twojego wynagrodzenia lub świadczenia może się opóźnić albo wydatki w danym miesiącu mogą być wyższe. Wtedy zaplanowany przelew może zabrać pieniądze potrzebne na rachunki.
Warto więc ustawić w zleceniu stałym kwotę niższą niż to, co zwykle zostaje Ci po wszystkich wydatkach. Wtedy zmieści się ona w budżecie także w gorszym miesiącu. Termin przelewu wyznacz na dzień lub dwa po dniu wpływu wynagrodzenia lub świadczenia.
Według ustawy o usługach płatniczych (otwiera się w nowej karcie) przelew zaplanowany na określony dzień można odwołać najpóźniej do końca poprzedniego dnia roboczego. Potem jest to możliwe tylko wtedy, gdy zgodzi się na to bank albo inna instytucja, która prowadzi Twój rachunek. Jeśli przewiduje to umowa, bank może pobrać opłatę za odwołanie przelewu, dlatego sprawdź tabelę opłat. Decyzję o mniejszej wpłacie albo przerwie w oszczędzaniu podejmij co najmniej jeden dzień roboczy przed terminem przelewu. Gdy przypada on dzień po wpływie wynagrodzenia lub świadczenia, na podjęcie decyzji zostaje Ci zwykle tylko dzień wpływu. Przejrzyj wówczas saldo i płatności zaplanowane do następnego wpływu. Sprawdź też w umowie lub w bankowości elektronicznej, do kiedy możesz zmienić kwotę zlecenia stałego.
Gdy pieniądze wpływają na Twoje konto w różne dni albo w różnej wysokości, zamiast zlecenia stałego ustaw przypomnienie i rób przelewy ręcznie po sprawdzeniu salda.
Zaplanuj mniejsze wpłaty, przerwy i powrót do regularnego oszczędzania
Z góry zaplanuj, kiedy wpłata oszczędności będzie mniejsza, a kiedy chcesz ją pominąć. Przykładowo może ona maleć w miesiącu, w którym spodziewasz się wyższego rachunku. Przerwa przydaje się natomiast, gdy wpływ nie dotarł w całości, pojawił się pilny wydatek albo trzeba uzupełnić pieniądze na bieżące wydatki.
Powrót do regularnego oszczędzania też zaplanuj:
1. Nie nadrabiaj automatycznie pominiętej wpłaty.
2. Sprawdź budżet i płatności zaplanowane do wpływu następnego wynagrodzenia lub świadczenia.
3. Wybierz kwotę: dotychczasową, mniejszą albo większą, jeśli dochód wzrósł.
4. Ustaw datę kolejnego przeglądu.
Nadrobienie pominiętej wcześniej kwoty wydaje się kuszące, bo na papierze przywrócony zostaje pierwotny plan. Pamiętaj jednak, że podwójna wpłata zaraz po trudnym miesiącu może znowu zabrać pieniądze potrzebne na rachunki.
Krystyna zmienia plan wpłat
Krystyna (69 lat, postać wymyślona) pobiera emeryturę. Załóżmy, że postanawia odkładać 150 zł dzień po wpływie świadczenia. W czwartym miesiącu przychodzi wyższe rozliczenie za ogrzewanie, więc na oszczędności kobieta wpłaca tylko 50 zł. W siódmym miesiącu płaci za naprawę lodówki z pieniędzy przeznaczonych na bieżące wydatki – aby uzupełnić tę kwotę, w tym i w kolejnym miesiącu pomija wpłaty. W dziewiątym miesiącu wraca do odkładania kwoty 150 zł.
Po roku Krystyna ma 9 × 150 zł + 50 zł = 1400 zł. Przy równych wpłatach miałaby 12 × 150 zł = 1800 zł. Różnica to 400 zł: 100 zł wynika z mniejszej wpłaty, a 300 zł z przerwy w oszczędzaniu. Gdyby jednak kobieta chciała nadrobić przerwę, w dziewiątym miesiącu musiałaby przelać 450 zł, czyli trzy razy więcej niż zwykle.
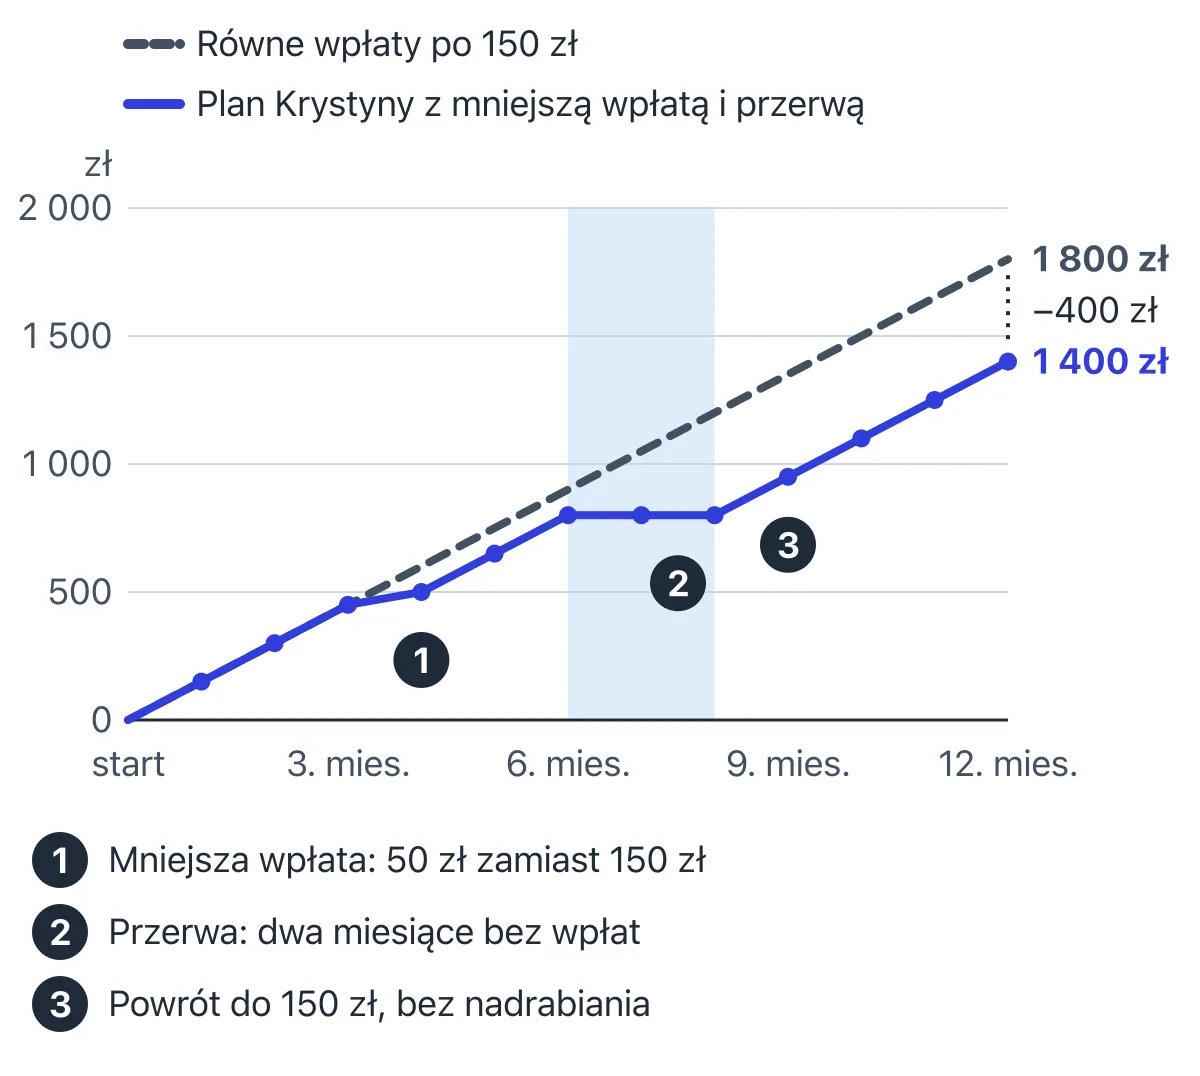
Wykres obrazujący plan regularnego oszczędzania Krystyny. Przykład, założenia: wpłata 150 zł dzień po wpływie emerytury, w 4. miesiącu 50 zł, w 7. i 8. miesiącu bez wpłat; bez odsetek, opłat i podatku. Mniejsza wpłata i dwa miesiące przerwy obniżają saldo po roku o 400 zł względem planu zakładającego 12 równych wpłat.
Przerwa nie przekreśla planu oszczędzania, ale ma swój koszt: mniej pieniędzy na koniec roku. Jeśli te pieniądze miały po roku wystarczyć na zakup produktu kosztującego 1800 zł, brakuje 400 zł. Przy wpłatach po 150 zł Krystyna może przesunąć termin o trzy miesiące albo zdecydować się na zakup tańszego wariantu produktu.
Przykład pomija odsetki, opłaty i podatek. Aby dowiedzieć się, jak odsetki wpływają na oszczędności w dłuższym czasie, przeczytaj artykuł o procencie składanym (otwiera się w nowej karcie).
Wyznacz termin przeglądu
Raz na trzy miesiące albo po istotnej zmianie w wysokości dochodów odpowiedz na poniższe pytania:
- Czy zaplanowana do przelania na oszczędności kwota nadal mieści się w budżecie po wszystkich wydatkach?
- Czy cel oszczędzania i jego termin są aktualne?
- Czy miejsce, w którym trzymasz odłożone pieniądze, nadal daje Ci taki dostęp do nich, jakiego potrzebujesz?
- Czy znasz związane z nim opłaty, oprocentowanie i zasady wypłacania pieniędzy?
Kwotę przelewaną na oszczędności zwiększaj tylko wtedy, gdy po wszystkich wydatkach zostaje Ci na koncie znacząco więcej. Do takiej sytuacji może dojść np. po podwyżce wynagrodzenia lub świadczenia, jeśli Twoje wydatki nie wzrosły w tym czasie o taką samą kwotę. Sam upływ czasu nie jest powodem do zwiększania wpłat.
Trzy warunki Twojego planu
Dokończ poniższe zdania i zapisz je na kartce lub w notatce telefonu. Niech staną się bazą Twojego planu regularnego oszczędzania.
- „Zmniejszam wpłatę do ___ zł, gdy…”;
- „Pomijam wpłatę, gdy…”;
- „Wracam do wpłat dnia ___, a wcześniej sprawdzam…”.
Gdy warunki są gotowe, ustaw przelew albo przypomnienie.