Pojęcia oszczędzanie i inwestowanie często pojawiają się w jednym zdaniu, ale przy każdym z nich zwracasz uwagę na inne elementy. Przy oszczędzaniu zwykle sprawdzasz, jak szybko wypłacisz pieniądze i jaką kwotę otrzymasz. Przy inwestowaniu dochodzą pytania, o ile ich wartość może spaść i czy jesteś w stanie poczekać na jej odbudowę, która nie musi wcale nastąpić. W tym artykule nie wskazujemy, co wybrać, tylko tłumaczymy, jakie elementy porównywać i w jakiej kolejności.
Na początek: zapisz jeden cel i datę, kiedy pieniądze mogą być potrzebne. Podobny podział na trzy cele ma narzędzie „Sprawdź, na jakim etapie oszczędzania jesteś” w dziale Ochrona i pomnażanie (otwiera się w nowej karcie). Narzędzie liczy kwoty celów według uproszczonego modelu, a koszyki w tym tekście wyznacza tylko termin.
Co porównujesz przy oszczędzaniu, a co przy inwestowaniu
Przy oszczędzaniu, na przykład na rachunku w banku, ryzyko jest mniej widoczne. Jeśli ceny rosną szybciej niż odsetki (przy uwzględnieniu podatku), po pewnym czasie za tę samą kwotę kupisz mniej. Gwarancję depozytów zapewnia Bankowy Fundusz Gwarancyjny (BFG) (otwiera się w nowej karcie). Obejmuje ona co do zasady środki do równowartości 100 000 euro na osobę w jednym banku lub spółdzielczej kasie oszczędnościowo-kredytowej (SKOK-u). To kwota łącznie z odsetkami (stan na 17 października 2026 r.). Wypłata środków gwarantowanych następuje w złotych, ale gwarancja nie obejmuje ich siły nabywczej. Szczegóły tej ochrony opisujemy osobno.
Inwestując, kupujesz coś, czego wartość może się zmieniać: na przykład akcje, jednostki funduszu, obligacje notowane na rynku albo złoto. Komisja Nadzoru Finansowego (KNF) (otwiera się w nowej karcie) przypomina, że nie ma bezpiecznych inwestycji, a akcje, jednostki funduszy i obligacje nie są objęte gwarancją BFG. Trzeba się liczyć z utratą części albo całości wpłaconej kwoty.
- Co jest wiadome na starcie
Oszczędzanie: kwota wpłaty i zasady wypłaty.
Inwestowanie: zasady i koszty, ale nie wynik.
- Co może zmniejszyć wartość
Oszczędzanie: wzrost cen, opłaty, utrata odsetek przy wcześniejszej wypłacie.
Inwestowanie: spadek ceny, także poniżej wpłaconej kwoty, koszty i wzrost cen.
- Jak odzyskać pieniądze
Oszczędzanie: zależnie od umowy – od ręki albo w umówionym terminie.
Inwestowanie: zwykle przez sprzedaż po bieżącej cenie, a przy funduszu także przez odkupienie jednostek po cenie z dnia wyceny.
Granica nie zawsze wynika z nazwy produktu. KNF ostrzega przed produktami łączonymi, w których razem z wysoko oprocentowaną lokatą kupujesz jednostki funduszu. Na tej części możesz stracić.
Zacznij od celu i terminu
Zanim porównasz oferty, zapisz:
- na co planujesz przeznaczyć pieniądze;
- kiedy mogą być Ci potrzebne i czy ten termin jest pewny;
- jak szybko musisz mieć do nich dostęp w razie potrzeby;
- jaki spadek wartości (liczony w złotych) możesz przeczekać bez konieczności sprzedaży.
Czas, przez który pieniądze mogą pozostać nieruszone, to horyzont inwestycyjny. Od niego zależy, ile czasu masz na przeczekanie spadków. Długi horyzont daje więcej czasu, ale nie gwarantuje odrobienia strat, a plany mogą się zmienić. KNF zwraca uwagę, że przy niektórych produktach opłaty są tak wysokie, że przy krótkim okresie inwestowania wynik ich nie pokryje nawet w sprzyjających warunkach.
Kiedy pieniądze mogą być potrzebne: trzy koszyki
Każdy cel możesz przypisać do jednego z trzech koszyków w zależności od tego, kiedy pieniądze będą Ci potrzebne. Koszyki nie wskazują, gdzie ulokować pieniądze ani w jakich proporcjach je podzielić. Pomagają za to określić, co warto sprawdzić.
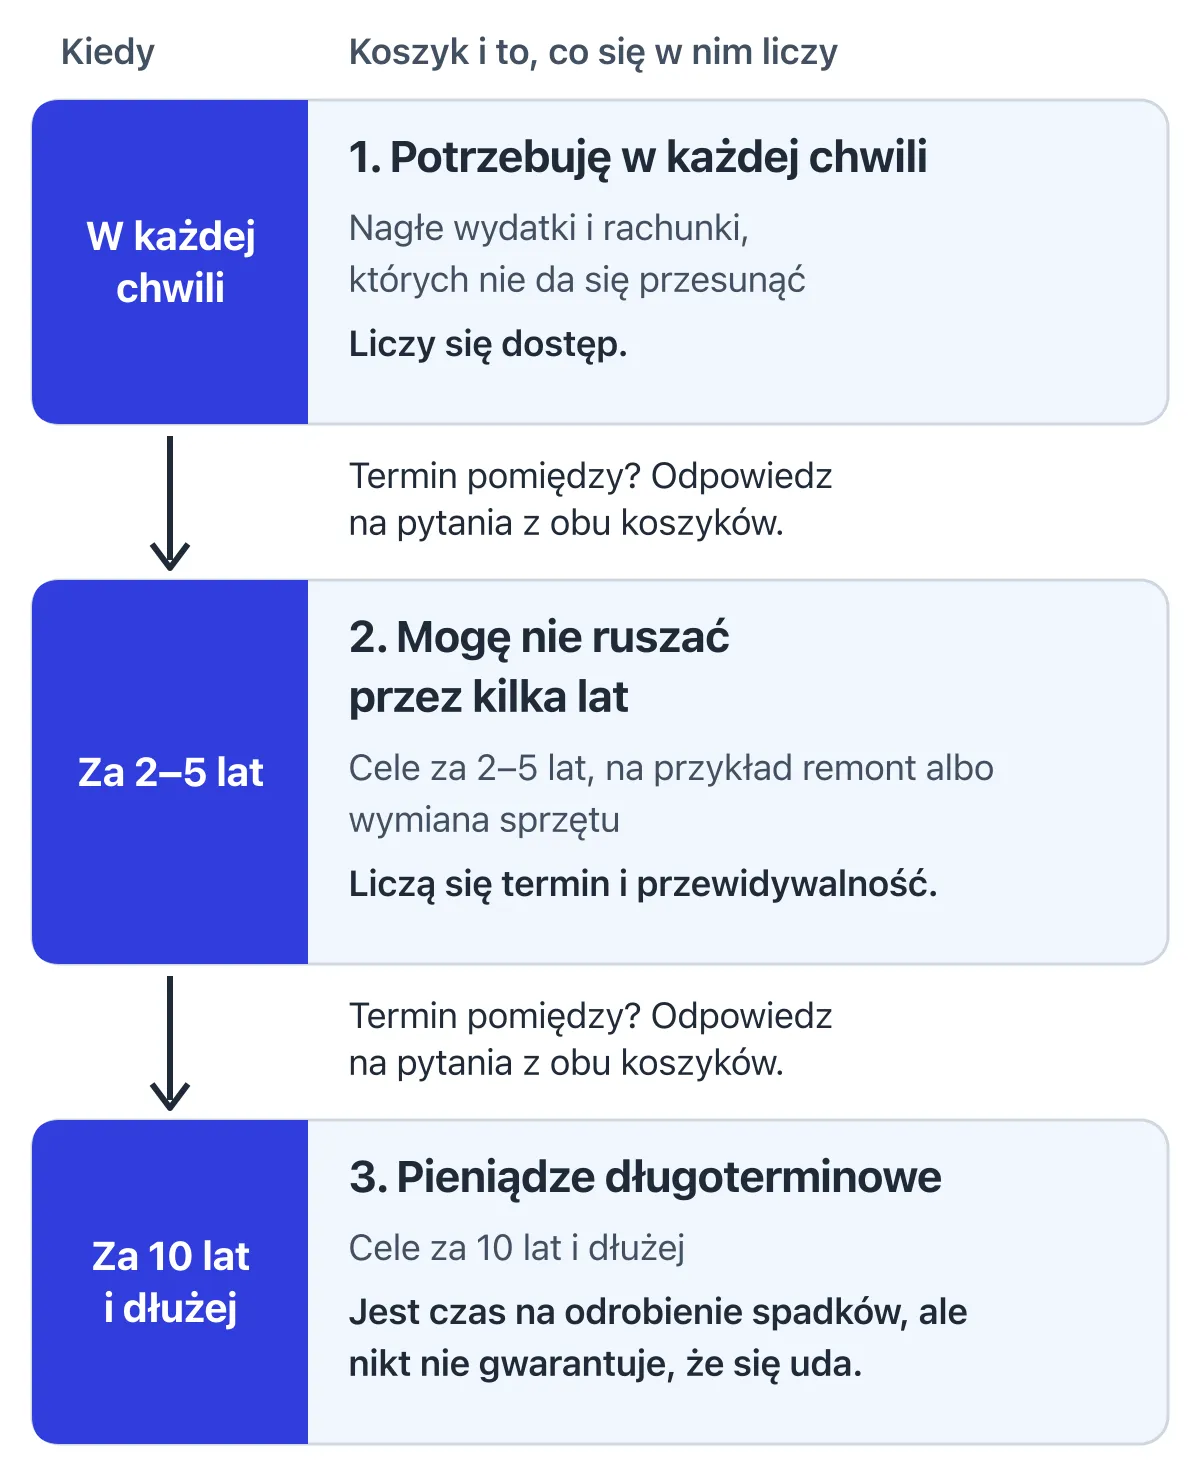
Trzy koszyki podzielone według planowanego terminu wykorzystania środków. O koszyku decyduje to, kiedy pieniądze mogą być potrzebne, a nie to, gdzie są ulokowane środki. Opracowanie własne na podstawie treści artykułu; schemat bez danych liczbowych
1. Potrzebuję w każdej chwili. Na nagłe wydatki i rachunki, których nie da się przesunąć. Sprawdź, jak szybko wypłacisz swoje pieniądze, czy można zrealizować wypłatę w weekend oraz czy wiąże się to z dodatkowymi opłatami. Na jaki nagły wydatek wystarczy ta kwota i jak ją odbudujesz, gdy ją wydasz? O tym, jak zgromadzić środki na nagły wydatek, przeczytasz w artykule o tworzeniu pierwszego zapasu (otwiera się w nowej karcie).
2. Mogę nie ruszać przez kilka lat. Na cele, które planujesz zrealizować za 2–5 lat. Sprawdź, kiedy dokładnie pieniądze będą Ci potrzebne i co stracisz, jeśli wypłacisz je wcześniej. Czy z góry wiesz, ile odzyskasz w określonym terminie i co może zmniejszyć tę kwotę?
3. Pieniądze długoterminowe. Na cele, które planujesz zrealizować za 10 lat lub później. Sprawdź, jak duży spadek wartości liczony w złotych możesz zaakceptować bez sprzedawania w niekorzystnym momencie. Ile wyniosą koszty i podatki przez cały ten czas?
Koszyki to drogowskazy, a nie sztywne przedziały. Jeśli termin wydatku wypada pomiędzy nimi, na przykład za rok albo za siedem lat, odpowiedz na pytania dotyczące obu sąsiednich koszyków.
Pani Jolanta planuje wymianę okien
Pani Jolanta (62 lata, postać wymyślona) ma 10 000 zł na wymianę okien za rok. Ten termin wypada między pierwszym a drugim koszykiem, więc kobieta odpowiada na pytania dotyczące obydwu. Sprawdza też dwa scenariusze.
Oszczędzanie. Załóżmy, że pieniądze leżą rok na rachunku ze stałym oprocentowaniem 2% w skali roku. W tym scenariuszu bank nie pobiera dodatkowych opłat, a odsetki są dopisywane raz – na koniec roku. Odsetki wyniosą 10 000 zł × 2% = 200 zł. Po potrąceniu podatku w wysokości 19%, czyli 38 zł, pani Jolancie zostaje 162 zł, a na rachunku jest 10 162 zł. Załóżmy też, że ceny rosną w tym czasie o 4%. Wymiana okien, która dziś kosztuje 10 000 zł, za rok wiąże się z wydatkiem 10 400 zł. Brakuje więc 238 zł, choć kwota w złotych wzrosła.
Inwestowanie. Ta sama kwota 10 000 zł zostaje zainwestowana w coś, czego wartość się zmienia. Po roku jest niższa o 15%, czyli spada do 10 000 zł × 0,85 = 8500 zł. Jeśli pieniądze są potrzebne właśnie wtedy, sprzedaż daje 1500 zł mniej niż wynosiła wpłata. Co istotne: transakcja może się wiązać z dodatkowymi kosztami. Oczywiście wartość mogła też wzrosnąć, ale nic tego nie gwarantuje.
Stawkę podatku podaje Ministerstwo Finansów (otwiera się w nowej karcie); pozostałe liczby są założeniami. Jeśli pieniądze będą potrzebne za rok, pozostanie mało czasu na odrobienie straty. Przy perspektywie kilkunastu lat jest go więcej, choć nawet wtedy odrobienie straty nie jest pewne.
Konto i sposób lokowania to dwie osobne decyzje
IKE (indywidualne konto emerytalne) i IKZE (indywidualne konto zabezpieczenia emerytalnego) to rodzaje kont, z którymi wiążą się określone zasady. Są to limity wpłat, ulgi podatkowe i warunki wypłaty. Rodzaj konta nie wskazuje jednak, w co trafiają pieniądze. Takie konto może prowadzić bank, dobrowolny fundusz emerytalny, firma maklerska, fundusz inwestycyjny albo zakład ubezpieczeń. Wynika to z art. 8 ustawy o IKE i IKZE (plik PDF, otwiera się w nowej karcie) (stan prawny na 17 października 2026 r.).
Jeśli zawierasz z bankiem umowę o tego rodzaju rachunek bankowy, konto ma formę rachunku oszczędnościowego. Oprocentowanie zależy wtedy od umowy i może się zmieniać, a wzrost cen może zmniejszyć to, co kupisz za zgromadzoną kwotę po określonym czasie. Jeśli konto prowadzi firma maklerska, czyli dom maklerski albo bank prowadzący działalność maklerską, jest to rachunek, za pośrednictwem którego kupujesz na przykład akcje lub obligacje. Ich wartość może spaść poniżej wpłaconej kwoty.
Dlatego musisz rozważyć dwie kwestie: czy chcesz korzystać z zasad danego konta i jak będziesz lokować zgromadzone na nim pieniądze. Przy drugiej decyzji wracasz do pytań o termin, dostęp i ryzyko, bo ulga podatkowa nie chroni przed spadkiem wartości. Osobiste konto inwestycyjne (OKI), które ustawa wprowadza od 1 stycznia 2027 r., mogą prowadzić te same rodzaje instytucji. Dlatego również w tym przypadku osobno wybierasz sposób lokowania pieniędzy.
Warunki wypłaty i zwrotu środków z tych kont opisuje artykuł o kontach i programach emerytalnych (otwiera się w nowej karcie).
Te same kryteria dla każdej formy lokowania pieniędzy
Każdą formę lokowania pieniędzy sprawdzaj według tych samych kryteriów:
- jak działa,
- kiedy odzyskasz pieniądze,
- co możesz stracić,
- jakie poniesiesz koszty i zapłacisz podatki.
Przykłady form (kolejność alfabetyczna, która nie jest rankingiem): akcje, fundusze inwestycyjne i ETF (fundusze notowane na giełdzie), konto oszczędnościowe i lokata, obligacje, złoto. Odpowiedzi na powyższe pytania znajdziesz w artykułach poświęconych odpowiednio akcjom (otwiera się w nowej karcie), funduszom inwestycyjnym i ETF-om (otwiera się w nowej karcie), kontu oszczędnościowemu i lokacie (otwiera się w nowej karcie), obligacjom (otwiera się w nowej karcie) i złotu (otwiera się w nowej karcie).
Rozłożenie pieniędzy na kilka form, czyli dywersyfikacja, zmniejsza zależność od pojedynczego zdarzenia, ale nie eliminuje ryzyka. W poważnym kryzysie różne aktywa mogą tracić na wartości jednocześnie. Warto również pamiętać, że każda dodatkowa forma lokowania pieniędzy to potencjalne dodatkowe opłaty i więcej spraw do pilnowania.
Następny krok
Wybierz jeden cel, na który chcesz przeznaczyć pieniądze, i zapisz: potrzebną kwotę, termin, koszyk i pytania, na które chcesz znaleźć odpowiedź. Następnie porównaj dwie opcje dla tej samej kwoty i tego samego okresu, uwzględniając: koszty, podatki, ryzyko i dostęp do pieniędzy. Wskazówki dotyczące tego, gdzie szukać tych informacji, znajdziesz w artykule o warunkach oferty (otwiera się w nowej karcie). Brakujące informacje zapisz jako pytania, nie jako zero.
Źródła
- KNF — Inwestuj świadomie! (otwiera się w nowej karcie)
- KNF — Podstawowe strategie inwestowania (2009) (plik PDF, otwiera się w nowej karcie)
- KNF — Inwestuj świadomie: akcje (otwiera się w nowej karcie)
- UKNF — Ryzyko stopy procentowej dla klientów instytucji finansowych (2021) (plik PDF, otwiera się w nowej karcie)
- BFG — Wysokość gwarancji (otwiera się w nowej karcie)
- GUS — Co warto wiedzieć o inflacji (plik PDF, otwiera się w nowej karcie)
- NBP — ceny złota w Web API (otwiera się w nowej karcie)
- GPW — ETF, ETC i ETN (otwiera się w nowej karcie)
- Ministerstwo Finansów — Stawki i limity PIT (otwiera się w nowej karcie)
- Ustawa o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego, t.j. Dz.U. 2026 poz. 91 (plik PDF, otwiera się w nowej karcie)
- Ustawa — Prawo bankowe, t.j. Dz.U. 2026 poz. 38 (plik PDF, otwiera się w nowej karcie)
- Ustawa o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi, t.j. Dz.U. 2026 poz. 60 (plik PDF, otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, t.j. Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)