Komisja Nadzoru Finansowego (KNF) w kampanii „Inwestuj świadomie!” (otwiera się w nowej karcie) radzi unikać lokowania wszystkich pieniędzy w jednej inwestycji. Według KNF rozłożenie kapitału na kilka miejsc, które różnie reagują na te same zdarzenia, czyli na kilka różniących się od siebie produktów, zmniejsza ryzyko straty. Taką strategię inwestowania nazywamy dywersyfikacją.
Rozłożenie ma jednak granice i swoją cenę. Ten tekst pokazuje, co zmienia, czego nie załatwia i ile może kosztować.
Na początek: wypisz, gdzie są obecnie ulokowane Twoje pieniądze, i sprawdź, jaka ich część leży w jednym miejscu. Pomoże Ci w tym ćwiczenie z części „Następny krok: mapa Twoich pieniędzy”.
Jedno miejsce, jedno zdarzenie
Pan Zbigniew (54 lata, postać wymyślona) ma 6 000 zł oszczędności. Wszystkie są ulokowane w akcjach jednej spółki. Gdy jej kurs spada o połowę, pan Zbigniew traci 3 000 zł, czyli połowę oszczędności.
Załóżmy teraz, że ta sama kwota została ulokowana w trzech różnych miejscach – po 2 000 zł w każdym. Spadek wartości akcji o połowę dotyczy tylko jednego z nich. Strata wynosi 2 000 zł × 50% = 1 000 zł, czyli jedną szóstą oszczędności. Zostaje 5 000 zł: 1 000 zł w miejscu, w którym akcje straciły na wartości, i 4 000 zł w pozostałych miejscach. Te dwa miejsca też podlegają wpływowi różnych zdarzeń, więc ulokowane tam pieniądze również mogą zyskać albo stracić na wartości.
Działa to w obie strony. Gdy wartość akcji w jednym miejscu rośnie, zysk także dotyczy tylko części pieniędzy. Podział w przykładzie służy wyłącznie do rachunku i nie jest wskazówką, jak dzielić pieniądze.
Korzyści z dywersyfikacji: różne reakcje na te same zdarzenia
Ryzyko całego portfela inwestycyjnego zależy nie tylko od ryzyka poszczególnych inwestycji, ale także od tego, jak ich wyniki są ze sobą powiązane. Zależność tę opisuje publikacja KNF „Podstawowe strategie inwestowania” (plik PDF, otwiera się w nowej karcie) z 2009 r. Dywersyfikacja przynosi największe korzyści wtedy, gdy różne inwestycje nie tracą na wartości w tym samym czasie.
Potwierdzają to dane z przeszłości. W 2008 r. indeks WIG spadł o 51,07%. Obejmuje on akcje spółek notowanych na Głównym Rynku Giełdy Papierów Wartościowych (GPW) i uwzględnia również dochody z dywidend, czyli części zysku wypłacanych akcjonariuszom. W tym samym roku indeks TBSP, odzwierciedlający zmiany cen i dochody polskich obligacji skarbowych, wzrósł o 8,97%. W 2021 r. sytuacja była odwrotna: WIG wzrósł o 21,52%, natomiast TBSP spadł o 9,74%.
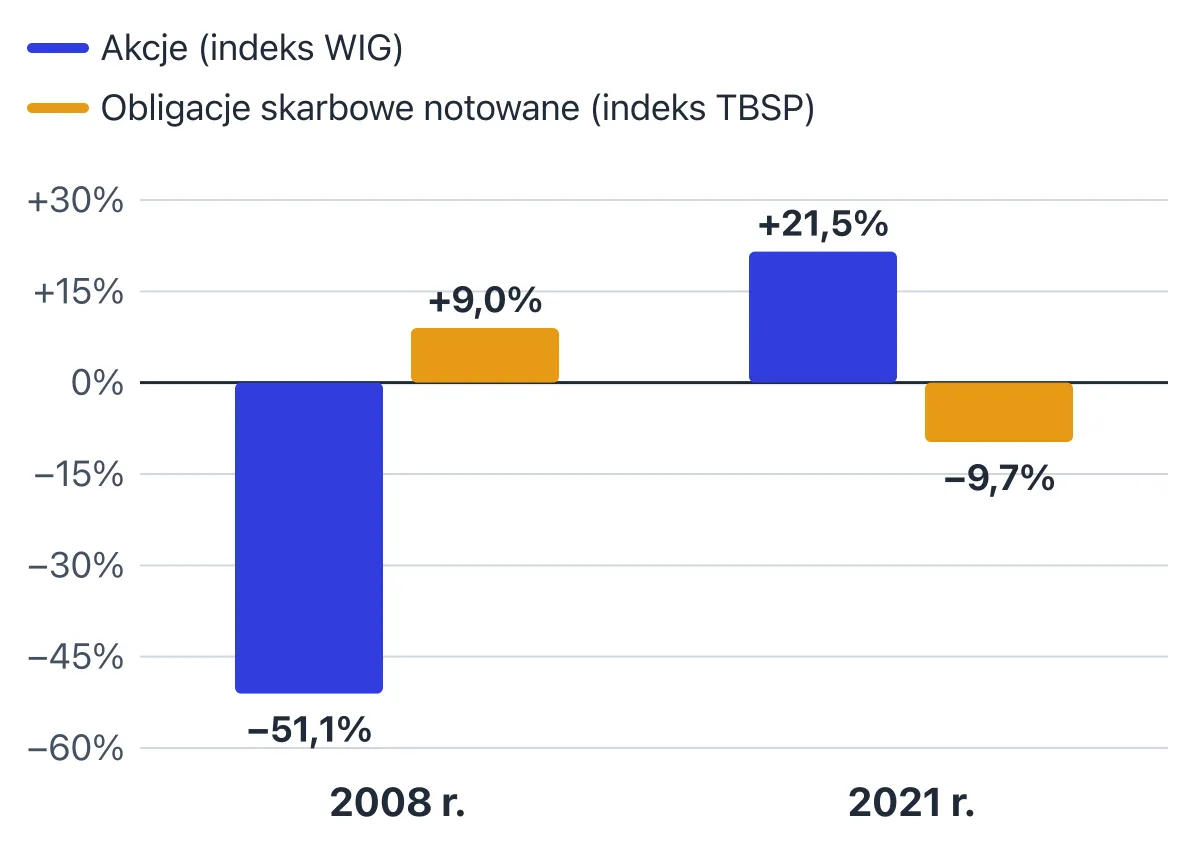
Akcje i obligacje skarbowe w 2008 r. i 2021 r. Roczna zmiana indeksu akcji WIG i indeksu obligacji skarbowych notowanych TBSP (od końca grudnia do końca grudnia). Dane nie uwzględniają opłat i podatku. Źródło: GPW, archiwum notowań, ostatnie notowania lat 2007, 2008, 2020 i 2021 (TBSP 2008: wartość z 30.12.2008); obliczenia własne
Indeks TBSP obejmuje obligacje skarbowe z rynku hurtowego, czyli takie, które mają cenę rynkową. Są to obligacje o stałym oprocentowaniu oraz obligacje zerokuponowe. W przypadku tych drugich inwestorom nie są wypłacane odsetki, a zysk wynika z różnicy między ceną zakupu a kwotą otrzymywaną przy wykupie. Gdy stopy procentowe rosną, ceny takich obligacji spadają (KNF, „Obligacje i akcje” (plik PDF, otwiera się w nowej karcie)). Od października 2021 r. do września 2022 r. Narodowy Bank Polski (NBP) podniósł stopy procentowe 11 razy (archiwum stóp NBP (otwiera się w nowej karcie)). Szerzej opisuje to artykuł o obligacjach.
Indeks TBSP nie obejmuje oszczędnościowych obligacji skarbowych. Nie są one notowane na giełdzie (otwiera się w nowej karcie) i są oferowane w stałej cenie emisyjnej 100 zł za sztukę.
KNF przypomina, że dobre wyniki osiągnięte w przeszłości nie gwarantują zysków w przyszłości. Przedstawione w artykule dane pokazują roczne zmiany indeksów i cen. Nie uwzględniają opłat, prowizji ani podatku. Opisują sytuację z przeszłości, ale nie prognozują przyszłych wyników.
Dywersyfikacja nie chroni przed wszystkimi stratami
Dywersyfikacja nie eliminuje ryzyka związanego ze spadkami na całym rynku. Według KNF w czasie bessy, czyli długotrwałych spadków cen akcji, straty mogą ponosić nawet inwestorzy, którzy rozłożyli kapitał pomiędzy wiele spółek. Są to jednak straty niższe niż te związane z inwestowaniem w pojedyncze przedsiębiorstwa. KNF przypomina też, że zależności policzone na danych z przeszłości nie muszą obowiązywać w przyszłości.
W 2022 r. indeks WIG, obejmujący akcje spółek giełdowych, spadł o 17,08%. Indeks TBSP, odzwierciedlający zmiany wartości polskich obligacji skarbowych notowanych na rynku hurtowym, stracił 5,03%. W tym samym czasie wartość gotówki bez odsetek pozostała nominalnie bez zmian, a cena złota wzrosła o 8,95% (według danych NBP (otwiera się w nowej karcie)). Jednocześnie ceny towarów i usług konsumpcyjnych zwiększyły się o 16,6% (grudzień 2022 r. do grudnia 2021 r., dane GUS (otwiera się w nowej karcie)).
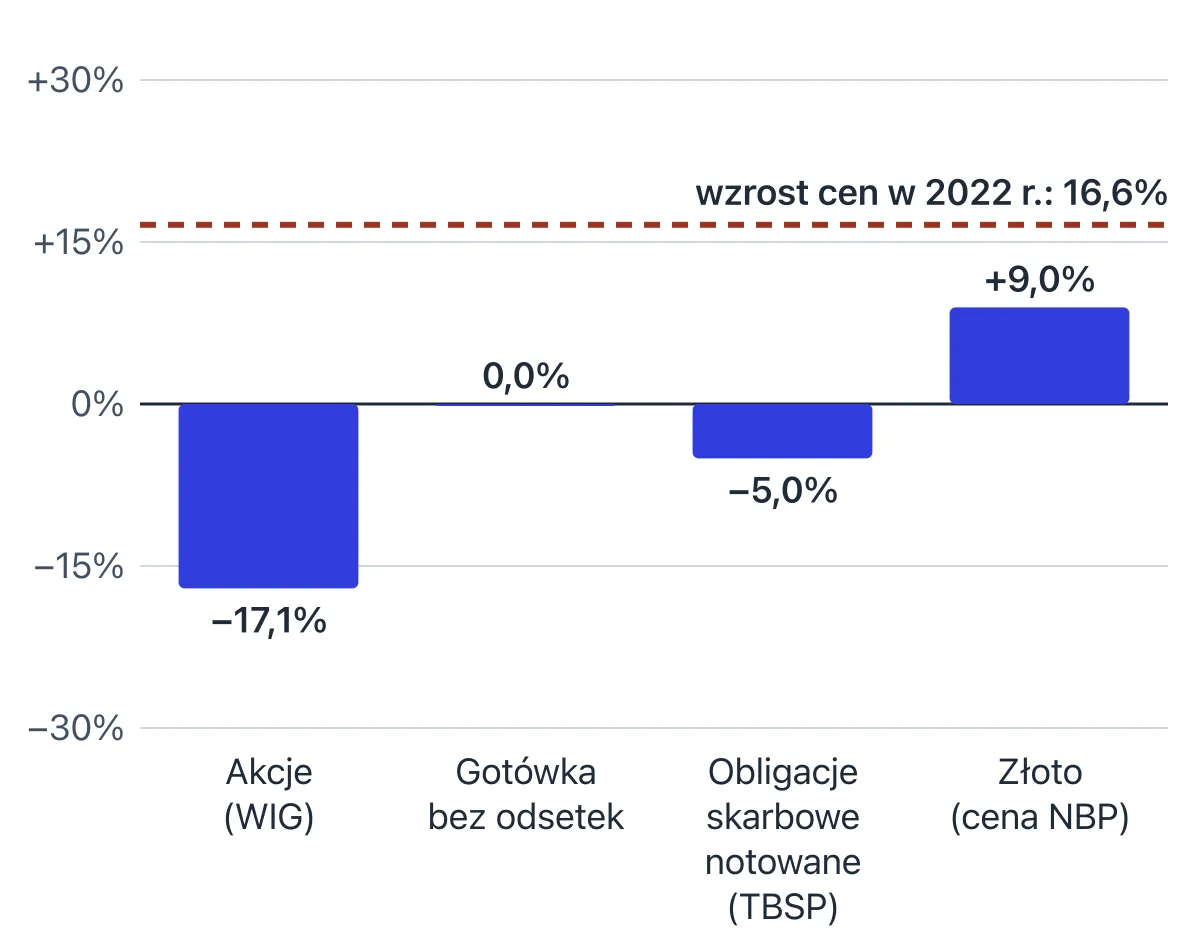
Rok 2022: cztery formy lokowania kapitału na tle wzrostu cen. Zmiana wartości w złotych od końca 2021 r. do końca 2022 r. Słupek poniżej przerywanej linii oznacza, że za te pieniądze można było kupić mniej niż rok wcześniej. Gotówka bez odsetek to założenie porównania. Źródło: GPW (indeksy WIG i TBSP), NBP (cena 1 g złota), GUS (wskaźnik cen towarów i usług konsumpcyjnych, grudzień do grudnia); obliczenia własne
Po uwzględnieniu wzrostu cen okazuje się, że w 2022 r. wartość straciły pieniądze ulokowane w każdym z czterech miejsc. Akcje straciły 28,89%, gotówka bez odsetek 14,24%, obligacje skarbowe notowane 18,55%, a złoto 6,56%. Oznacza to, że nawet rozłożenie środków między te cztery rodzaje aktywów nie uchroniło inwestorów przed utratą siły nabywczej pieniędzy. Na przykład za 10 000 zł przechowywane bez odsetek pod koniec 2022 r. można było kupić przeciętnie tyle, ile za około 8 576 zł rok wcześniej. W 2022 r. dywersyfikacja nie chroniła przed skutkami inflacji.
Nie był to jedyny rok, w którym różne rodzaje aktywów jednocześnie traciły na wartości. W 2015 r. spadły zarówno akcje, jak i złoto: indeks WIG obniżył się o 9,62%, a cena złota wyliczana przez NBP – o 3,81%.
Dywersyfikacja nie rozwiązuje też dwóch innych problemów:
- Oszustwa. Pieniądze przelane oszustowi przepadają bez względu na to, na ile miejsc miały trafić. Przed czym nie chronią gwarancje i co zrobić po wykonaniu przelewu na konto oszusta, wyjaśniamy w artykule o ochronie pieniędzy (otwiera się w nowej karcie).
- Braku rezerwy na nagłe wydatki. Nieprzewidziane koszty wymagają szybkiego dostępu do oszczędności. Jeśli są one ulokowane w akcjach, może się okazać, że trzeba je sprzedać w niekorzystnym momencie, gdy ich ceny są niskie. O tym, jak zaplanować rezerwę na takie sytuacje, przeczytasz w artykule o pierwszym zapasie (otwiera się w nowej karcie).
Kiedy dywersyfikacja jest tylko pozorna
Kilka miejsc nie zawsze oznacza kilka niezależnych źródeł ryzyka. Spójrz na poniższe przykłady.
- Akcje kilku spółek z jednej branży. Według publikacji KNF poszczególne branże w różnym stopniu reagują na wahania gospodarki. Wartość akcji przypadkowo wybranych spółek z jednej branży może zmieniać się w podobny sposób – wówczas nawet w przypadku dywersyfikacji ryzyko nie jest znacząco ograniczone.
- Kilka funduszy inwestujących na tym samym rynku. Fundusz może inwestować na konkretnym rynku (otwiera się w nowej karcie), np. w akcje spółek technologicznych. Jeśli wybierzesz kilka funduszy o podobnej strategii, ich wyniki mogą zależeć od tych samych czynników. Tak może być nawet wtedy, gdy każdy z tych funduszy ma w portfelu wiele różnych papierów wartościowych.
- Kilka rachunków w jednym banku. Gwarancja Bankowego Funduszu Gwarancyjnego (BFG) ma limit: równowartość 100 000 euro w złotych (stan na 17 października 2026 r.). Jest on obliczany od łącznej kwoty środków jednej osoby (otwiera się w nowej karcie) zgromadzonych na wszystkich rachunkach w danym banku albo w danej spółdzielczej kasie oszczędnościowo-kredytowej (SKOK). Założenie kolejnej lokaty w tym samym banku nie zwiększa limitu gwarancji. Więcej o ochronie pieniędzy przeczytasz w artykule „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie).
Zanim ulokujesz swoje oszczędności w nowym miejscu, sprawdź, od jakich czynników zależy wartość zgromadzonych tam środków. Zastanów się również, czy nie pokrywa się to z innymi miejscami, w których masz pieniądze.
Ile kosztuje dywersyfikacja
Każde dodatkowe miejsce lokowania oszczędności może się wiązać z opłatami, np. prowizjami od transakcji, opłatami przy wpłacie i wypłacie albo za zarządzanie funduszem. Ta ostatnia jest pokrywana z majątku funduszu, więc pomniejsza wartość inwestycji (otwiera się w nowej karcie). Opłata na wejściu zmniejsza z kolei wpłaconą kwotę.
W przykładzie podawanym przez KNF (otwiera się w nowej karcie) przy opłacie w wysokości 5% ze 100 zł inwestowane jest 95 zł. Żeby wyjść na zero, potrzeba więc zysku w wysokości około 5,26%. Więcej o opłatach funduszy piszemy w artykule „Fundusze inwestycyjne i ETF” (otwiera się w nowej karcie).
Przykład: pani Natalia (31 lat, postać wymyślona) rozważa ulokowanie 1 000 zł w nowym miejscu. Załóżmy, że wiąże się to ze stałą opłatą 4 zł miesięcznie. W ciągu roku to 4 zł × 12 = 48 zł, czyli 4,8% zainwestowanej kwoty. Gdyby Natalia ulokowała w ten sposób 10 000 zł, ta sama opłata stanowiłaby już tylko 0,48% tej kwoty. Przy niewielkich oszczędnościach stałe opłaty mają proporcjonalnie większy wpływ na wynik inwestycji.
Kosztem jest również czas. Każde miejsce, w którym lokujesz swoje pieniądze, to osobna umowa, inne dane do logowania, wyciągi i zasady wypłaty środków. Trzeba się z nimi zapoznać i należy ich pilnować. Jeśli trudno nad tym zapanować, łatwo przeoczyć opłaty lub inne ważne informacje. KNF wskazuje, że dywersyfikacja jest efektywna wtedy, gdy wynikające z niej korzyści są większe niż ponoszone koszty.
Następny krok: mapa Twoich pieniędzy
Zapisz na kartce w trzech kolumnach:
1. Miejsce i kwota – gdzie są obecnie ulokowane Twoje pieniądze i jaka kwota znajduje się w każdym miejscu.
2. Czynniki ryzyka – od czego zależy wartość zgromadzonych tam pieniędzy (np. od cen na giełdzie, od stóp procentowych albo od inflacji).
3. Koszty i dostęp do pieniędzy – ile kosztuje Cię w ciągu roku korzystanie z danego rozwiązania i jak szybko możesz odzyskać zgromadzone środki.
Jeśli dwie pozycje zależą od tego samego, potraktuj je jak jedno miejsce. Puste pole w trzeciej kolumnie to pytanie do sprawdzenia, a nie zero. Jak podział zmienia wynik w uproszczonym modelu, sprawdzisz w kalkulatorze dywersyfikacji (otwiera się w nowej karcie) w dziale Świadome inwestowanie: wpisz kwotę na start i ustaw udział akcji, gotówki, obligacji skarbowych i złota w procentach. Dla akcji i obligacji skarbowych kalkulator przyjmuje stałe roczne stopy, a dla inflacji jedną stałą wartość, więc nie pokaże spadków, jakie miały akcje w 2008 r. i obligacje w 2021 r. Pomija też opłaty i podatek. Wynik to ilustracja, a nie prognoza ani wskazówka, jak dzielić pieniądze.
Źródła
- KNF — Inwestuj świadomie! (otwiera się w nowej karcie)
- KNF — Podstawowe strategie inwestowania (K. Jajuga, wyd. III, 2009) (plik PDF, otwiera się w nowej karcie)
- KNF — Obligacje i akcje (K. Jajuga, wyd. III, 2009) (plik PDF, otwiera się w nowej karcie)
- KNF — Wybieram fundusze: Inwestuj świadomie (otwiera się w nowej karcie)
- KNF — Wybieram fundusze: Kluczowe informacje (otwiera się w nowej karcie)
- BFG — Wysokość gwarancji (otwiera się w nowej karcie)
- Ustawa o Bankowym Funduszu Gwarancyjnym, systemie gwarantowania depozytów oraz przymusowej restrukturyzacji (t.j. Dz.U. 2026 poz. 620) (plik PDF, otwiera się w nowej karcie)
- NBP — Archiwum stóp procentowych (otwiera się w nowej karcie)
- NBP — Ceny złota (API) (otwiera się w nowej karcie)
- GUS — Miesięczne wskaźniki cen towarów i usług konsumpcyjnych od 1982 r. (otwiera się w nowej karcie)
- GPW — Archiwum notowań (otwiera się w nowej karcie)
- GPW Benchmark — Karta indeksu WIG (30.12.2025) (plik PDF, otwiera się w nowej karcie)
- GPW Benchmark — Regulamin Rodziny Indeksów Obligacji Skarbowych (tekst jednolity z 29.07.2026) (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Obligacje skarbowe, najczęściej zadawane pytania (otwiera się w nowej karcie)