Akcja to papier wartościowy, który daje udział w spółce akcyjnej. Jej nabywca staje się akcjonariuszem, czyli jednym ze współwłaścicieli spółki. Z posiadaniem akcji wiążą się określone prawa, jednak nie prawo do zwrotu pieniędzy. Spółka co do zasady nie oddaje akcjonariuszom wpłat na akcje i nie płaci od akcji odsetek (Kodeks spółek handlowych, art. 344 i 346 (plik PDF, otwiera się w nowej karcie)). Żeby odzyskać zainwestowane pieniądze, trzeba sprzedać akcje innemu inwestorowi.
W tym tekście skupiamy się na zakupie akcji za własne pieniądze. Komisja Nadzoru Finansowego (KNF) ostrzega, że przy zakupie na kredyt wartość akcji może spaść poniżej kwoty kredytu. Instrumenty, które tylko naśladują cenę akcji, działają według innych zasad i nie są tu opisane.
Na początek: to, czy zakup akcji przyniesie zysk, zależy od ceny sprzedaży, ewentualnej dywidendy, prowizji i podatku. Warto pamiętać, że wartość akcji może spaść nawet do zera, a do jej sprzedaży potrzebny jest kupujący. Na obrocie akcjami można jednak również zyskać. Porównanie tego rodzaju inwestowania z innymi formami opisuje artykuł o porównywaniu oszczędzania i inwestowania (otwiera się w nowej karcie).
Co daje posiadanie akcji
Akcjonariusz ma prawo głosu na walnym zgromadzeniu, czyli zebraniu właścicieli spółki. Co do zasady jedna akcja daje jeden głos, więc kilka akcji oznacza niewielki wpływ na podejmowane decyzje. Akcjonariusz ma też prawo do części zysku, ale tylko tej, którą walne zgromadzenie przeznaczy do wypłaty. Te prawa opisują materiały KNF (plik PDF, otwiera się w nowej karcie).
Skąd może się wziąć zarobek
Inwestowanie w akcje może przynieść zysk na dwa sposoby. Pierwszym jest sprzedaż akcji po cenie wyższej niż cena zakupu. Drugim – otrzymanie dywidendy, czyli części zysku spółki wypłacanej akcjonariuszom. Żaden z tych sposobów nie gwarantuje jednak zarobku, a cena sprzedaży może być niższa od ceny zakupu.
Spółka nie ma obowiązku wypłacania dywidendy. Jak wyjaśnia KNF (otwiera się w nowej karcie), zależy to od wyników spółki, jej bieżącej sytuacji finansowej i potrzeb związanych np. z jej rozwojem. Liczą się też decyzje innych akcjonariuszy i nieprzewidziane zdarzenia. Dlatego wypłata dywidendy w jednym roku nie oznacza wypłaty w następnym.
Lena kupuje i sprzedaje akcje
Przykład: Lena (44 lata, postać wymyślona) kupuje 10 akcji po 100 zł i płaci 5 zł prowizji – razem 1005 zł. Po pewnym czasie sprzedaje je po 121 zł i znów płaci 5 zł prowizji. Załóżmy, że nie dostaje dywidendy, nie ponosi innych opłat, a to jej jedyna sprzedaż w roku.
- Przychód ze sprzedaży (10 × 121 zł): 1210 zł.
- Koszty, czyli zakup (10 × 100 zł) i dwie prowizje (2 × 5 zł): 1010 zł.
- Dochód, od którego liczy się podatek: 200 zł.
- Podatek 19%: 38 zł.
- Dochód po opłaceniu podatku: 162 zł.
Po sprzedaży na rachunek wraca 1205 zł. Podatek 38 zł Lena rozlicza i płaci samodzielnie, więc ma o 162 zł więcej, niż wydała. Zasady liczenia dochodu opisuje Ministerstwo Finansów (otwiera się w nowej karcie) (liczby są jedynie przykładami, a nie prognozą).
Kwota w złotych to jednak nie wszystko. Lena ma po podatku 1167 zł, czyli o około 16% więcej, niż wydała. Możliwe, że w tym czasie ceny usług i produktów wzrosły bardziej niż wartość jej pieniędzy. Wtedy za 1167 zł kupi mniej, niż na początku mogła kupić za 1005 zł. Wyjaśnia to artykuł o inflacji (otwiera się w nowej karcie).
Dywidendę opodatkowuje się inaczej niż dochód ze sprzedaży akcji. Podatek 19% liczy się od całej kwoty – bez odejmowania kosztów. Gdy akcje polskiej spółki są zapisane na rachunku maklerskim, podatek od dywidendy pobiera firma prowadząca ten rachunek, zanim pieniądze trafią do akcjonariusza. Z dywidendy 100 zł na rachunek trafia więc 81 zł.
Co można stracić
Inny wariant tego samego przykładu: Lena sprzedaje akcje po 70 zł, a nie po 121 zł. Po prowizji wraca do niej 695 zł. Wobec wydanych 1005 zł to strata 310 zł, czyli około 31%. Podatku nie ma, bo nie ma dochodu.
Spadek może być większy, aż do utraty całej wydanej kwoty. Akcjonariusz nie odpowiada za długi spółki, więc przy zakupie za własne pieniądze strata nie przekroczy tej kwoty. Gdy spółka upada, z jej majątku najpierw pokrywa się koszty postępowania i spłaca wierzycieli (Prawo upadłościowe, art. 343 i 344 (plik PDF, otwiera się w nowej karcie)). Akcjonariusz może liczyć najwyżej na to, co zostanie. Jeśli nie zostanie nic, akcje tracą całą wartość.
KNF przypomina (otwiera się w nowej karcie), że trzeba się liczyć z utratą znacznej części lub nawet całości zainwestowanych pieniędzy. Akcje nie są objęte gwarancją depozytów, którą zapewnia Bankowy Fundusz Gwarancyjny (BFG). Gdy niewypłacalna stanie się firma prowadząca rachunek maklerski, w ograniczonym zakresie działa system rekompensat (otwiera się w nowej karcie) prowadzony przez Krajowy Depozyt Papierów Wartościowych (KDPW). Nie pokrywa on jednak spadku cen akcji. Więcej wyjaśnia artykuł „Kto chroni Twoje pieniądze i przed czym?” (otwiera się w nowej karcie).
Spadki dotyczą też całego rynku. Indeks WIG pokazuje, jak zmieniała się wartość akcji spółek z Głównego Rynku Giełdy Papierów Wartościowych w Warszawie (GPW) razem z dywidendami. W latach 2007–2025 spadał w 6 z 19 lat. W 2008 roku stracił 51,07%, czyli ponad połowę wartości.
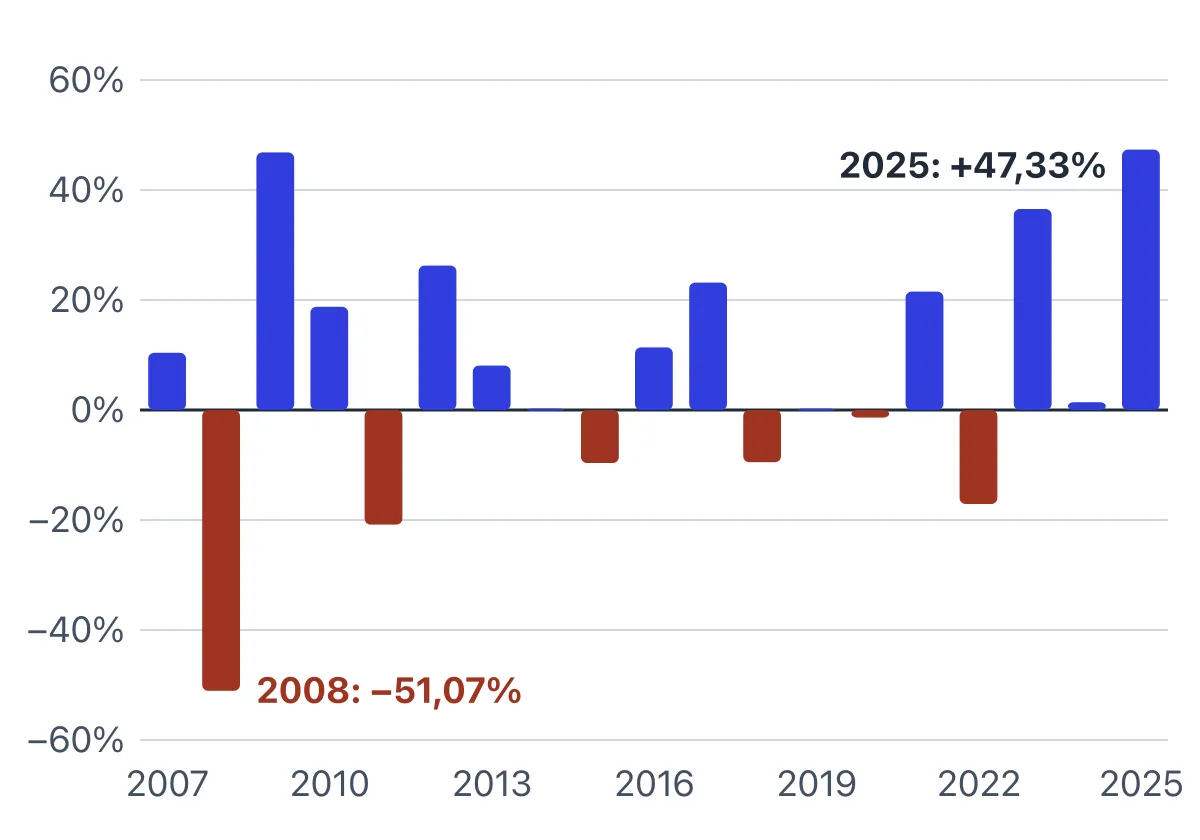
Roczne zmiany indeksu WIG w latach 2007–2025. WIG obejmuje akcje spółek z Głównego Rynku GPW, które spełniają kryteria indeksu, wraz z dywidendami. Zmiany nie uwzględniają podatku, prowizji ani innych opłat. Dane z przeszłości nie są prognozą. Źródło: GPW, archiwum notowań, poziomy indeksu na ostatniej sesji lat 2006–2025; obliczenia własne
Długie czekanie ze sprzedażą akcji nie gwarantuje odrobienia strat. Na koniec każdego roku w latach 2008–2016 WIG był niżej niż na koniec 2007 r. Warto zaznaczyć, że porównujemy tu tylko poziomy z ostatniej sesji roku.
Rozłożenie pieniędzy na akcje wielu spółek, czyli dywersyfikacja, zmniejsza zależność od jednej firmy. Nie chroni jednak przed spadkiem, któremu podlega cały rynek. WIG obejmuje wiele spółek naraz, a mimo to na wykresie widać lata dużych spadków.
Jak odzyskać pieniądze
Akcje notowane na giełdzie sprzedaje się przez firmę, która prowadzi rachunek maklerski. Do transakcji potrzebny jest kupujący, więc złożenie zlecenia nie oznacza jeszcze sprzedaży. KNF zaznacza, że notowanie na giełdzie nie gwarantuje sprzedaży po cenie rynkowej, a niskie obroty danej spółki mogą obniżyć cenę jej akcji.
Zlecenie sprzedaży z limitem ceny podaje najniższą cenę akceptowaną przez akcjonariusza. Nie zostanie ono zrealizowane, dopóki nie znajdzie się nabywca, który zechce zapłacić tyle albo więcej. Zlecenie bez limitu ma być wykonane od razu – akcje są sprzedawane po cenach oferowanych przez kupujących, które mogą być niższe od ostatnio widocznych. Rodzaje zleceń opisuje poradnik KNF o rynku wtórnym (plik PDF, otwiera się w nowej karcie).
Po zawarciu transakcji trzeba jeszcze poczekać na jej rozrachunek w KDPW, czyli przeniesienie akcji i pieniędzy między stronami. W dalszej kolejności następuje przelew z rachunku maklerskiego na konto klienta. Informacje na temat czasu trwania tych procedur można znaleźć w regulaminie firmy prowadzącej rachunek lub uzyskać bezpośrednio od niej.
Koszty i podatki
Poza prowizją pobieraną od każdej transakcji sprawdź w tabeli opłat i prowizji również koszt prowadzenia rachunku maklerskiego i inne opłaty. Przy niewielkich kwotach stała prowizja waży więcej. Przykładowo 5 zł prowizji to 0,5% transakcji o wartości 1000 zł, ale już 5% transakcji o wartości 100 zł.
Od dochodu ze sprzedaży akcji co do zasady płaci się 19% podatku (stan na 17 października 2026 r.). Podstawą opodatkowania jest łączny wynik z transakcji rozliczanych w danym roku. Firma prowadząca rachunek maklerski przekazuje klientowi informację PIT-8C, na podstawie której można przygotować rozliczenie. Dochód należy rozliczyć samodzielnie w zeznaniu PIT-38, składanym od 15 lutego do 30 kwietnia następnego roku. W tym samym terminie trzeba zapłacić też należny podatek. Zeznanie składa się również wtedy, gdy rok zakończył się stratą.
Stratę można odliczyć od dochodu uzyskanego z tego samego źródła przychodów, np. z późniejszej sprzedaży akcji, w ciągu kolejnych pięciu lat. Według stanu na 17 października 2026 r. można to zrobić na dwa sposoby: jednorazowo, do wysokości 5 mln zł, albo w częściach. W drugim przypadku w jednym roku można odliczyć najwyżej połowę poniesionej straty.
Powyższe zasady dotyczą standardowego rachunku maklerskiego. Akcje można również kupować i przechowywać na indywidualnym koncie emerytalnym (IKE) lub indywidualnym koncie zabezpieczenia emerytalnego (IKZE). Od 1 stycznia 2027 r. będzie to możliwe także w ramach osobistego konta inwestycyjnego (OKI). Każde z tych rozwiązań wiąże się z odrębnymi zasadami opodatkowania. Żadne nie chroni jednak przed spadkiem cen akcji.
Zanim podejmiesz decyzję
Komisja Nadzoru Finansowego radzi inwestować tylko te pieniądze, które nie będą potrzebne w codziennym życiu. Jeśli rozważasz zakup akcji, zapisz kwotę, którą bierzesz pod uwagę. Następnie policz dwa scenariusze – jak w przykładzie Leny: sprzedaż akcji po wyższej i po niższej cenie, z prowizjami i podatkiem. Zastanów się, czy strata podobna do tej z przykładu, około 31%, zmieniłaby Twój plan. Przemyśl również, skąd weźmiesz pieniądze na nagły, nieprzewidziany wydatek, jeśli sprzedaż akcji trzeba będzie odłożyć.
Następnie wróć do artykułu opisującego cel i zasady porównywania (otwiera się w nowej karcie). Informacje o kosztach, podatkach, ryzyku i dostępie do pieniędzy sprawdzisz w artykule o warunkach oferty (otwiera się w nowej karcie).
Źródła
- KNF — Inwestuj świadomie! (otwiera się w nowej karcie)
- KNF — Inwestuj świadomie: akcje (otwiera się w nowej karcie)
- KNF — Obligacje i akcje (K. Jajuga, wyd. III, 2009) (plik PDF, otwiera się w nowej karcie)
- KNF — Rynek wtórny papierów wartościowych (K. Jajuga, wyd. II, 2006) (plik PDF, otwiera się w nowej karcie)
- KNF — Podstawowe strategie inwestowania (wyd. III, 2009) (plik PDF, otwiera się w nowej karcie)
- KNF — Wybieram fundusze: kluczowe informacje (otwiera się w nowej karcie)
- Kodeks spółek handlowych, tekst jednolity Dz.U. 2024 poz. 18 (plik PDF, otwiera się w nowej karcie)
- Prawo upadłościowe, tekst jednolity Dz.U. 2026 poz. 913 (plik PDF, otwiera się w nowej karcie)
- Ustawa o podatku dochodowym od osób fizycznych, tekst jednolity Dz.U. 2026 poz. 592 (plik PDF, otwiera się w nowej karcie)
- Ministerstwo Finansów — Zbycie akcji (otwiera się w nowej karcie)
- Ministerstwo Finansów — Stawki i limity PIT (otwiera się w nowej karcie)
- Ustawa o IKE i IKZE, tekst jednolity Dz.U. 2026 poz. 91 (plik PDF, otwiera się w nowej karcie)
- Ustawa o osobistych kontach inwestycyjnych, Dz.U. 2026 poz. 1098 (plik PDF, otwiera się w nowej karcie)
- KDPW — System rekompensat (otwiera się w nowej karcie)
- KDPW — Informacje o KDPW (otwiera się w nowej karcie)
- KDPW — Rozrachunek papierów wartościowych (otwiera się w nowej karcie)
- GUS — Co warto wiedzieć o inflacji (plik PDF, otwiera się w nowej karcie)
- GPW — Archiwum notowań (otwiera się w nowej karcie)
- GPW Benchmark — Karta indeksu WIG (otwiera się w nowej karcie)